Research › Acciones
AccionesLa Fed vuelve a subir tipos mientras el crédito empieza a dudar del capex de la IA
En síntesis
La Fed ha vuelto a subir tipos hasta el 3,75%-4,00% y el bono a diez años ronda el 5%, alargando la política restrictiva. Bajo la calma del VIX, los diferenciales de crédito de los hyperscalers se ensanchan, señal temprana de riesgo en el capex de IA.
1 · Contexto macro y de mercado
La semana confirma un giro que, hace apenas un trimestre, pocos daban por probable: la Reserva Federal ha vuelto a subir tipos, situando su rango oficial en el 3,75%-4,00%, y el bono del Tesoro a diez años ronda ya el 5%. No es la continuación de un ciclo de recortes que el consenso daba por hecho a comienzos de año, sino la confirmación de que la inflación —empujada de nuevo por la energía— obliga a los bancos centrales a mantener una política restrictiva más tiempo del previsto. Para quien no vive pegado a la pantalla de bonos: cuando el rendimiento de la deuda "sin riesgo" sube, el valor presente de los flujos de caja futuros de cualquier compañía —especialmente los de las que prometen crecer mucho dentro de varios años, como las tecnológicas de alto crecimiento— se descuenta con más dureza, y eso presiona sus múltiplos.
La lectura que nos parece más sólida sobre este movimiento es la que apunta a un cambio estructural en la prima de plazo (el extra de rentabilidad que exige un inversor por prestar a largo en lugar de a corto), no a un episodio pasajero: si la oferta de deuda pública sigue creciendo al ritmo actual en un contexto de mayor emisión fiscal, el tramo largo de la curva tiene motivos para seguir tensionándose más allá de lo que descuenta hoy el mercado. Ese es el motivo por el que la lectura favorece mantener una duración corta en renta fija —es decir, preferir bonos que vencen pronto frente a los de vencimiento lejano, que sufren más cuando suben los tipos— antes que apostar a que el 10 años ha tocado techo.
El segundo vector de esta semana es más inquietante porque todavía no se ve en el precio de las acciones: empiezan a aparecer grietas bajo la superficie del boom de infraestructura de inteligencia artificial. Aseguradoras y gestoras de crédito privado —el tipo de inversor que presta directamente a las grandes tecnológicas para financiar sus centros de datos— están empezando a exigir más prima (es decir, los diferenciales de crédito, o spreads, se están ensanchando) en la deuda ligada a los llamados hyperscalers, las compañías que están construyendo la infraestructura de cómputo para IA a una escala sin precedentes. Es una señal de alerta temprana porque el mercado de crédito suele anticipar al de acciones: cuando quien presta dinero empieza a pedir más por el riesgo, normalmente es porque ve algo que el accionista, todavía eufórico, no quiere ver. Y esa euforia se aprecia con claridad en el VIX —el índice que mide la volatilidad implícita en las opciones sobre el S&P 500 y que el mercado usa como "termómetro del miedo"— en mínimos de seis meses. Un ejemplo idiosincrático de esta divergencia entre superficie tranquila y grietas subyacentes lo ofrece el informe de The Bear Cave sobre Jackson Financial, que documenta un pasivo contingente de 6.800 millones de dólares en la mayor aseguradora de rentas vitalicias variables de Estados Unidos1: no es una tesis sobre IA, pero ilustra el patrón de la semana —problemas de balance que emergen en sectores que el mercado da por tranquilos.
En el terreno de las divisas, el dólar ha acelerado su tendencia alcista en las tres ventanas temporales que solemos vigilar (corto, medio y largo plazo), un patrón técnico que sugiere que el movimiento tiene recorrido. Un dólar fuerte castiga históricamente a los mercados emergentes, sobre todo a los emisores que tienen ingresos en moneda local pero deuda denominada en dólares —un problema estructural para buena parte de la renta variable emergente y, como veremos en la sección de ideas, para operadores de telecomunicaciones que facturan en divisas débiles. En el terreno de la renta variable europea, el deterioro del Euro Stoxx en nuestro embudo de indicadores de corto y medio plazo refuerza la lectura cautelosa sobre Europa frente a Estados Unidos, aunque conviene matizarlo caso por caso: Viceroy Research, un fondo bajista con historial de detectar problemas contables antes que el consenso, mantiene sin embargo su tesis larga intacta en Aroundtown, la inmobiliaria alemana, argumentando que los fundamentales han mejorado pese al ruido macro2 —un recordatorio de que "infraponderar región" no equivale a "vender todo lo europeo".
Por último, dos señales que en apariencia contradicen el resto del cuadro. El bitcoin muestra la estructura técnica más limpia del tablero, con todas las medias de plazo alineadas y acelerando al alza, en línea con la lectura técnica que también encuentra fortaleza en otros activos de alto beta como Constellation Software o Mercado Libre3; y el oro ha rebotado con fuerza tras un mes flojo, coincidiendo con el repunte de tensión geopolítica en el Mar Rojo y entre Rusia y la OTAN. Ambos movimientos son coherentes con un mercado que busca coberturas de cola —protección frente a un evento de baja probabilidad pero alto impacto— sin renunciar todavía al riesgo. El escenario más probable para las próximas semanas es que esta complacencia conviva con el endurecimiento monetario hasta que el mercado de crédito termine de trasladar su nerviosismo al de acciones, momento que MBI Deep Dives, en su ejercicio sobre cuánto necesita ganar Anthropic en 2030 para justificar sus compromisos de capacidad de cómputo, sitúa como la pregunta central para valorar si el capex de IA de las grandes tecnológicas es sostenible o una fuente de riesgo de crédito larvado4. Qué invalidaría esta lectura: una reversión rápida de los diferenciales de crédito de los hyperscalers, o una Fed que señale con claridad el fin del ciclo de subidas.
2 · Ideas seleccionadas
Meta Platforms (META) — largo estructural, cautela táctica. Meta gana dinero vendiendo publicidad digital dirigida sobre la base de datos de comportamiento de más de 3.000 millones de usuarios diarios repartidos entre Facebook, Instagram, WhatsApp y Messenger; su ventaja competitiva —lo que en jerga de inversión se llama moat, o foso defensivo— nace del efecto red (cuantos más usuarios tiene una red social, más valiosa es para cada usuario nuevo) y de una posición de datos propietarios que ningún competidor puede replicar fácilmente. La compañía está destinando una parte creciente de ese flujo de caja publicitario —y, cada vez más, deuda emitida en el mercado de bonos corporativos— a levantar infraestructura de cómputo para IA a un ritmo que compite con el de Microsoft, Google o Amazon. Es precisamente ese giro hacia el capex financiado con deuda el que conecta a Meta con la señal de alerta de la sección macro: el marco analítico que MBI Deep Dives aplica a Anthropic —cuánta capacidad de cómputo contratada necesita traducirse en ingresos reales para justificar el gasto— es exactamente la pregunta que el mercado de crédito empieza a hacerse sobre los hyperscalers en su conjunto4. La tesis larga estructural sigue intacta porque el negocio publicitario base genera caja de sobra para financiar la apuesta de IA sin poner en riesgo el balance, pero la lectura correcta a corto plazo es de vigilancia: qué invalidaría la tesis alcista sería un ensanchamiento adicional y sostenido de los diferenciales de crédito ligados a su programa de emisión de deuda para centros de datos.
Ollie's Bargain Outlet (OLLI) — largo. Ollie's es una cadena estadounidense de tiendas de saldos y liquidaciones ("closeout retail"): compra a precio de derribo el exceso de inventario, mercancía discontinuada o restos de quiebras de otros minoristas y fabricantes, y lo revende con grandes descuentos bajo el lema "Good Stuff Cheap". Su ventaja competitiva no está en la marca ni en el surtido fijo, sino en el modelo de compra oportunista —cuanto más estrés sufre el resto del sector retail, más inventario barato encuentra Ollie's para comprar— y en un formato de "caza del tesoro" que genera visitas recurrentes y fideliza a través de su programa "Ollie's Army". Este modelo conecta con dos debates de esta semana en el material analizado: Andrew Walker, de Yet Another Value Blog, plantea qué ocurre con marcas como Nike cuando agentes de compra basados en IA empiezan a comprar por el consumidor, comparando precio de forma automática y erosionando el poder de fijación de precios de la marca5; y Alex Morris, en The Science of Hitting, documenta el "dolor" actual de Dick's Sporting Goods, un retailer de marca tradicional6. La lectura que extraemos es que el formato de saldos y liquidación de Ollie's está estructuralmente más protegido frente a la comoditización que trae la compra automatizada por IA —porque su propuesta de valor es la sorpresa y el precio del momento, no un SKU comparable— y se beneficia, no se perjudica, cuando otros retailers de marca sufren y liquidan inventario. Qué invalidaría la tesis: una desaceleración brusca del consumo que reduzca el tráfico en tienda física, o una normalización del ciclo de quiebras en retail que seque el flujo de inventario barato que alimenta el modelo.
SoFi Technologies (SOFI) — mixto, sesgo cauteloso. SoFi es un banco digital nacido como refinanciador de préstamos estudiantiles que ha ido añadiendo préstamos personales, hipotecas, inversión y cuenta corriente bajo una sola aplicación, y que además vende infraestructura de pagos y banca núcleo a otras fintechs a través de sus filiales Galileo y Technisys —un negocio de "picos y palas" que diversifica sus ingresos más allá de prestar dinero. Su ventaja competitiva frente a otras fintechs de crédito es tener licencia bancaria propia, lo que le permite financiarse con depósitos más baratos que la deuda mayorista que usan competidores como Affirm o Upstart. El problema es precisamente de qué hablábamos en la sección macro: con la Fed subiendo tipos y el 10 años en el 5%, el coste de financiación sube para todo el sistema y la demanda de refinanciación de deuda —el negocio histórico de SoFi— tiende a enfriarse cuando los tipos ya no bajan. La lectura es mixta porque el negocio de plataforma tecnológica (Galileo/Technisys) actúa como contrapeso de ingresos por comisiones menos sensible al ciclo de tipos, pero el segmento de préstamos sigue siendo el que mueve el beneficio. Qué confirmaría la tesis positiva: que el crecimiento de depósitos siga abaratando el coste de financiación más rápido de lo que se deteriora la demanda de crédito.
VEON Ltd (VEON) — cauteloso / corto táctico. VEON es un operador de telecomunicaciones que presta servicio móvil en varios mercados emergentes —Pakistán, Uzbekistán, Kazajistán, Ucrania, Bangladés— tras haber vendido sus operaciones rusas en 2023 por las sanciones derivadas de la guerra. Gana dinero cobrando por voz, datos y servicios digitales en mercados con alto crecimiento poblacional y baja penetración de smartphone, lo que en teoría ofrece más recorrido de crecimiento que un operador europeo maduro. El problema es la estructura financiera clásica de un operador emergente: ingresos en divisas locales frente a una parte relevante de la deuda denominada en dólares. Esto conecta de forma directa con la lectura macro de la semana —el breakout acelerado del dólar (medido por el DXY, el índice que compara el billete verde contra una cesta de divisas de países desarrollados) es una señal de alerta específica para emisores con este tipo de descalce de divisas, porque cada punto que sube el dólar encarece en términos reales el servicio de esa deuda. La tesis cauta no es una apuesta sobre el negocio operativo —que sigue creciendo en usuarios— sino sobre el riesgo de que la fortaleza del dólar erosione el beneficio en divisa fuerte más rápido de lo que crece la base de clientes. Qué invalidaría la tesis cautelosa: una pausa o reversión clara de la tendencia alcista del dólar.
MSA Safety (MSA) — largo. MSA Safety fabrica equipos de seguridad industrial: detectores de gas y llama, cascos y equipos de respiración autónoma para bomberos, sistemas de protección anticaídas y, cada vez más, dispositivos conectados que envían datos de seguridad en tiempo real a plataformas de gestión de flotas. Vende principalmente a industria pesada, petróleo y gas, minería y cuerpos de bomberos. Su ventaja competitiva no es de marca al consumo, sino regulatoria y de switching cost: sus productos están certificados bajo normativas de seguridad (NIOSH en EE. UU., ATEX en Europa) que un cliente industrial no puede sustituir a la ligera sin recertificar procesos completos, y buena parte de sus ingresos es recurrente —los sensores de gas necesitan calibración y recambio periódico por ley—. Es el mismo tipo de arquetipo de negocio que Galician Investor describe al analizar TechnologyOne y su paralelismo con Constellation Software: clientes que permanecen durante décadas porque el coste de cambiar de proveedor de software o equipo crítico supera con creces el ahorro potencial7. MSA no cotiza con el glamour de una compañía de software, pero comparte el mismo mecanismo de foso defensivo aplicado a hardware regulado. Qué invalidaría la tesis: una recesión industrial profunda que retrase los ciclos de reposición de equipo, o la entrada agresiva de un competidor de bajo coste que logre certificación en mercados clave.
Safran (SAF.PA) — largo. Safran es el grupo aeroespacial y de defensa francés detrás de los motores CFM56 y LEAP —estos últimos equipan la mayoría de los Airbus A320neo y Boeing 737 MAX— a través de su alianza CFM International con GE Aerospace, además de tren de aterrizaje, interiores de cabina y electrónica de defensa. El negocio de motores sigue el clásico modelo de "maquinilla y cuchillas" de la industria aeroespacial: el motor se vende con márgenes ajustados, pero el mantenimiento y las piezas de recambio durante los 20-30 años de vida útil de la flota instalada generan un flujo de caja de altísimo margen durante décadas, protegido por una estructura de mercado casi oligopólica —solo GE, Pratt & Whitney (RTX) y Rolls-Royce fabrican motores de aviación comercial a esa escala—. El catalizador de esta semana es geopolítico y conecta directamente con la sección macro: el repunte de tensión en el Mar Rojo y entre Rusia y la OTAN, la misma señal que ha reactivado la demanda de oro como cobertura, sostiene el ciclo de rearme europeo que beneficia a la división de defensa de Safran, mientras la recuperación de la producción de aviones comerciales de Airbus alimenta la base instalada de motores que generará ingresos de mantenimiento durante años. Qué invalidaría la tesis: un parón prolongado en la producción de Airbus por problemas de cadena de suministro, o una desescalada geopolítica que enfríe el gasto en defensa europeo.
3 · Análisis cuantitativo y valoración relativa
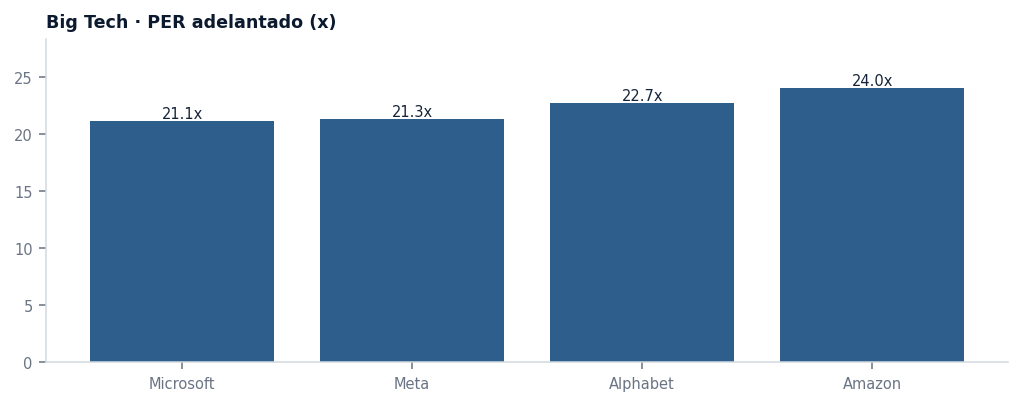
El gráfico recoge la valoración relativa de Meta frente al resto de grandes tecnológicas que están financiando la misma carrera de infraestructura de IA —Microsoft, Alphabet, Amazon y, como referencia de la cadena de suministro, Nvidia—. La métrica central es el PER adelantado (o forward P/E): el precio de la acción dividido entre el beneficio por acción que el consenso de analistas espera para los próximos doce meses, que sirve para comparar cuán "cara" está una acción en relación con lo que se espera que gane, no con lo que ya ganó. Meta ha cotizado históricamente con un descuento de múltiplo frente a Microsoft y Nvidia, reflejo de que el mercado sigue tratando su negocio principal —publicidad digital— como más cíclico y menos "infraestructura crítica" que el negocio de nube de Microsoft o los chips de Nvidia, pese a que su generación de caja libre (el efectivo que le queda a la empresa tras pagar todos sus gastos operativos y sus inversiones en capital, y que puede destinar a dividendos, recompras o nueva inversión) es de las más robustas del grupo. La lectura que sostenemos es que ese descuento está parcialmente justificado por el riesgo de ejecución del capex de IA que señalábamos en la sección 1 —si Meta no logra monetizar sus inversiones en modelos propios al ritmo que monetiza la publicidad, el mercado seguirá exigiendo ese descuento—, pero no plenamente, porque el negocio base sigue creciendo a un ritmo que sus comparables de nube no igualan en términos de margen operativo (el porcentaje de cada euro de ventas que queda como beneficio antes de intereses e impuestos, una vez descontados todos los costes operativos).
Para el resto de ideas de la semana, sin una gráfica dedicada pero con la misma disciplina comparativa: Ollie's cotiza históricamente con un múltiplo de PER adelantado superior al de TJX (matriz de TJ Maxx y Marshalls) y en línea con el de Five Below, su comparable más directo en formato de descuento, una prima que el mercado justifica por un crecimiento de ventas comparables y de apertura de tiendas más rápido que el de cadenas de descuento más maduras. SoFi cotiza a múltiplos de ingresos más exigentes que bancos digitales tradicionales como Ally Financial, pero muy por debajo de los de Affirm o Upstart, reflejo de que el mercado valora su licencia bancaria como un colchón de menor riesgo de financiación frente a fintechs puras de crédito. VEON, como la mayoría de operadores de telecomunicaciones emergentes, cotiza con un descuento estructural de EV/EBITDA (el valor de la empresa —capitalización más deuda neta— dividido entre el beneficio antes de intereses, impuestos, depreciación y amortización, una métrica que permite comparar compañías con distinta estructura de capital) frente a operadores europeos como Turkcell o Millicom, descuento que en nuestra lectura no se corrige mientras persista la presión del dólar fuerte descrita en la sección macro. MSA Safety cotiza con prima frente a la división de seguridad personal de 3M o frente a Ansell, prima que consideramos justificada por su mayor exposición a ingresos recurrentes de calibración y recambio frente a negocios de seguridad más transaccionales. Safran, por su parte, cotiza en línea con GE Aerospace y con descuento frente a RTX, un descuento que no encuentra justificación clara en los fundamentales dado que su cartera de pedidos de motores LEAP es, si acaso, más visible a largo plazo que la de sus comparables estadounidenses.
4 · Lectura técnica y timing
Antes de entrar en cada valor, dos conceptos que usaremos de forma recurrente. Las medias móviles de 50 y 200 sesiones (MM50 y MM200) suavizan el ruido diario del precio para mostrar la tendencia de corto y de largo plazo respectivamente; cuando la MM50 cruza por encima de la MM200 se habla de "cruce dorado", una señal técnica que muchos operadores interpretan como confirmación de tendencia alcista de fondo. El RSI (índice de fuerza relativa, Relative Strength Index) es un oscilador que se mueve entre 0 y 100 y mide si un valor está sobrecomprado (por encima de 70, señal de posible agotamiento comprador) o sobrevendido (por debajo de 30, señal de posible agotamiento vendedor).
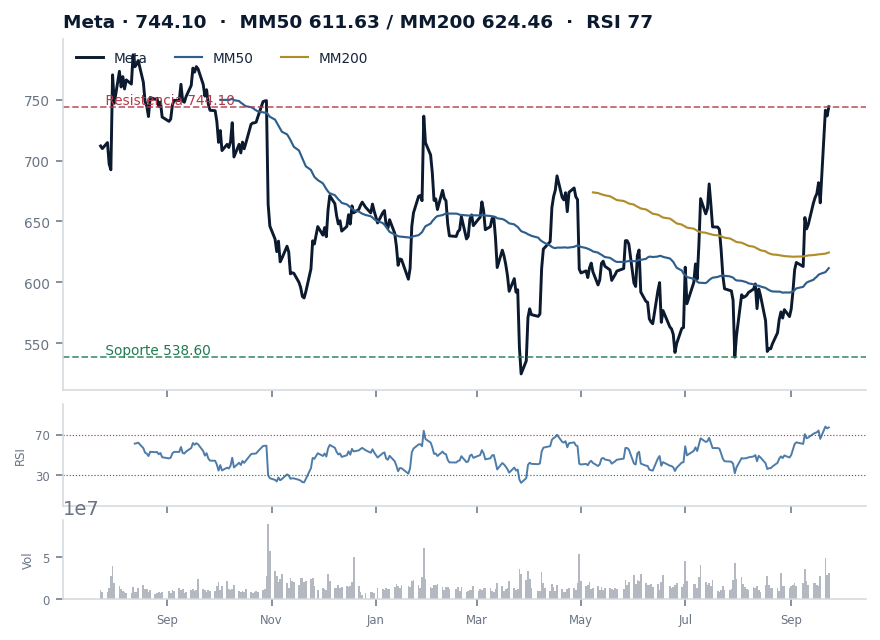 Meta cotiza dentro de una tendencia de fondo alcista con la MM50 sosteniéndose por encima de la MM200, pero el gráfico muestra un RSI que ha pasado de zona de sobrecompra a zona neutral en las últimas sesiones, coherente con la pausa táctica que planteábamos en la sección de ideas mientras el mercado digiere la señal de crédito sobre el capex de IA. El nivel a vigilar es la zona de soporte marcada por la propia MM50: mientras el precio la respete, la estructura alcista de medio plazo sigue intacta; perderla de forma sostenida sería la primera confirmación técnica de que la cautela fundamental empieza a trasladarse al precio.
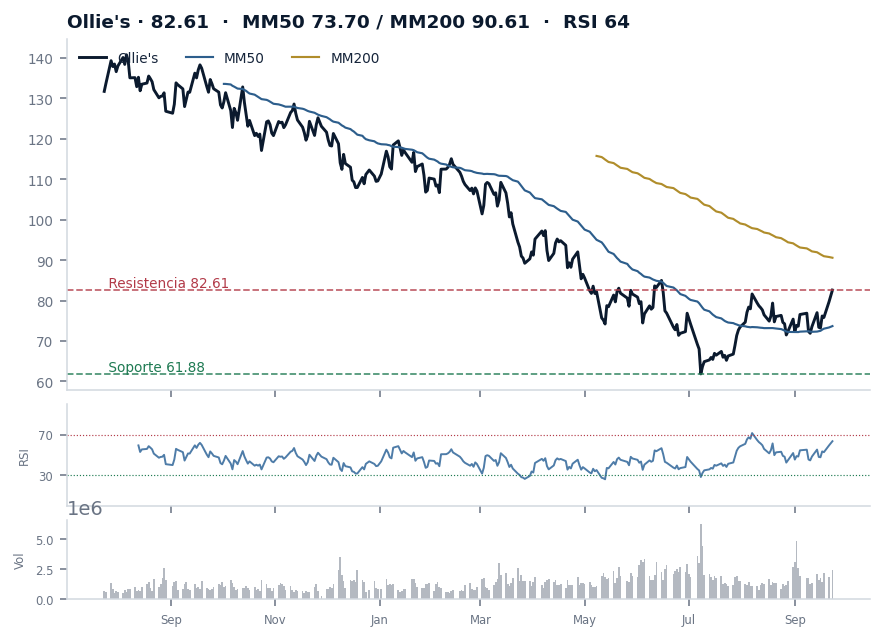 La estructura de Ollie's muestra un patrón más constructivo, con el precio moviéndose por encima de ambas medias móviles tras el último tramo de consolidación, y un RSI que todavía tiene recorrido antes de entrar en sobrecompra. El timing de entrada más disciplinado sería esperar un pull-back (retroceso) hacia la zona de la MM50 antes de sumarse a la tendencia, en lugar de perseguir el precio en máximos recientes.
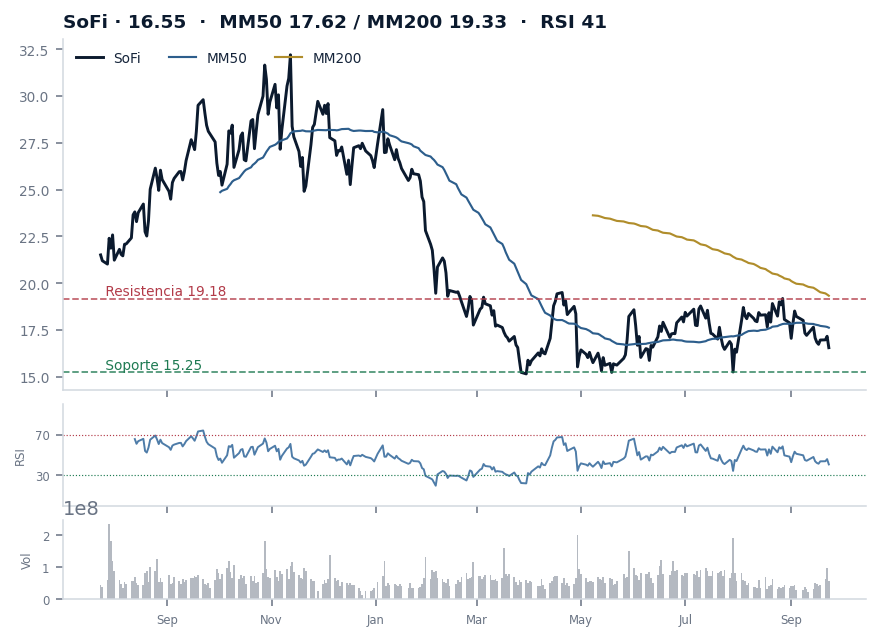 SoFi presenta una estructura más titubeante, con las medias móviles muy próximas entre sí —lo que en análisis técnico se conoce como compresión, y suele preceder a un movimiento direccional más marcado— y un RSI oscilando en zona neutral sin una señal clara. Esta indefinición técnica es coherente con nuestra lectura fundamental mixta: no hay urgencia por anticiparse hasta que el precio resuelva la compresión rompiendo con volumen por encima o por debajo del rango reciente.
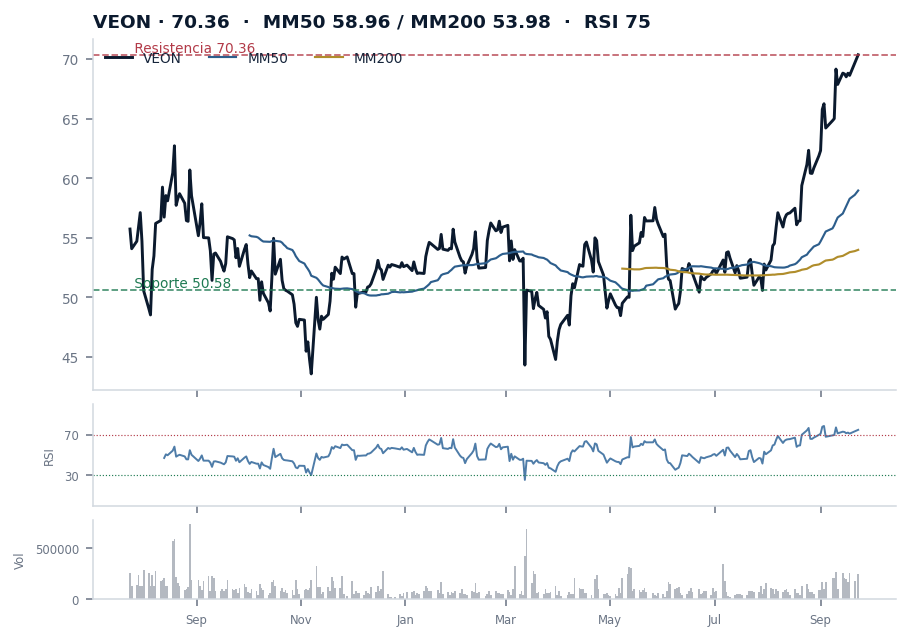 VEON muestra la lectura técnica más débil del grupo, con el precio operando por debajo de la MM200 y una pendiente bajista en ambas medias, un patrón consistente con la tesis cautelosa que plantea la presión del dólar fuerte sobre operadores emergentes. El RSI se mantiene en zona baja sin entrar todavía en sobreventa extrema, lo que sugiere que el movimiento bajista, de confirmarse la tendencia del dólar, podría tener recorrido adicional antes de encontrar soporte técnico firme.
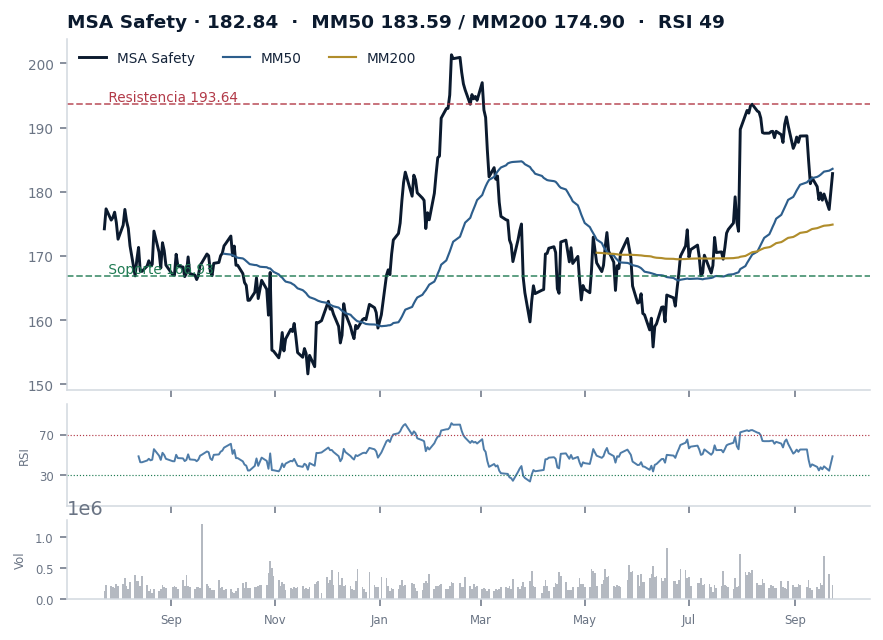 MSA Safety exhibe una estructura de tendencia alcista ordenada, con la MM50 por encima de la MM200 y el precio respetando sucesivos soportes ascendentes, el patrón técnico típico de un valor de baja volatilidad y flujo comprador constante —coherente con su perfil de compounder de calidad descrito en la sección de ideas—. El RSI en zona neutral-alta no descarta una pausa de corto plazo, pero no altera la lectura de conjunto.
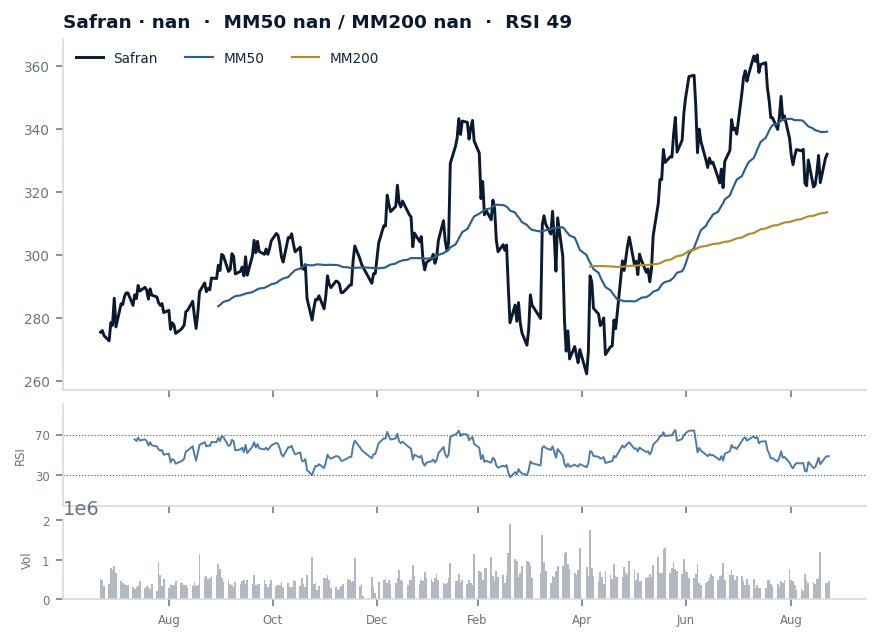 Safran muestra una tendencia alcista de medio plazo con la MM50 claramente por encima de la MM200, reflejo del impulso que le da tanto el ciclo de rearme europeo como la recuperación de entregas de Airbus. El RSI se ha acercado a zona de sobrecompra en las últimas sesiones, por lo que el timing más prudente para quien quiera aproximarse a la tesis sería esperar una consolidación o un retroceso hacia la MM50 antes de que el oscilador libere presión, en lugar de perseguir el precio en el corto plazo.
-
The Bear Cave (Edwin Dorsey), "Problems at Jackson Financial ($JXN)", https://thebearcave.substack.com/p/problems-at-jackson-financial-jxn ↩
-
Viceroy Research, "Aroundtown – Q2 Update", https://viceroyresearch.org/publications/aroundtown-q2-update ↩
-
ID Research (Sergio), "Análisis técnico con Saul Investings: CSU, UBER, NFLX, MELI, Bitcoin...", https://idresearch.substack.com/p/analisis-tecnico-con-saul-investings ↩
-
MBI Deep Dives, "What Anthropic's 25 Gigawatts Can Earn in 2030", https://www.mbi-deepdives.com/anthropic-2030/ ↩↩
-
Yet Another Value Blog (Andrew Walker), "If Muse is buying your running shoes, what happens to Nike?", https://www.yetanothervalueblog.com/p/if-muse-is-buying-your-running-shoes ↩
-
The Science of Hitting (Alex Morris), "Going Through Some Pain", https://thescienceofhitting.com/p/going-through-some-pain ↩
-
Galician Investor, "TechnologyOne: un negocio que ayuda a entender Constellation Software", https://galicianinvestor.substack.com/p/technologyone-un-negocio-que-ayuda ↩
Información importante
Documento elaborado por Juan Torres-Molina (Torres Molina Capital) con fines exclusivamente informativos y divulgativos, a partir de fuentes públicas que se consideran fiables pero cuya exactitud e integridad no se garantizan. Refleja opiniones personales a la fecha de publicación, que pueden cambiar sin previo aviso y no se actualizarán necesariamente.
No constituye asesoramiento en materia de inversión, ni una recomendación personalizada, ni una oferta o solicitud de compra o venta de ningún instrumento financiero o criptoactivo, y no tiene en cuenta los objetivos, la situación financiera ni el perfil de riesgo de ningún lector. Cualquier decisión de inversión es responsabilidad exclusiva de quien la toma.
Conflictos de interés. El autor invierte por cuenta propia y puede mantener, adquirir o vender posiciones en los activos mencionados, antes o después de la publicación. Las opiniones son personales y no representan a ninguna entidad para la que el autor trabaje o haya trabajado.
Riesgos. Los criptoactivos y los derivados son productos de riesgo muy elevado, con volatilidad extrema, y no están cubiertos por sistemas de garantía de inversores; se puede perder la totalidad del capital. Las rentabilidades pasadas no garantizan rentabilidades futuras.
Metodología. La recopilación de fuentes y parte de la redacción se apoyan en herramientas de inteligencia artificial; el autor define el método y asume la responsabilidad editorial del contenido.
La lectura del mercado, cada mañana en tu bandeja.
Qué ha pasado, qué está descontando el mercado y qué vigilar en la sesión. Breve, con datos y explicado para todos. Gratuita: solo necesitas tu correo.