Research › Activos digitales
Activos digitalesEl giro hawkish de la Fed golpea a cripto pese a la vía legal para acciones tokenizadas
En síntesis
Bitcoin perdió los 86.000 dólares del coste medio de entrada de los ETF, en una semana de ventas generalizadas por el giro hawkish de la Fed. La SEC abrió una vía legal de cinco años para cotizar acciones tokenizadas on-chain, reforzando el frente regulatorio del sector.
1 · Contexto macro
La semana confirma que el ciclo de política monetaria ha cambiado de signo antes de lo que el consenso esperaba hace apenas un mes. Con la Reserva Federal ya en el rango 3,75%-4,00% tras retomar las subidas, el bono del Tesoro a 10 años cotiza a un paso del 5%, un nivel que no se veía en años y que encarece de golpe la financiación de cualquier proyecto apalancado — desde una hipoteca hasta el centro de datos de un hyperscaler de inteligencia artificial. La señal más nítida de que el mercado ya lo ha incorporado a precio llegó por el lado de la energía: el Brent superó los 106 dólares por barril y la probabilidad implícita de una subida adicional de tipos —medida en los mercados de predicción, donde el dinero real apostado funciona como termómetro de expectativas más rápido que cualquier encuesta— saltó al 64%, en la misma sesión en que el mercado cripto giró a la baja de forma generalizada: 103 de los 125 tokens no-stablecoin más grandes cerraron el día en rojo y bitcoin cotizaba en 77.120 dólares2.
Ese shock petrolero, sin embargo, ha resultado ser más un susto de repreciación que un cambio de tendencia estructural. Entre el 11 y el 17 de septiembre el crudo llegó a subir con fuerza en jornadas puntuales mientras el oro, la renta variable y bitcoin caían al unísono —una correlación negativa infrecuente que sugiere que, durante unos días, el mercado trató la energía como el principal vector de inflación4—, para después revertirse: en esa misma semana el petróleo cerró apenas un 1,86% arriba, energía fue el sector con peor comportamiento relativo (-3,01%) y, con el "oil trade" deshecho, cripto fue de los pocos activos que recuperó terreno5. Es un patrón de alta volatilidad de régimen, no de tendencia limpia, y ayuda a explicar por qué el "termómetro del miedo" del mercado de opciones (el VIX) sigue en mínimos de varios meses pese a que, bajo la superficie, hay grietas de crédito que el equity aún no refleja: los diferenciales de la deuda con la que los hyperscalers financian sus centros de datos de IA se están ensanchando más rápido que el ritmo de emisión, una divergencia clásica de fase tardía de ciclo. A ello se suma un dólar que mantiene su tendencia de fondo alcista y un oro que ha rebotado tras un mes débil — dos coberturas clásicas que ganan relevancia cuando la correlación negativa entre bonos y acciones, la base técnica de las carteras diversificadas tradicionales, se debilita y deja al inversor sin la protección de manual a la que estaba acostumbrado.
La transmisión de este cóctel —tipos altos, petróleo errático, complacencia en equity— hacia cripto ha sido esta semana negativa y generalizada: la capitalización total del mercado cripto cayó un 2,27% hasta 2,96 billones de dólares, bitcoin perdió el nivel de 86.000 dólares que marca el coste medio de entrada de los grandes ETF al contado —una referencia psicológica relevante porque es, aproximadamente, el precio al que el comprador institucional medio deja de ganar dinero—, y XRP, Dogecoin y Hedera cayeron un 5,8%, 8,3% y 9,9% respectivamente, mucho más que bitcoin. La financiación de los contratos perpetuos (el coste que pagan los operadores apalancados en largo por mantener la posición) se giró a negativo en OKX tanto en bitcoin como en ether, señal de que el posicionamiento apalancado ha pasado de alcista a defensivo en cuestión de días3. En paralelo, y de forma algo contraintuitiva, la adopción estructural sigue avanzando: Chainalysis sitúa a Brasil a la cabeza de un índice de adopción cripto rediseñado, con 593.800 millones de dólares de actividad regional (+9,8%) en un periodo en el que la economía cripto global se contrajo un 1,6%6, y BlackRock ha empezado a describir públicamente a los agentes de inteligencia artificial como un vector de demanda futura de pagos en stablecoins1 — dos señales de que la infraestructura sigue construyéndose incluso cuando el precio spot corrige.
2 · Qué se ha calentado esta semana
La narrativa que más ha ganado tracción esta semana no gira en torno a bitcoin, sino en torno a la pregunta inversa: si bitcoin puede quedarse atrás en este ciclo. Zcash, una red que utiliza pruebas de conocimiento cero (una técnica criptográfica que permite demostrar que una transacción es válida sin revelar quién la hizo ni por cuánto, lo que habilita transferencias "blindadas") para ofrecer privacidad transaccional, superó los 1.600 dólares justo después de que el emisor de productos cotizados 21Shares lanzara un ETP —un producto cotizado en bolsa que replica el precio de un activo, similar a un ETF pero con una estructura legal distinta— físicamente respaldado en Zcash, que ya cotiza en las bolsas de París y Ámsterdam; a las 15:42 hora de Nueva York, el 29% de la oferta total de ZEC estaba blindada, es decir, movida a direcciones que ocultan importe y contrapartes9. Bankless ha dedicado varias piezas esta semana a defender que este ciclo, a diferencia del anterior, puede no estar liderado por bitcoin sino por activos con ingresos reales y recompras de token —citan a Zcash y a NEAR, la capa base orientada a agentes de inteligencia artificial y abstracción de cadenas— frente a un bitcoin que no genera ingresos ni reparte nada a sus tenedores78. Conviene matizarlo: la llegada de un ETP regulado a Zcash es, sobre todo, una historia de acceso institucional a un activo de nicho, no una prueba de rotación masiva fuera de bitcoin; pero que existan ya vehículos regulados para activos de privacidad —tradicionalmente evitados por el capital institucional por motivos de cumplimiento— es en sí mismo un indicio de cuánto ha madurado la infraestructura de acceso al sector.
El segundo frente, y probablemente el de mayor calado estructural, es la apertura regulatoria a las acciones tokenizadas en EE.UU. La SEC concedió esta semana una exención condicional de cinco años que permite que acciones y ETF del mercado nacional de valores (NMS) coticen on-chain en creadores de mercado automatizados de acceso permisionado (un AMM es una plataforma de intercambio descentralizada donde el precio se fija mediante una fórmula matemática y un fondo de liquidez, en lugar de un libro de órdenes tradicional), mientras la CFTC amplió en paralelo su régimen de exención de software10. La reacción de la industria ha sido inmediata en varios frentes a la vez: la Bolsa de Nueva York ha firmado una alianza con Blockchain.com para llevar acciones y ETF tokenizados a una plataforma de negociación on-chain 24/711; Ondo ha abierto la emisión "in-kind" de sus acciones tokenizadas, permitiendo a instituciones aprobadas canjear inventario de acciones existente sin pasar por la financiación en efectivo que exigía antes12; Robinhood ha descrito públicamente su hoja de ruta hacia activos tokenizados, mercados perpetuos y agentes de IA como el siguiente eje de su negocio13; y, fuera de EE.UU., KB Securities junto con Securitize y Optimism han firmado un memorando exploratorio para tokenizar bonos y fondos en Corea del Sur —con la primera fase regulatoria prevista para febrero de 202714— mientras seis bancos canadienses han delineado la primera fase de un proyecto de depósitos tokenizados15. La lectura conjunta es que la tokenización de activos del mundo real (representar en una cadena de bloques la propiedad de un activo tradicional, como una acción o un bono) ha pasado de ser una tesis de largo plazo a tener, por primera vez, una vía legal clara en el mercado más grande del mundo — el catalizador regulatorio que le faltaba al sector desde hace años.
El tercer frente que ha ganado tracción, y que conecta directamente con la tesis cuantitativa de la siguiente sección, es la defensa regulatoria de los exchanges descentralizados de derivados (los "perp DEX": plataformas donde se negocian contratos perpetuos —futuros sin fecha de vencimiento— sin que una entidad centralizada custodie los fondos). a16z, junto con el DeFi Education Fund, ha presentado ante la SEC una propuesta conjunta para crear un "puerto seguro" —una excepción regulatoria que presumiría, salvo prueba en contrario, que un protocolo DEX y su interfaz no son una bolsa regulada— que blindaría a estos protocolos frente a la obligación de registrarse bajo la ley del mercado de valores16. La propuesta llega en un momento de competencia intensa dentro del propio sector: Lighter, un perp DEX que usa pruebas de conocimiento cero para verificar la ejecución de las operaciones sin revelar la posición de cada usuario, ha añadido soporte para opciones binarias (apuestas de tipo sí/no sobre si un precio superará un nivel en una fecha dada) a su probador17, mientras Kalshi —un mercado de predicción regulado por la CFTC, no un protocolo cripto nativo— ha solicitado permiso para lanzar 58 contratos perpetuos sobre acciones, entrando de lleno en el terreno que hasta ahora dominaban los perp DEX18. La propia CFTC, en paralelo, ha advertido sobre el riesgo de manipulación en los "mention contracts" (contratos de predicción sobre si una persona o palabra será mencionada en un contexto dado), lo que introduce una nota de cautela regulatoria específica sobre los mercados de predicción, no sobre los perp DEX propiamente dichos.
Por último, y como actualización de una tesis ya cubierta en la carta anterior: desde entonces, la votación de Ethena para atar las recompras de ENA al crecimiento real de USDe ya se ha aprobado, y el protocolo ha añadido una pieza de distribución —Ethena Pay— que trae los saldos de sus usuarios "in-house" en lugar de depender de terceros, aprovechando el rendimiento que genera USDe para financiar recompensas al consumidor con una economía que Alea Research describe como una ventaja competitiva de tipo neobanco frente a monederos que no generan rendimiento propio21.
3 · Tesis cuantitativa y valoración relativa
Si la pregunta de la sección anterior es qué segmento de las finanzas descentralizadas concentra el interés regulatorio y de producto, la pregunta cuantitativa es dónde, dentro del complejo de derivados on-chain, se está capturando realmente el margen. La cifra de referencia la aporta Alea Research: el libro de opciones on-chain de Derive —la plataforma de opciones descentralizadas más grande de la industria— vio crecer su volumen de primas un 375,9% entre el 1 de enero y el 13 de septiembre, frente a un crecimiento de solo el 6,9% en su libro de perpetuos, y el coste que paga un operador por cada dólar de exposición subió un 40,3% en el mismo periodo20. La lectura es que el mercado de opciones on-chain, aunque mucho más pequeño en volumen absoluto que el de perpetuos —Alea sitúa el segmento de perpetuos y futuros que se negocia "por encima" de las opciones en 7.700 millones de dólares diarios20—, está creciendo más rápido y cobrando un precio más alto por unidad de riesgo, lo que sugiere que la demanda de coberturas y apuestas direccionales sofisticadas está migrando hacia productos más estructurados que el perpetuo genérico.
Dentro de ese universo de opciones, Variational —una plataforma de productos estructurados on-chain cuyo mercado de mayor volumen replica el índice Nasdaq 100— ilustra por qué la especialización de producto importa más que el tamaño en un sector que se está contrayendo: el volumen total del sector de opciones y estructurados cayó un 32% en lo que va de año, pero Variational retuvo el 94% de su volumen del primer trimestre19. Es la misma lógica que compite hoy en el terreno de los perpetuos genéricos: Hyperliquid sigue siendo, por volumen diario y profundidad de libro, el referente del sector de perp DEX, pero se enfrenta a rivales que ya no solo compiten en comisión, sino en producto diferenciado — Lighter con verificación criptográfica de la ejecución más las opciones binarias recién añadidas17, Aster (vinculado al ecosistema de Binance) y Jupiter (nativo de Solana) disputando cuota mediante incentivos de token y distribución dentro de sus respectivos ecosistemas de origen. El panel comparativo adjunto resume esta jerarquía de volumen, comisión efectiva y capitalización de mercado entre los principales perp DEX activos hoy:
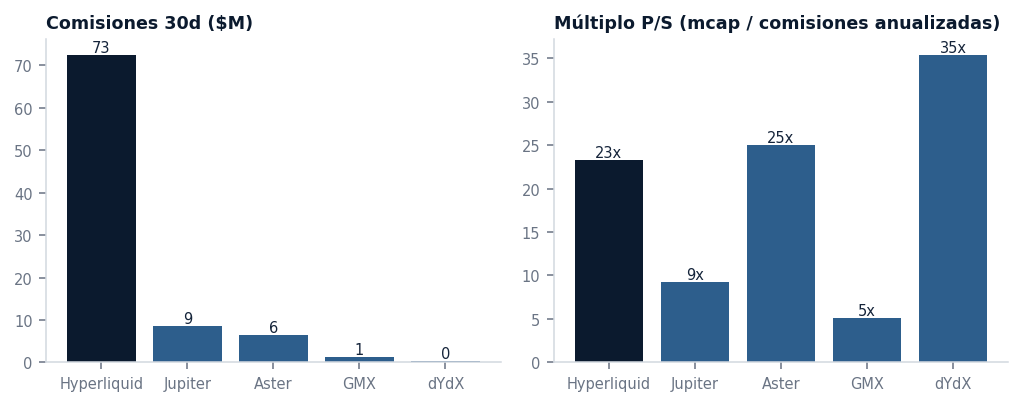
Lo relevante de esta comparación no es solo quién lidera hoy, sino qué está moviendo el terreno de juego. La petición de a16z y el DeFi Education Fund de un puerto seguro regulatorio ante la SEC16 beneficiaría de forma desproporcionada a los perp DEX con mayor descentralización real de su interfaz —previsiblemente Hyperliquid y Lighter, cuyos modelos de gobernanza y ejecución dependen menos de una entidad operadora identificable—, mientras que la entrada de Kalshi con 58 perpetuos sobre acciones bajo un marco ya regulado por la CFTC18 representa el escenario inverso: un competidor con la licencia que a los DEX les falta, disputando el mismo flujo de órdenes especulativas sobre acciones que Robinhood, Ondo y el resto de la ola de tokenización descrita en la sección anterior también persiguen. La lectura cuantitativa, en síntesis, favorece a los perp DEX que combinen mayor cuota de volumen actual con la arquitectura más defendible frente a ambos frentes —el regulatorio favorable del safe harbor y el competitivo adverso de los mercados de predicción regulados— frente a los que solo compiten en comisión.
4 · Lectura técnica y timing
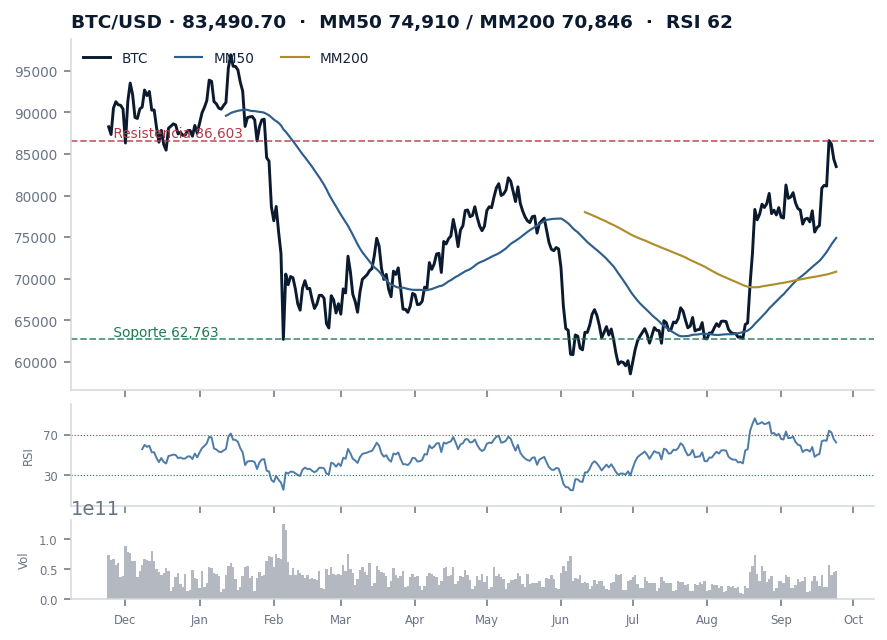
Bitcoin (BTC). El gráfico técnico refleja el paso de una aceleración alcista alineada en todos los plazos —la lectura de las últimas semanas— a una corrección que ha devuelto el precio por debajo de los 86.000 dólares, el coste medio de entrada de los grandes ETF al contado y, por tanto, la resistencia/soporte psicológico más vigilado del mercado en este momento3. La pérdida de ese nivel, unida al giro a negativo de la financiación de los perpetuos en OKX3, es compatible con una consolidación por debajo de la media móvil de 50 sesiones dentro de una tendencia de fondo que se mantiene alcista mientras el precio no pierda la media de 200 sesiones. El RSI (un oscilador que mide en una escala de 0 a 100 si un activo está sobrecomprado o sobrevendido) conviene vigilarlo en la zona baja: una lectura de sobreventa técnica abriría la puerta a un rebote hacia los 86.000 dólares como primera resistencia a reconquistar, mientras que una ruptura clara al alza de ese nivel confirmaría que la corrección ha sido solo un reajuste de posicionamiento apalancado, no un cambio de tendencia.
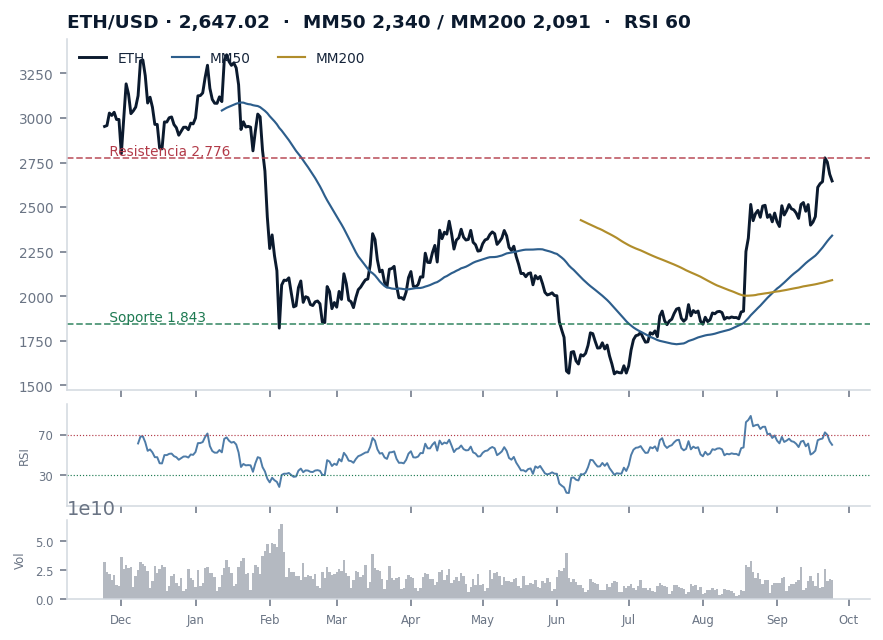
Ether (ETH). ETH ha replicado la debilidad de bitcoin con una beta similar o superior: su financiación de perpetuos también giró a negativo en OKX esta semana3, dentro de la misma corrección generalizada que ha llevado la capitalización total del mercado a 2,96 billones de dólares3. La referencia estructural más relevante para ETH sigue siendo la demanda de tesorerías corporativas —Bitmine mantenía a cierre de la carta anterior 5,07 millones de ETH en staking, más del 4% de la oferta total— que actúa como suelo de demanda relativamente inelástico incluso en fases de corrección de precio. Técnicamente, el patrón a vigilar es si el precio consigue mantenerse sobre su media de 200 sesiones: mientras lo haga, la corrección se interpreta como parte de una tendencia de fondo intacta; perderla convertiría el rebote previo en un techo relevante y obligaría a esperar una nueva base de soporte antes de que vuelva a mejorar el timing de entrada.
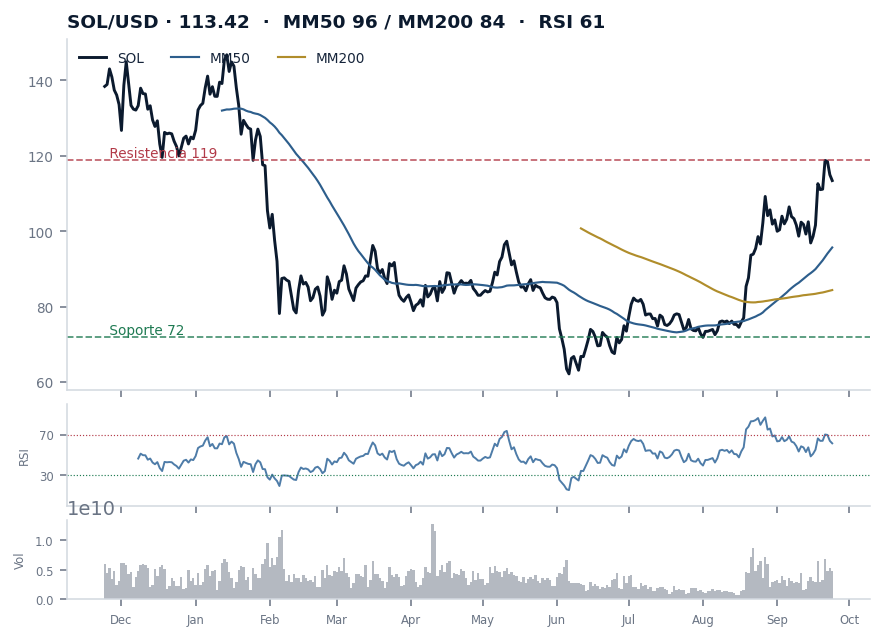
Solana (SOL). SOL se mueve dentro del mismo contexto de riesgo que el resto de activos de gran capitalización. El gráfico técnico debe leerse junto con el volumen: una corrección con volumen decreciente es más compatible con una toma de beneficios ordenada que con el inicio de una tendencia bajista de fondo, mientras que una corrección con volumen creciente sería la señal contraria y de mayor cautela. El nivel de soporte relevante a vigilar es el mínimo marcado durante la última fase de consolidación previa al repunte reciente — el punto que, de perderse, invalidaría la lectura alcista de medio plazo.
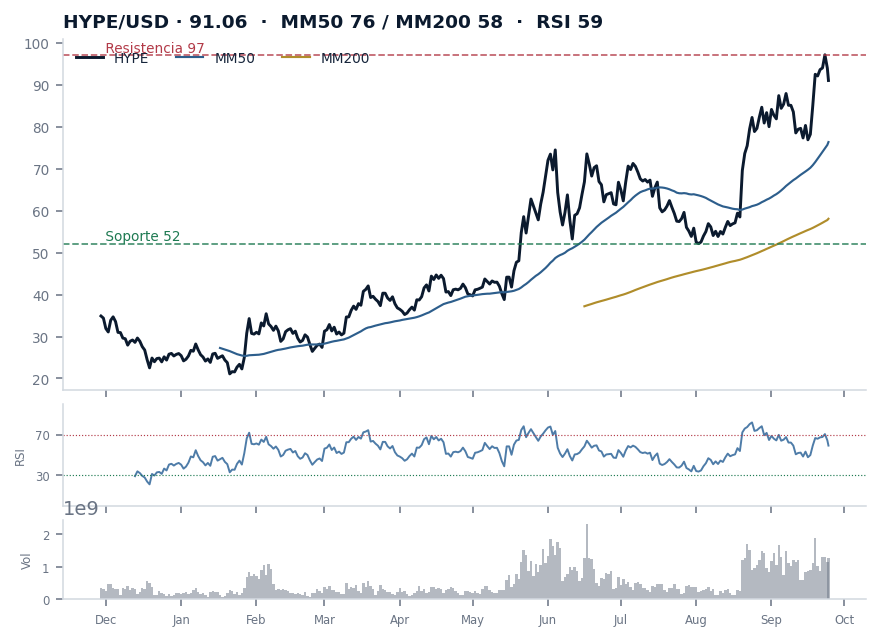
Hyperliquid (HYPE). El token de Hyperliquid cotiza en el centro de la disputa competitiva descrita en la sección 3: el protocolo sigue siendo el mayor perp DEX por volumen, pero se enfrenta a la competencia de producto de Lighter y a la irrupción regulada de Kalshi en el mismo segmento de perpetuos sobre acciones1718. El desenlace de la petición de a16z ante la SEC16 es un catalizador binario a vigilar en las próximas semanas: una resolución favorable reforzaría la tesis de que HYPE cotiza con un descuento regulatorio corregible con claridad legal, mientras que una resolución adversa —o una demora prolongada— dejaría a Kalshi ganar terreno sin que los perp DEX puedan defender su cuota con el mismo argumento de descentralización. Técnicamente, el nivel a vigilar es si el token mantiene su posición relativa por encima de la media de 50 sesiones frente al resto del sector de derivados on-chain: perderla en un contexto de flujo de noticias regulatorio negativo sería la señal de alerta más temprana de que el mercado empieza a descontar más competencia, no menos.
-
The Defiant, Brent Tops $106 And Hike Odds Reach 64% As Crypto Sells Off ↩
-
The Defiant, Bitcoin Falls Through the $86,000 ETF Cost Basis as the Whole Market Turns Lower ↩↩↩↩↩
-
Alea Research, An oil shock the market priced as inflation ↩
-
Alea Research, The Oil Trade Unwound and Crypto Took the Week ↩
-
The Defiant, Brazil Tops Redesigned Crypto Adoption Index as Latin America Defies Global Slump ↩
-
Bankless, ZEC and NEAR Are Eating the Blue Chips' Bid ↩
-
Bankless, Will BTC Underperform? ↩
-
The Defiant, Zcash Clears $1,600 After 21Shares Launches European ETP ↩
-
The Defiant, SEC Clears Tokenized Stocks To Trade Onchain As CFTC Widens Software Relief ↩
-
Bankless, NYSE, Blockchain.com Partner on Tokenized Stocks ↩
-
The Defiant, Ondo Opens In-Kind Minting for Tokenized US Stocks ↩
-
Bankless, Robinhood's Onchain Endgame ↩
-
The Defiant, KB Securities, Securitize and Optimism Sign Exploratory Korea Tokenization MOU ↩
-
The Defiant, Six Canadian Banks Outline First Phase of Tokenized Deposit Project ↩
-
The Defiant, a16z And DeFi Education Fund Ask SEC To Put DEXs Outside Exchange Registration ↩↩↩
-
Bankless, Lighter Set to Add Binary Options Support to Its ZK Prover ↩↩↩
-
Alea Research, Kalshi Filed for 58 Equity Perpetuals ↩↩↩
-
Alea Research, The Sector Lost a Third. Variational Kept 97%. ↩
-
Alea Research, Derive owns onchain options. The room above it is $7.7B a day. ↩↩
-
Alea Research, Ethena's Stablecoin Economics Give Pay the Neobank Edge ↩
Información importante
Documento elaborado por Juan Torres-Molina (Torres Molina Capital) con fines exclusivamente informativos y divulgativos, a partir de fuentes públicas que se consideran fiables pero cuya exactitud e integridad no se garantizan. Refleja opiniones personales a la fecha de publicación, que pueden cambiar sin previo aviso y no se actualizarán necesariamente.
No constituye asesoramiento en materia de inversión, ni una recomendación personalizada, ni una oferta o solicitud de compra o venta de ningún instrumento financiero o criptoactivo, y no tiene en cuenta los objetivos, la situación financiera ni el perfil de riesgo de ningún lector. Cualquier decisión de inversión es responsabilidad exclusiva de quien la toma.
Conflictos de interés. El autor invierte por cuenta propia y puede mantener, adquirir o vender posiciones en los activos mencionados, antes o después de la publicación. Las opiniones son personales y no representan a ninguna entidad para la que el autor trabaje o haya trabajado.
Riesgos. Los criptoactivos y los derivados son productos de riesgo muy elevado, con volatilidad extrema, y no están cubiertos por sistemas de garantía de inversores; se puede perder la totalidad del capital. Las rentabilidades pasadas no garantizan rentabilidades futuras.
Metodología. La recopilación de fuentes y parte de la redacción se apoyan en herramientas de inteligencia artificial; el autor define el método y asume la responsabilidad editorial del contenido.
La lectura del mercado, cada mañana en tu bandeja.
Qué ha pasado, qué está descontando el mercado y qué vigilar en la sesión. Breve, con datos y explicado para todos. Gratuita: solo necesitas tu correo.