Research › Macro semanal
Macro semanalLa Fed sube tipos y el 10 años roza el 5%, pero el VIX sigue en mínimos
En síntesis
Los bancos centrales han entrado en un nuevo ciclo de subidas, con la Fed ya en el 3,75-4,00%, mientras la energía tensiona la inflación y asoman grietas en la deuda de la IA. Aun así, el índice del miedo (VIX) está en mínimos y el bitcoin sube con fuerza.
Síntesis de 67 publicaciones de 7 fuentes institucionales.
En una frase: Los bancos centrales han cruzado el Rubicón hacia un nuevo ciclo de subidas de tipos —con la Fed ya en el 3,75-4,00% y el 10 años americano rozando el 5%— justo cuando emergen las primeras grietas bajo la superficie del boom de IA y la energía vuelve a tensionar la inflación; y sin embargo, paradójicamente, el "termómetro del miedo" (VIX) está en mínimos y el bitcoin sube con fuerza en las tres ventanas temporales, una desconexión que conviene vigilar de cerca.
1 · Dashboard de mercado (análisis de embudo: largo / medio / corto)
| Activo | Último | 6 meses | 1 mes | 1 semana |
|---|---|---|---|---|
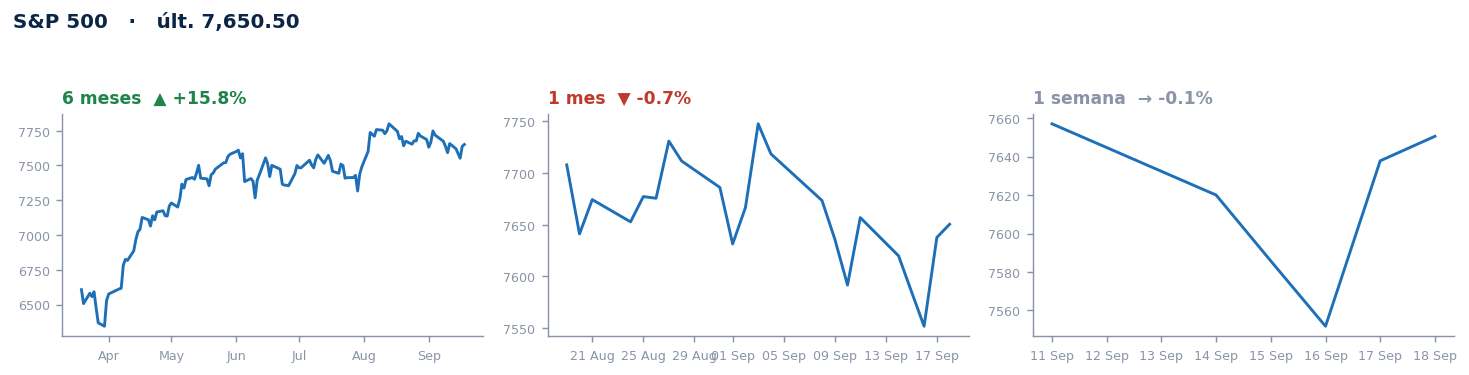
| S&P 500 | 7,650.50 | +15.8% | -0.7% | -0.1% |
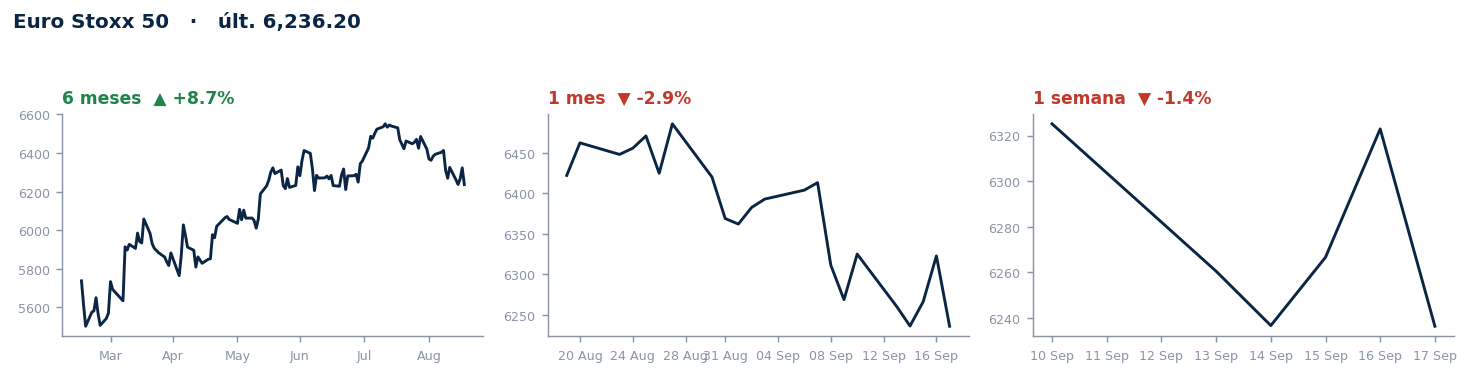
| Euro Stoxx 50 | 6,236.20 | +8.7% | -2.9% | -1.4% |
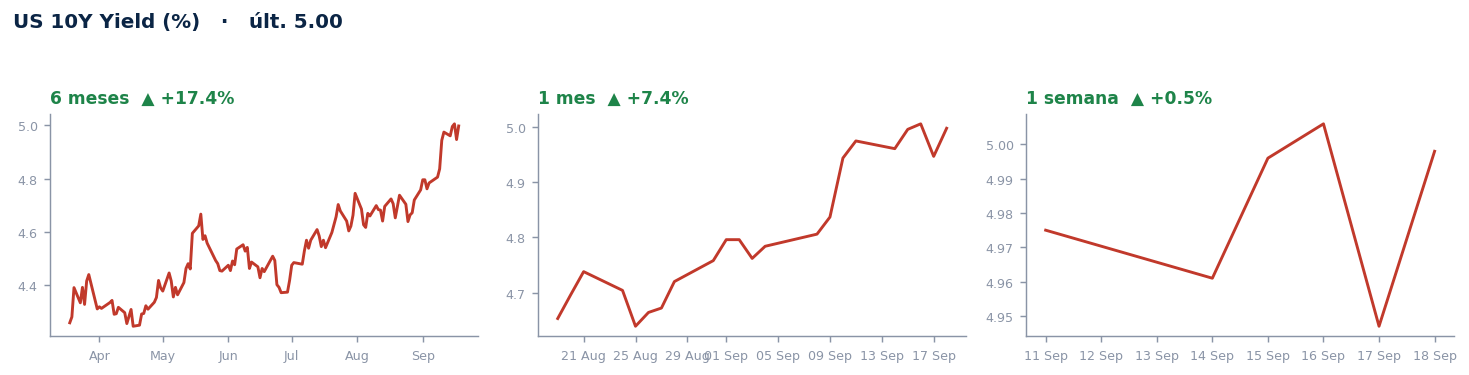
| US 10Y Yield (%) | 5.00 | +17.4% | +7.4% | +0.5% |
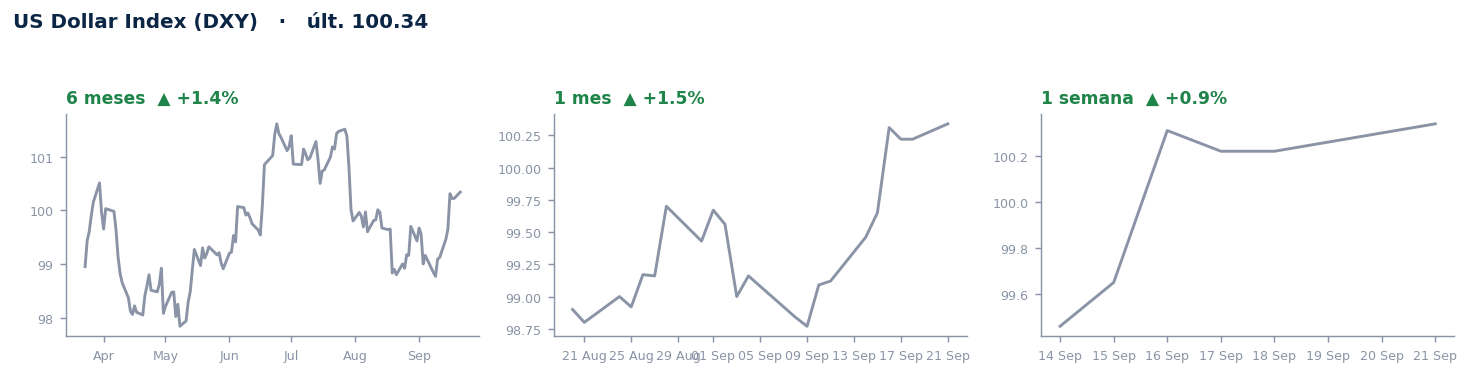
| US Dollar Index (DXY) | 100.34 | +1.4% | +1.5% | +0.9% |
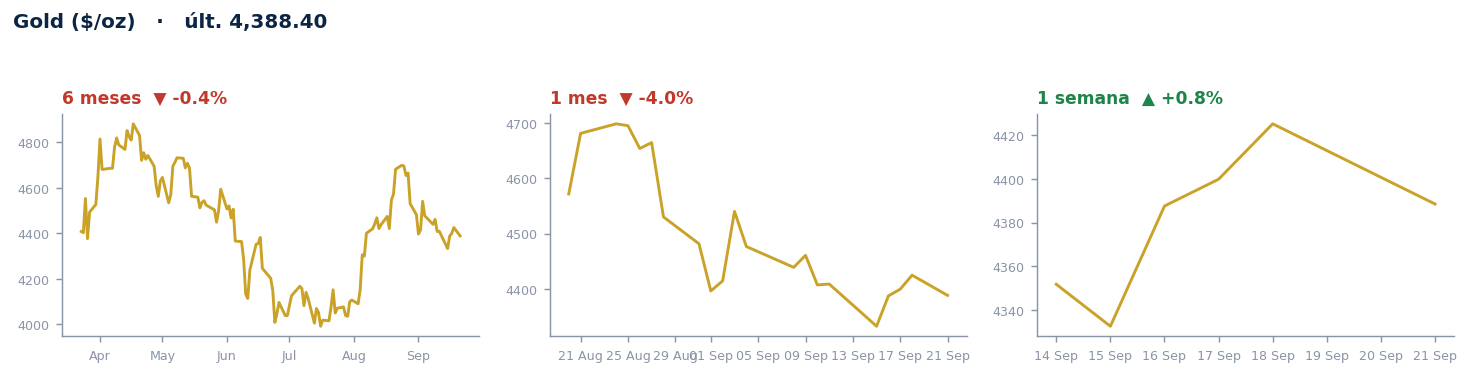
| Gold ($/oz) | 4,388.40 | -0.4% | -4.0% | +0.8% |
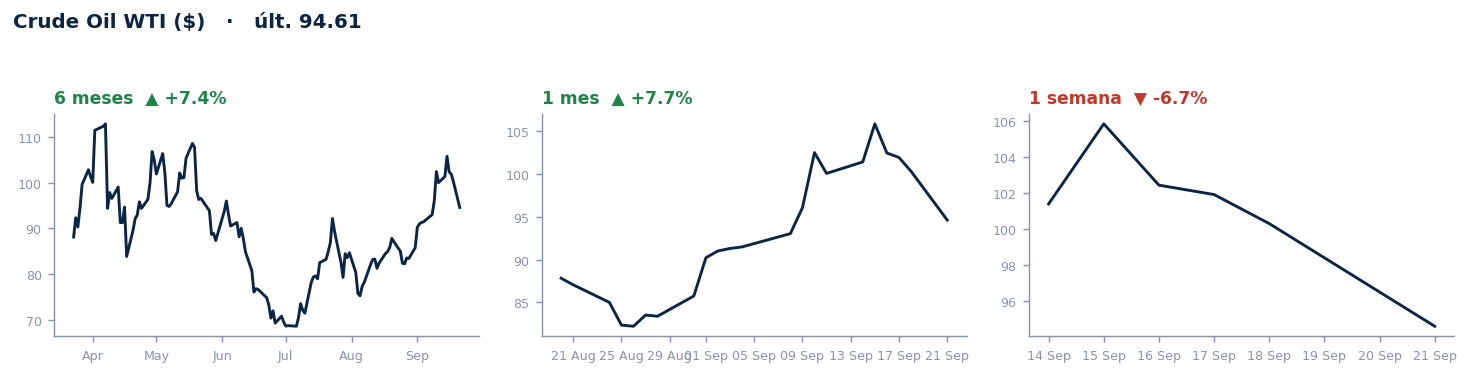
| Crude Oil WTI ($) | 94.61 | +7.4% | +7.7% | -6.7% |
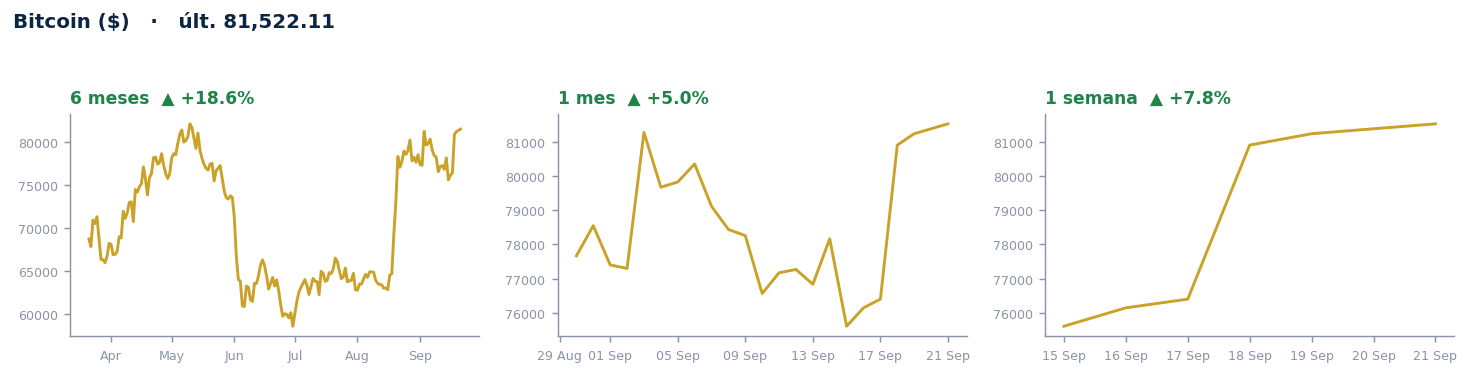
| Bitcoin ($) | 81,522.11 | +18.6% | +5.0% | +7.8% |
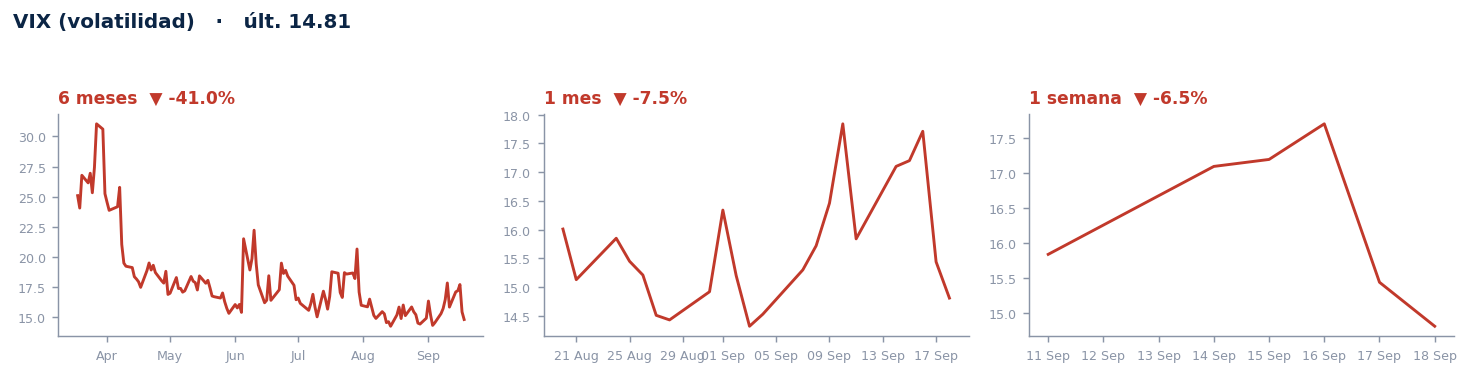
| VIX (volatilidad) | 14.81 | -41.0% | -7.5% | -6.5% |
Cada gráfica muestra el mismo activo a 3 plazos (6 meses / 1 mes / 1 semana) para leer la tendencia de fondo, la intermedia y el momento actual.
2 · La carta (léela en 5 min)
A) El giro "hawkish" ya no es una amenaza, es un hecho consumado
Empecemos por lo más importante: la Reserva Federal, bajo el mandato de Kevin Warsh, subió tipos 25 puntos básicos hasta el 3,75-4,00% y señaló que viene al menos una subida más, probablemente en diciembre1. Para quien no viva pegado a la jerga: "hawkish" (agresivo/duro) describe a un banco central que prioriza combatir la inflación aunque eso implique frenar la economía o encarecer el crédito; lo contrario es "dovish" (paloma, más permisivo con la inflación a cambio de sostener el crecimiento). Lo llamativo de esta semana es que ING ha cambiado su previsión y ahora espera subidas de tipos tanto de la Fed como del BCE en diciembre, y proyecta que el bono americano a 10 años cierre el año por encima del 5%2 — nivel que, de hecho, ya ha tocado esta semana según nuestro dashboard.
¿Por qué ha ocurrido este vuelco? Apollo lo resume con una frase incómoda: "Warsh empieza a parecerse a Volcker" — en referencia al presidente de la Fed de los años 80 que subió tipos de forma brutal para matar la inflación, aunque provocara una recesión. La lectura de BBVA matiza: Warsh "se ha acorralado a sí mismo" con una retórica dura de la que ya no puede bajarse sin perder credibilidad14. Es decir, parte de esta subida es economía y parte es psicología de mercado: si el banco central lleva semanas advirtiendo que va a subir tipos, no hacerlo mina su credibilidad futura.
B) ¿Por qué sube el 10 años si la Fed solo ha movido un cuarto de punto?
Aquí conviene parar y explicar un concepto clave: la curva de tipos es simplemente la fotografía de cuánto paga la deuda pública a distintos plazos (3 meses, 2 años, 10 años, 30 años). Cuando hablamos de que "sube el 10 años", no hablamos de lo que decide la Fed directamente —eso es el tipo a un día—, sino de lo que exige el mercado por prestar dinero a Estados Unidos durante una década. La diferencia entre lo que "debería" pagar solo por la expectativa de tipos futuros y lo que realmente paga se llama prima de plazo (term premium): es la compensación extra que pide un inversor por la incertidumbre de atar su dinero mucho tiempo, como el interés adicional que cobrarías a un amigo por prestarle dinero a devolver en 10 años en vez de en 10 días, porque en una década puede pasar cualquier cosa (inflación, impagos, sorpresas).
Esta semana el 10 años ha subido con fuerza en las tres ventanas del embudo (+17,4% a 6 meses, +7,4% al mes, +0,5% en la semana): la tendencia de fondo está claramente al alza y no muestra señales de agotamiento, solo una ligera desaceleración del ritmo semanal. Esto es coherente con la tesis de Deutsche Bank en su pieza de fondo de la semana, "The revenge of the supply-side: A new economic regime"3 (ver sección 3): no es solo que la Fed suba tipos, es que estamos entrando en un régimen donde la oferta —de energía, de materias primas críticas como el cobre, de mano de obra— es la que marca el precio, no ya la demanda. Y cuando la oferta manda, la inflación es más persistente y estructural, lo que empuja al alza la prima de plazo de forma duradera.
Cómo se transmite a los mercados: un 10 años más alto encarece las hipotecas, las emisiones corporativas y, crucialmente, la valoración de las acciones de crecimiento (cuanto más lejos están los beneficios futuros de una empresa, más penaliza un tipo de descuento más alto). También favorece al dólar frente a otras divisas, porque atrae capital que busca esa rentabilidad "libre de riesgo" más jugosa.
C) Energía: la varita que mueve todo, con un giro brusco esta semana
El informe de Allianz sobre "chokepoints" energéticos6 describe un mundo donde los cuellos de botella —estrechos marítimos, refinerías, rutas de gas— son cada vez más vulnerables a la geopolítica. Esta semana el monitor de geopolítica de BBVA confirma el cuadro: los hutíes han tomado islas estratégicas en el Mar Rojo, y la OTAN ha advertido sobre una escalada rusa cerca de territorio polaco7. Durante buena parte del verano esto empujó el petróleo por encima de los 100 dólares por barril (Brent) y el gas natural europeo (TTF) cerca de 80 euros, como recogían los informes diarios de CaixaBank Research a comienzos de septiembre.
Sin embargo, el dashboard de esta semana muestra un giro brusco: el WTI cae un -6,7% en solo 7 días, tras subir un +7,7% en el último mes y un +7,4% en 6 meses. Este es un ejemplo perfecto de por qué usamos el análisis de embudo: la tendencia de fondo sigue siendo alcista (la prima geopolítica no ha desaparecido), pero el momento de corto plazo se ha revertido con fuerza, probablemente por toma de beneficios tras el rally o por señales de que parte de la prima de riesgo extrema se está desinflando. La pregunta para las próximas semanas es si esto es una pausa técnica dentro de una tendencia alcista de fondo, o el inicio real de un giro. Con los hutíes controlando nuevas posiciones estratégicas, nuestra lectura es que la calma puede ser frágil.
Por qué importa para inversores no-macro: la energía es el input de casi todo. Si el petróleo vuelve a dispararse, alimenta directamente la inflación (como ya vimos en España, con la inflación repuntando al 4,3% interanual en agosto y con previsión de acelerar hasta el 4,7-4,9% en septiembre12), lo que a su vez presiona a los bancos centrales a seguir subiendo tipos, cerrando el círculo con el punto A.
D) La grieta bajo la superficie: el iceberg de deuda de la IA
Este es, para nosotros, el dato más importante de la semana desde el punto de vista del riesgo, y probablemente el más ignorado por el gran público. Allianz Research publicó una pieza con un título muy gráfico: "The (A)iceberg beneath tech debt: Recognized calm, rising spreads below the waterline"4. La idea es sencilla de explicar: el spread de crédito es la prima extra de interés que exige un inversor por prestar dinero a una empresa en vez de al Tesoro de EE.UU. —cuanto más "spread", más miedo a que esa empresa no pague—. La superficie del mercado (los índices bursátiles, el VIX) muestra una calma total; pero por debajo, los diferenciales de crédito de la deuda vinculada a la infraestructura de IA (los llamados "hyperscalers": los gigantes que construyen los centros de datos) están ampliándose.
Apollo, en paralelo, publicó una nota titulada "Hyperscaler CDS Widening Is Not a Dealer Inventory Story"5, que viene a decir: esto no es un problema técnico pasajero de liquidez de los bancos que hacen mercado en estos seguros de impago (CDS, Credit Default Swaps —básicamente un seguro que paga si una empresa deja de pagar su deuda—), sino una señal genuina de que el mercado empieza a exigir más protección frente al riesgo de que el boom de gasto de capital en IA no genere el retorno esperado con la rapidez suficiente. Apollo lo conecta con otra pieza suya muy reveladora: "From Who Is Deploying AI to Who Can Prove the ROI" — el mercado ha pasado de preguntar "¿quién usa IA?" a "¿quién demuestra que le sale rentable?".
Cómo se transmite: mientras el VIX (el índice que mide el miedo implícito en las opciones sobre el S&P 500, el "termómetro de pánico" de Wall Street) sigue cayendo en las tres ventanas del embudo (-41% a 6 meses, -7,5% al mes, -6,5% en la semana, situándose en 14,81, un nivel de calma extrema), el crédito corporativo de los grandes protagonistas de la IA se está encareciendo silenciosamente. Esta divergencia —acciones tranquilas, crédito nervioso— es clásicamente la que precede a correcciones bruscas: el crédito suele "oler" el problema antes que la bolsa.
E) El dólar manda, y el carry trade del yen vuelve a la carga
El Dollar Index (DXY) muestra un patrón de libro en el embudo: +1,4% a 6 meses, +1,5% al mes, +0,9% en la semana — una tendencia que no solo se mantiene, sino que acelera en todos los plazos. Esto coincide con la decisión del Banco de Japón de aplicar una subida de tipos "moderada" (dovish hike, es decir, sube pero con un tono muy cauto), lo que ha debilitado al yen de vuelta a niveles de verano, según ING9. Aquí aparece un concepto útil: el carry trade consiste en pedir prestado en una divisa con tipos bajos (el yen japonés) para invertir en activos que pagan más en otra divisa (dólares, por ejemplo) y embolsarse la diferencia; cuanto mayor es la brecha de tipos entre Japón y EE.UU., más atractivo (y más apalancado) se vuelve este carry, y más presión bajista soporta el yen.
Un dólar fuerte y unos tipos americanos altos son un cóctel exigente para activos de riesgo fuera de EE.UU. y para materias primas denominadas en dólares (como el oro, que sube cuando el dólar cae y viceversa, aunque esta semana veremos una excepción interesante).
F) Europa: fragmentación política que pesa sobre el mercado
El Euro Stoxx 50 presenta el patrón de embudo opuesto al deseable: +8,7% a 6 meses (tendencia de fondo aún positiva) pero -2,9% al mes y -1,4% en la semana — es decir, el impulso se ha revertido y acelera a la baja, la señal de alerta más clara de todo el dashboard. Parte de la explicación es política: las elecciones estatales alemanas han mostrado una polarización creciente, con victoria de la AfD (extrema derecha) en Mecklenburg-Vorpommern y de Die Linke (izquierda) en Berlín, lo que, según ING, complica todavía más la agenda de reformas del canciller Friedrich Merz10. A esto se suma la incertidumbre presupuestaria en Francia de cara a 2027, mencionada en el informe de tipos de ING sobre el mercado de deuda a largo plazo11, aunque en ese mismo informe se destaca un balón de oxígeno: el Banco de Inglaterra ha decidido frenar sus ventas de deuda a largo plazo (parte de lo que se llama QT, quantitative tightening o "ajuste cuantitativo" —el proceso inverso a la impresión de dinero, en el que el banco central reduce su balance vendiendo o dejando vencer bonos que compró en el pasado—), lo que ha aliviado algo la presión sobre los tramos largos de la curva europea.
G) La gran anomalía de la semana: Bitcoin sube mientras todo se endurece
Terminamos con el dato que más nos ha llamado la atención. El bitcoin es el único activo del dashboard con el embudo perfectamente alineado y acelerando al alza en las tres ventanas: +18,6% a 6 meses, +5,0% al mes, +7,8% en la última semana. Esto ocurre en el mismo periodo en el que la Fed sube tipos, el 10 años toca el 5%, el dólar se fortalece y el crédito de la IA empieza a mostrar tensión. En un manual de macro clásico, un entorno de tipos reales altos y dólar fuerte debería ser el peor escenario para un activo especulativo sin flujo de caja como el bitcoin. Que ocurra lo contrario sugiere una de dos cosas (o ambas): (1) parte del mercado está empezando a tratar al bitcoin como cobertura frente a la persistencia de la inflación y la erosión de credibilidad de los bancos centrales tras el episodio Warsh, de forma similar a como reaccionó el oro esta semana (+0,8%, cortando una racha de debilidad mensual del -4%) tras el repunte de tensión geopolítica; o (2) estamos ante un flujo de capital especulativo que rota hacia el activo con más beta al alza en un contexto de baja volatilidad medida (VIX en mínimos), sin que ese apetito esté anclado en fundamentales de cobertura. Ninguna de las dos lecturas es tranquilizadora del todo: la primera implica que el mercado empieza a dudar de los bancos centrales; la segunda implica complacencia especulativa clásica de final de ciclo.
3 · Artículo de la semana (lectura obligada)
The revenge of the supply-side: A new economic regime — Deutsche Bank Research.
Es la pieza que mejor conecta todos los puntos del dashboard de esta semana: por qué el 10 años puede seguir subiendo aunque la Fed solo mueva un cuarto de punto, por qué el dólar se fortalece, por qué la energía y materias primas críticas (como el cobre, tema que también aborda Apollo esta semana en "AI Needs Copper Now, New Mines Arrive in the 2040s"13) están marcando el ritmo de la inflación en lugar de la demanda de consumo. Si esta tesis de "régimen de oferta" es correcta, implica que los tipos de interés altos no son un episodio pasajero de un par de trimestres, sino el nuevo terreno de juego para los próximos años — con todas las implicaciones que eso tiene para la valoración de activos de larga duración (bonos largos, acciones de crecimiento, y potencialmente cripto en su vertiente más especulativa). Recomendamos su lectura completa a cualquier lector que quiera entender el marco de fondo detrás del análisis de esta carta.
-
BBVA Research, "US | Fed delivers hike one, signals one more to come", 17 sept. 2026. https://www.bbvaresearch.com/en/publicaciones/us-fed-delivers-hike-one-signals-one-more-to-come/ ↩
-
ING Think, "Why we've changed our Fed and ECB calls". https://think.ing.com/articles/we-changed-our-fed-and-ecb-call/ ↩
-
Deutsche Bank Research, "The revenge of the supply-side: A new economic regime". https://www.dbresearch.com/PROD/IE-PROD/PROD0000000000652061/The_revenge_of_the_supply-side%3A_A_new_economic_reg.pdf ↩
-
Allianz Research, "The (A)iceberg beneath tech debt: Recognized calm, rising spreads below the waterline". https://www.allianz.com/en/economic_research/insights/publications/specials_fmo/260910-AI-Capital-Markets.html ↩
-
Apollo - Daily Spark, "Hyperscaler CDS Widening Is Not a Dealer Inventory Story". https://www.apollo.com/wealth/insights-news/insights/daily-spark/hyperscaler-cds-widening-is-not-a-dealer-inventory-story ↩
-
Allianz Research, "Chokepoints and pressure points: what is breaking and reshaping global energy markets". https://www.allianz.com/en/economic_research/insights/publications/specials_fmo/260916-Energy-Markets.html ↩
-
BBVA Research, "Global | BBVA Research Big Data Geopolitics Monitor, 15 September 2026". https://www.bbvaresearch.com/en/publicaciones/global-bbva-research-big-data-geopolitics-monitor-15-september-2026/ ↩
-
CaixaBank Research, "Financial Markets Daily Report", 17 sept. 2026. https://www.caixabankresearch.com/en/publications/financial-markets-daily-report/17-september-2026 ↩
-
ING Think, "FX Daily: Bank of Japan plays catch-up with the Fed". https://think.ing.com/articles/fx-daily-boj-plays-catch-up-with-fed/ ↩
-
ING Think, "German state elections: Two states, two extremes". https://think.ing.com/snaps/german-state-elections-two-states-two-extremes/ ↩
-
ING Think, "Rates Spark: Global long-end gets some relief from the BoE". https://think.ing.com/articles/rates-spark-global-long-end-gets-some-relief-from-the-boe/ ↩
-
BBVA Research, "Spain | Inflation rebounded in August and will accelerate in September". https://www.bbvaresearch.com/en/publicaciones/spain-inflation-rebounded-in-august-and-will-accelerate-in-september/ ↩
-
Apollo - Daily Spark, "AI Needs Copper Now, New Mines Arrive in the 2040s". https://www.apollo.com/wealth/insights-news/insights/daily-spark/ai-needs-copper-now-new-mines-arrive-in-the-2040s ↩
-
BBVA Research, "US | Cornered into a hike?". https://www.bbvaresearch.com/en/publicaciones/us-cornered-into-a-hike/ ↩
Información importante
Documento elaborado por Juan Torres-Molina (Torres Molina Capital) con fines exclusivamente informativos y divulgativos, a partir de fuentes públicas que se consideran fiables pero cuya exactitud e integridad no se garantizan. Refleja opiniones personales a la fecha de publicación, que pueden cambiar sin previo aviso y no se actualizarán necesariamente.
No constituye asesoramiento en materia de inversión, ni una recomendación personalizada, ni una oferta o solicitud de compra o venta de ningún instrumento financiero o criptoactivo, y no tiene en cuenta los objetivos, la situación financiera ni el perfil de riesgo de ningún lector. Cualquier decisión de inversión es responsabilidad exclusiva de quien la toma.
Conflictos de interés. El autor invierte por cuenta propia y puede mantener, adquirir o vender posiciones en los activos mencionados, antes o después de la publicación. Las opiniones son personales y no representan a ninguna entidad para la que el autor trabaje o haya trabajado.
Riesgos. Los criptoactivos y los derivados son productos de riesgo muy elevado, con volatilidad extrema, y no están cubiertos por sistemas de garantía de inversores; se puede perder la totalidad del capital. Las rentabilidades pasadas no garantizan rentabilidades futuras.
Metodología. La recopilación de fuentes y parte de la redacción se apoyan en herramientas de inteligencia artificial; el autor define el método y asume la responsabilidad editorial del contenido.
La lectura del mercado, cada mañana en tu bandeja.
Qué ha pasado, qué está descontando el mercado y qué vigilar en la sesión. Breve, con datos y explicado para todos. Gratuita: solo necesitas tu correo.