Research › Macro semanal
Macro semanalDel recorte a la subida: el mercado empieza a temer que la Fed suba tipos
En síntesis
Un dato de empleo muy superior a lo esperado y el tono duro de Warsh han llevado al mercado a descontar una posible subida de tipos de la Fed. A la vez, el conflicto con Irán dispara el petróleo y asoman grietas en el crédito privado ligado al software.
Síntesis de 95 publicaciones de 7 fuentes institucionales.
En una frase: El mercado ha dejado de esperar que la Fed baje tipos y ha empezado a temer que los suba, justo cuando el conflicto entre EEUU e Irán dispara el petróleo y reabre las dudas sobre quién manda realmente en los tipos largos —la Fed o el propio mercado de bonos—, mientras bajo la superficie del crédito privado ligado a software empiezan a verse las primeras grietas.
1 · Dashboard de mercado (análisis de embudo: largo / medio / corto)
| Activo | Último | 6 meses | 1 mes | 1 semana |
|---|---|---|---|---|
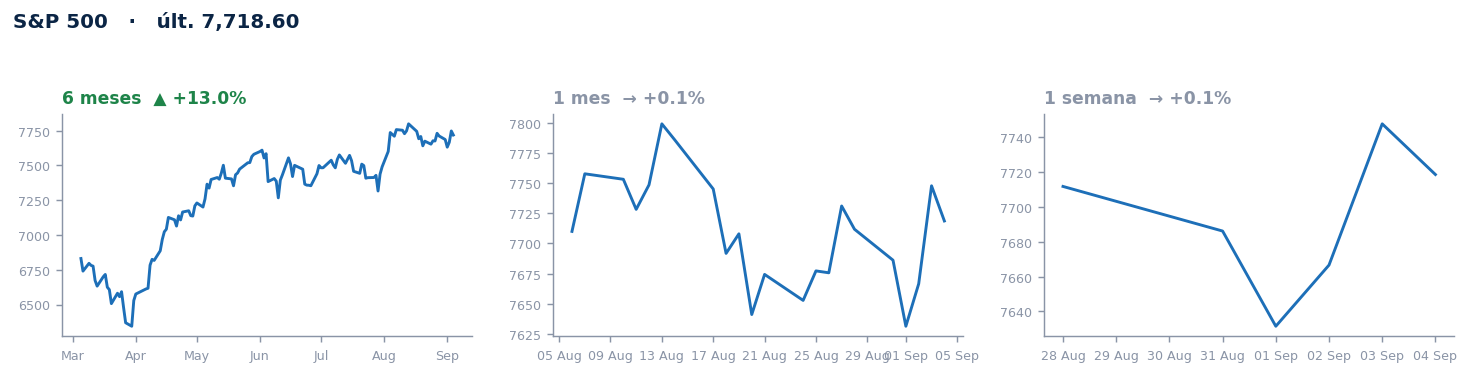
| S&P 500 | 7,718.60 | +13.0% | +0.1% | +0.1% |
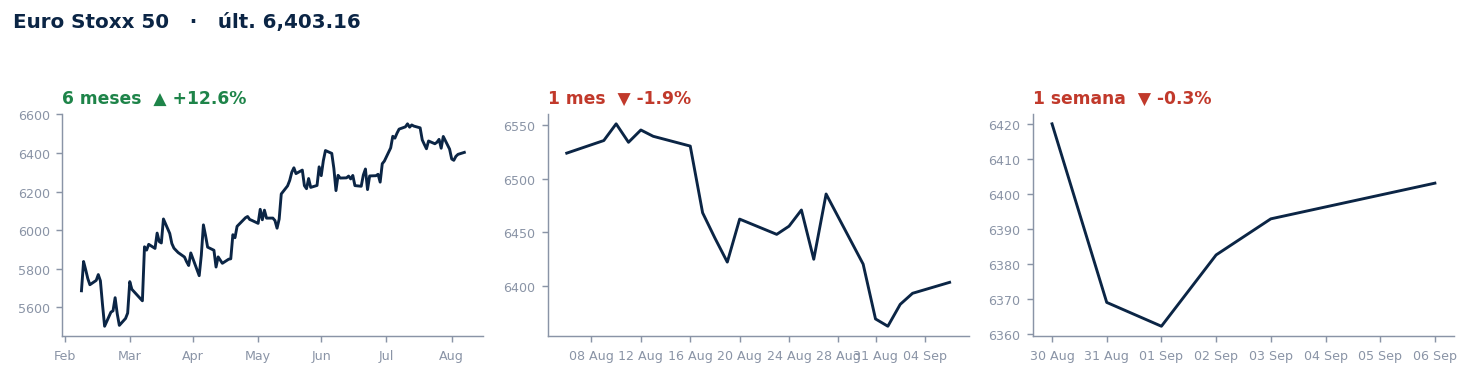
| Euro Stoxx 50 | 6,403.16 | +12.6% | -1.9% | -0.3% |
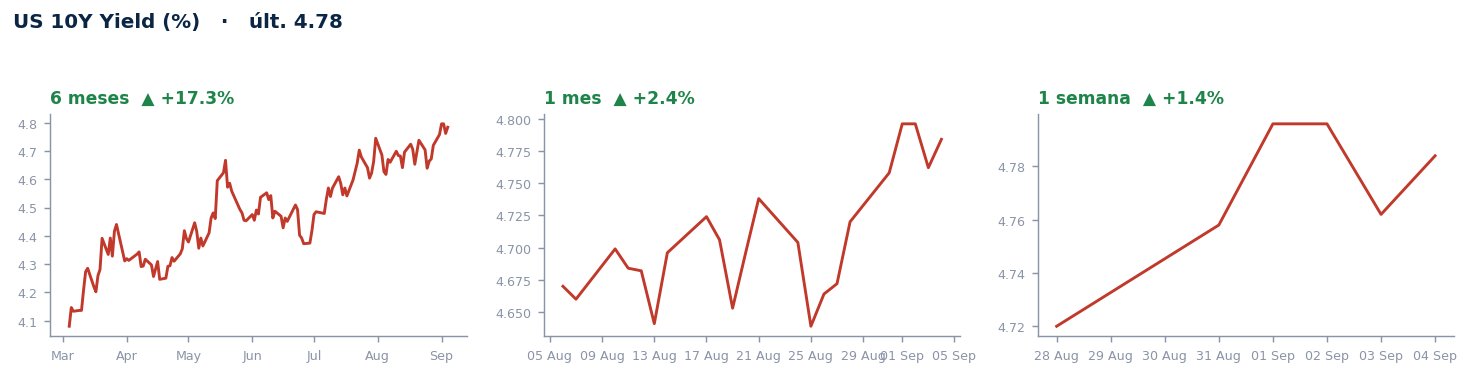
| US 10Y Yield (%) | 4.78 | +17.3% | +2.4% | +1.4% |
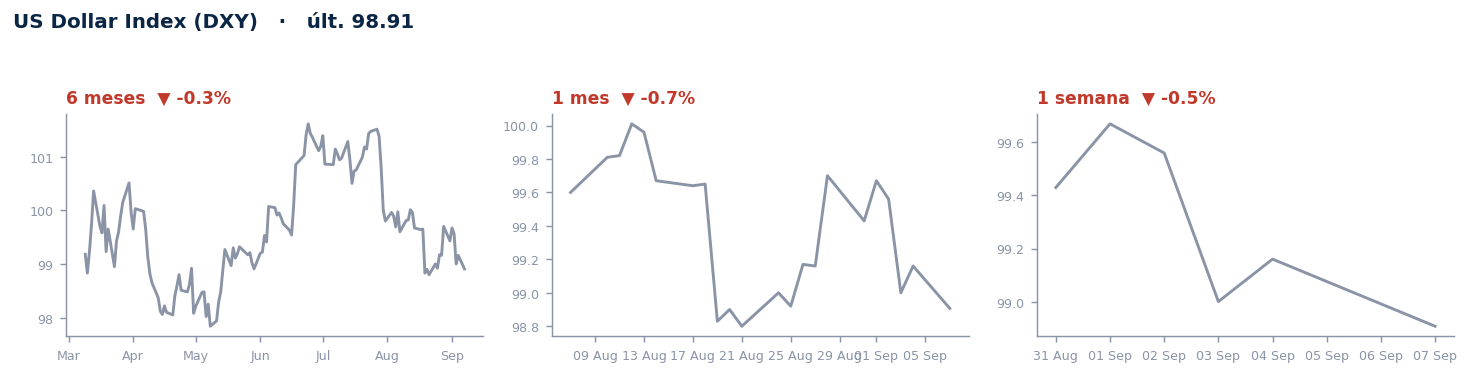
| US Dollar Index (DXY) | 98.91 | -0.3% | -0.7% | -0.5% |
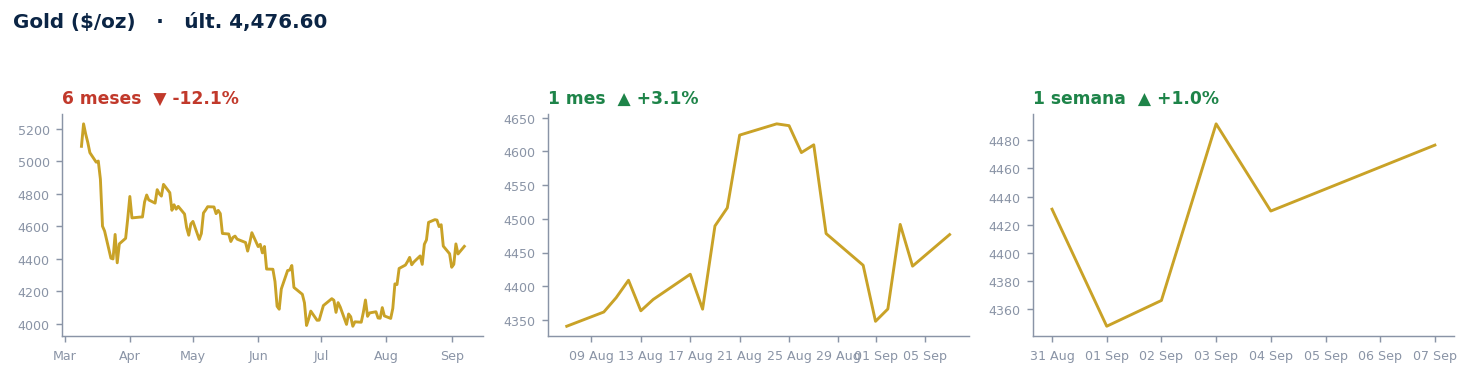
| Gold ($/oz) | 4,476.60 | -12.1% | +3.1% | +1.0% |
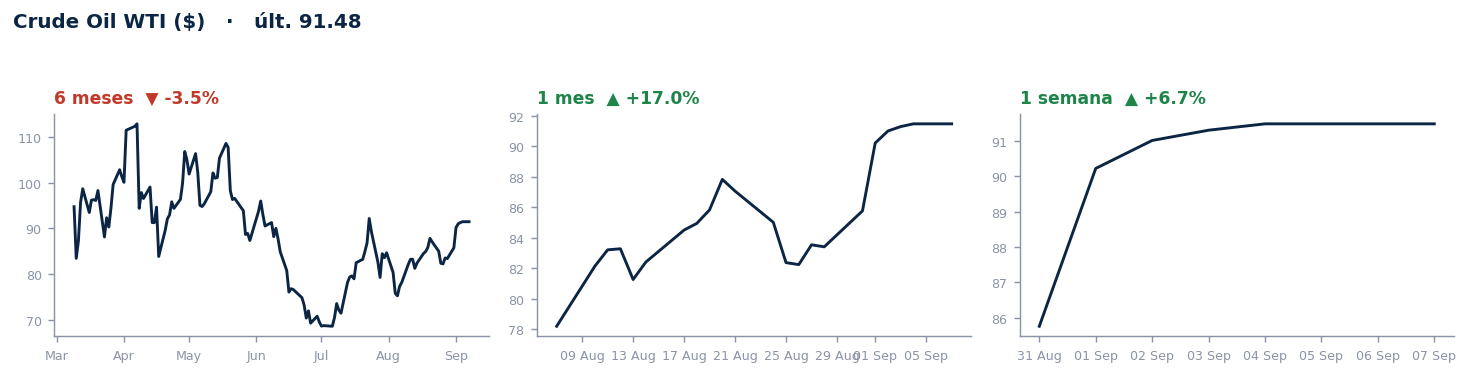
| Crude Oil WTI ($) | 91.48 | -3.5% | +17.0% | +6.7% |
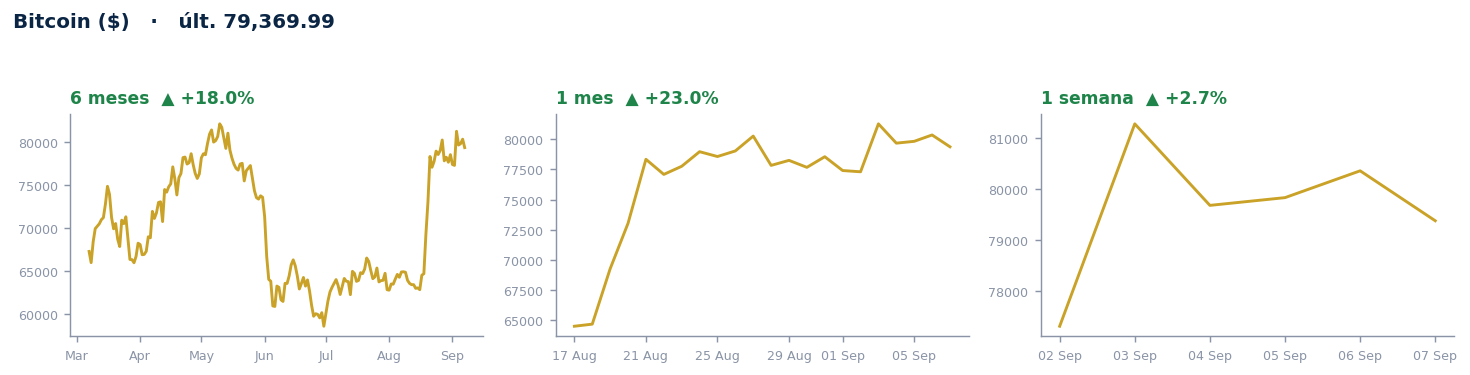
| Bitcoin ($) | 79,369.99 | +18.0% | +23.0% | +2.7% |
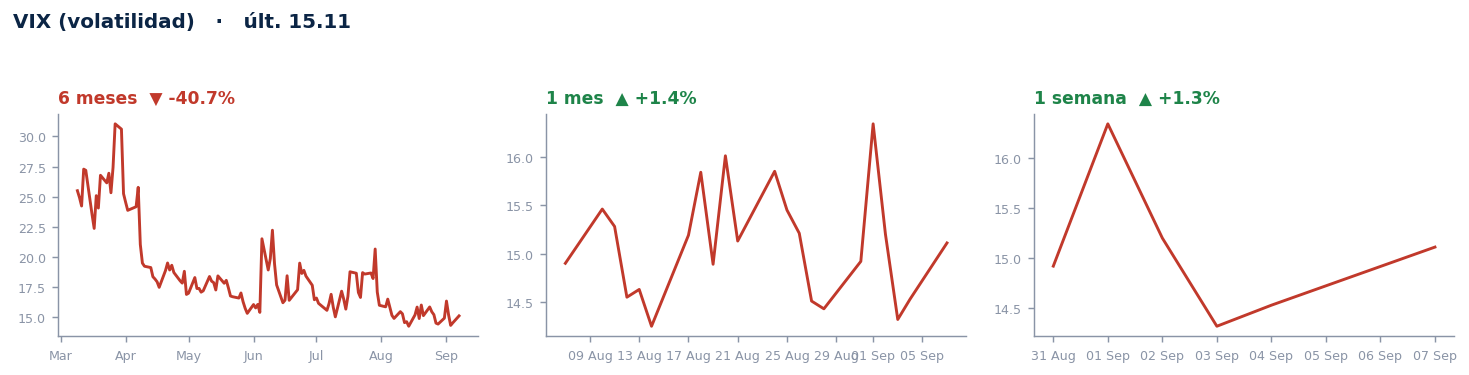
| VIX (volatilidad) | 15.11 | -40.7% | +1.4% | +1.3% |
Cada gráfica muestra el mismo activo a 3 plazos (6 meses / 1 mes / 1 semana) para leer la tendencia de fondo, la intermedia y el momento actual.
2 · La carta (léela en 5 min)
El giro que nadie tenía en el guion: de "recorte" a "subida"
Durante buena parte del verano el consenso era sencillo: la Fed acabaría bajando tipos porque los datos de empleo se enfriaban. El jueves de esta semana ese guion aún se sostenía —el gobernador de la Fed, Christopher Waller, lanzó comentarios "dovish" (es decir, favorables a tipos más bajos o, como mínimo, a no subirlos) y el mercado redujo a la mitad la probabilidad de una subida en septiembre. Pero el viernes llegó un dato de empleo en EEUU que voló por encima de cualquier previsión: 162.000 puestos de trabajo creados frente a los 55.000 esperados, con revisión al alza del dato de julio. Un mercado laboral así de fuerte reduce la urgencia de bajar tipos y, combinado con los comentarios del nuevo presidente de la Fed, Kevin Warsh —quien en Jackson Hole habló con un tono claramente "hawkish" (favorable a tipos altos) aunque evitando dar "forward guidance" (orientación explícita sobre sus próximos movimientos)—, ha llevado al mercado a poner en precio no ya una pausa, sino una posible subida de 25 puntos básicos el 16 de septiembre. Esto es un cambio de régimen: hace apenas unas semanas se hablaba de recortes; ahora se habla de subidas. El dashboard lo confirma con nitidez: la rentabilidad del bono americano a 10 años (US 10Y Yield) sube en los tres horizontes del embudo —fondo, medio y corto plazo (+17,3% / +2,4% / +1,4%)—, una tendencia que no solo no se frena sino que acelera en la última semana.
¿Quién manda en los tipos largos? La tesis de la "prima de plazo"
Aquí conviene pararse en un concepto clave que atraviesa buena parte del análisis de la semana: la prima de plazo (term premium), que es la compensación extra que exigen los inversores por prestar dinero a largo plazo en lugar de a corto, ante la incertidumbre de qué pasará con la inflación, el déficit público o la política monetaria en el futuro. Apollo lo resume con un titular directo: "The Market, Not The Fed, Now Sets Long Rates". La idea es que, aunque la Fed controla el tipo de interés a corto plazo, el tipo a 10 o 30 años lo fija cada vez más el propio mercado de bonos, exigiendo más rentabilidad porque desconfía de la sostenibilidad fiscal de EEUU. Apollo añade una crítica de calado: el Tesoro americano debería haber emitido mucha más deuda a largo plazo cuando los tipos estaban cerca de cero, y no lo hizo; ahora tiene que refinanciar un volumen enorme de deuda a corto plazo a tipos mucho más caros, lo que a su vez presiona más al alza los tipos largos. Es una bola de nieve fiscal que Allianz analiza en profundidad en su pieza sobre el "bond market rout" (el desplome/repunte brusco de precios en el mercado de bonos, que implica que sus rentabilidades suben con fuerza) —nuestro artículo de la semana, ver sección 3—.
Credibilidad de los bancos centrales: el activo que nadie cotiza pero todos necesitan
En paralelo, Allianz publicó un análisis muy relevante sobre la credibilidad de los bancos centrales como factor de riesgo en sí mismo: el BCE lidera en confianza, el Banco de Japón (BoJ) se queda rezagado, y tanto la Fed como el Banco de Inglaterra (BoE) están bajo escrutinio. Esto no es un detalle académico: cuando el mercado empieza a dudar de si un banco central actúa por convicción técnica o por presión política, exige más prima de riesgo en toda la curva de tipos (la representación de los tipos de interés según el plazo del bono; su forma anticipa expectativas de crecimiento e inflación). El caso de la Fed es paradigmático esta semana: Warsh endureciendo el discurso mientras el secretario del Tesoro, Bessent, presiona en la dirección contraria (Apollo dedica una pieza entera a defenderlo: "Bessent Is Right") genera ruido sobre la independencia real de la institución. Ese ruido se paga en forma de mayor prima de plazo, es decir, tipos largos más altos de lo que justificarían solo los fundamentales económicos.
Oriente Medio: el petróleo vuelve a mandar en la inflación
El segundo gran motor de la semana ha sido geopolítico. Estados Unidos lanzó ataques contra Irán, que respondió con represalias, generando lo que ING describe como un "estancamiento prolongado" en el Golfo Pérsico. El resultado en el dashboard es contundente: el petróleo WTI sube un 17% en el último mes y un 6,7% solo en la última semana, revirtiendo con fuerza una tendencia de fondo a 6 meses que aún era negativa (-3,5%). BBVA matiza que, pese al susto por un posible cierre del Estrecho de Ormuz —paso clave para el petróleo mundial—, el impacto en precios se ha limitado a un 4% gracias a las reservas globales disponibles, pero la volatilidad y la incertidumbre persisten mientras el conflicto no se resuelva. CaixaBank documenta día a día cómo estas tensiones han ido moviendo el mercado: sesiones de "risk-off" (aversión al riesgo, los inversores venden activos considerados peligrosos y buscan refugio) con caídas generalizadas en bolsa y repuntes del dólar como refugio los días de escalada, alternadas con sesiones más calmadas cuando el discurso de la Fed se suavizaba. Este vaivén entre miedo geopolítico y expectativas de tipos es la clave para entender por qué el oro, tras meses de corrección, ha empezado a repuntar con fuerza en el corto plazo (+3,1% en el mes, +1,0% en la semana) pese a que su tendencia de fondo a 6 meses sigue siendo negativa (-12,1%): el oro actúa como cobertura tanto frente a la inflación que puede traer un petróleo más caro como frente a la desconfianza institucional que comentábamos antes.
Grietas bajo la superficie: el crédito privado ligado a software
Mientras los focos estaban en la Fed y en Oriente Medio, Apollo ha ido documentando durante la semana una historia menos visible pero potencialmente más importante para los próximos meses: el estrés creciente en el crédito privado (los préstamos que fondos especializados —no bancos— conceden directamente a empresas, muy popular en la última década como alternativa a la financiación bancaria tradicional) concentrado en el sector de software. Los datos que aporta son reveladores: los rendimientos "PIK" de los BDC (Business Development Companies, vehículos cotizados que canalizan este crédito privado) están subiendo. Un rendimiento PIK (payment-in-kind) es aquel en el que la empresa prestataria no paga los intereses en efectivo, sino que los suma al principal de la deuda —es decir, pide prestado para pagar los intereses de lo que ya debía—. Que este tipo de rendimiento suba es una señal clásica de que las empresas empiezan a tener problemas de caja. Apollo añade que las tasas de recuperación (lo que consigue cobrar un acreedor cuando una empresa impaga) están cayendo, con menos "sobras" tanto en canjes de deuda distressed como entre prestatarios de software, y que el crédito privado está especialmente concentrado justo donde la disrupción de la inteligencia artificial (IA) golpea con más fuerza a los modelos de negocio tradicionales de software. Esto es lo que en la jerga se conoce como el riesgo de parálisis del crédito privado: cuando estos fondos empiezan a desconfiar de sus prestatarios, dejan de refinanciar con normalidad y el grifo de liquidez para empresas medianas se cierra, un fenómeno que no se ve en la bolsa cotizada pero que puede convertirse en un problema sistémico si se generaliza. Deutsche Bank, desde otro ángulo, invita a poner esto en perspectiva histórica con su informe "AI at 70: 14 lessons from a lifetime of boom and bust", recordando que todos los ciclos de entusiasmo tecnológico han tenido su fase de purga de los modelos de negocio más débiles.
Lectura del embudo: dónde está el mercado realmente
Aplicando la lógica de embudo —mirar primero la tendencia de fondo (6 meses), luego confirmar si se mantiene en el plazo intermedio (1 mes) y finalmente el momento actual (1 semana)— el panorama de esta semana deja mensajes muy claros:
- Bitcoin es el activo con la lectura más limpia: alcista en los tres plazos (+18% / +23% / +2,7%), con el medio plazo incluso más fuerte que el largo, señal de aceleración de la tendencia. No hay contradicción entre horizontes: la tendencia está confirmada.
- US 10Y Yield presenta el mismo patrón de confirmación, pero en sentido de riesgo: sube en fondo, medio y corto plazo, sin ninguna señal de agotamiento. El "bond rout" no es un episodio puntual, es una tendencia que se refuerza.
- Euro Stoxx 50 muestra la lectura de embudo más preocupante: fuerte tendencia de fondo (+12,6%) que se ha roto en el último mes (-1,9%) y sigue negativa en la semana (-0,3%). Cuando el medio y el corto plazo divergen de la tendencia de fondo, es la señal típica de que un techo se está formando o de que, al menos, el mercado está en fase de digestión tras meses de subidas.
- S&P 500, en cambio, muestra una meseta constructiva: tras un fuerte +13% en 6 meses, tanto el mes como la semana están prácticamente planos (+0,1% / +0,1%). No es una señal bajista —es consolidación en máximos—, pero merece vigilancia porque suele preceder a un movimiento direccional claro en una u otra dirección.
- Oro exhibe el patrón inverso al de las bolsas europeas: tendencia de fondo negativa (-12,1%) que se está revirtiendo en el medio y corto plazo (+3,1% / +1,0%), el patrón típico de un posible cambio de tendencia de bajista a alcista, coherente con el papel de refugio que está jugando ante la geopolítica.
- VIX (el índice de volatilidad implícita del S&P 500, que sube cuando los inversores compran protección ante caídas; se le llama coloquialmente "el índice del miedo") sigue muy por debajo de sus niveles de hace 6 meses (-40,7%), pero repunta ligeramente tanto en el mes como en la semana (+1,4% / +1,3%). Es un repunte pequeño, pero es exactamente el tipo de señal temprana que conviene vigilar: la complacencia empieza a resquebrajarse justo cuando confluyen bond rout, geopolítica y estrés de crédito privado.
- DXY (dólar) es la pieza más contraintuitiva: cae en los tres plazos pese a que los tipos americanos suben y se espera una subida de la Fed. ING lo explica bien: "Don't call it a dollar comeback" y "Dollar downtrend delayed" — la subida de tipos de la Fed dará soporte puntual al dólar, pero la tendencia estructural de debilidad (ligada al propio problema fiscal y de prima de plazo que comentábamos antes) sigue dominando de fondo.
3 · Artículo de la semana (lectura obligada)
Ten top-of-mind questions on the bond market rout — Allianz Research.
Es la pieza que mejor conecta todos los hilos de esta carta: por qué suben los tipos largos, qué papel juega la prima de plazo, qué responsabilidad tiene la política fiscal frente a la monetaria, y qué escenarios de estrés puede desencadenar un "rout" (una subida brusca y sostenida de rentabilidades, con caída de precios) en el mercado de bonos soberanos. Es lectura obligada porque, si la tesis de Apollo de que "el mercado, no la Fed, fija ahora los tipos largos" es correcta, entender los mecanismos de este informe es la clave para anticipar el próximo movimiento en renta variable, dólar, oro y cripto durante las próximas semanas.
Información importante
Documento elaborado por Juan Torres-Molina (Torres Molina Capital) con fines exclusivamente informativos y divulgativos, a partir de fuentes públicas que se consideran fiables pero cuya exactitud e integridad no se garantizan. Refleja opiniones personales a la fecha de publicación, que pueden cambiar sin previo aviso y no se actualizarán necesariamente.
No constituye asesoramiento en materia de inversión, ni una recomendación personalizada, ni una oferta o solicitud de compra o venta de ningún instrumento financiero o criptoactivo, y no tiene en cuenta los objetivos, la situación financiera ni el perfil de riesgo de ningún lector. Cualquier decisión de inversión es responsabilidad exclusiva de quien la toma.
Conflictos de interés. El autor invierte por cuenta propia y puede mantener, adquirir o vender posiciones en los activos mencionados, antes o después de la publicación. Las opiniones son personales y no representan a ninguna entidad para la que el autor trabaje o haya trabajado.
Riesgos. Los criptoactivos y los derivados son productos de riesgo muy elevado, con volatilidad extrema, y no están cubiertos por sistemas de garantía de inversores; se puede perder la totalidad del capital. Las rentabilidades pasadas no garantizan rentabilidades futuras.
Metodología. La recopilación de fuentes y parte de la redacción se apoyan en herramientas de inteligencia artificial; el autor define el método y asume la responsabilidad editorial del contenido.
La lectura del mercado, cada mañana en tu bandeja.
Qué ha pasado, qué está descontando el mercado y qué vigilar en la sesión. Breve, con datos y explicado para todos. Gratuita: solo necesitas tu correo.