Research › Macro semanal
Macro semanalCalma en la superficie, tensión debajo: guerra, tipos largos y deuda de la IA
En síntesis
Las bolsas suben con el índice del miedo (VIX) en mínimos y el bitcoin disparado, pero debajo se acumulan tres grietas: la guerra en Oriente Medio, unos tipos largos que fija el propio mercado y no la Fed, y la deuda ligada a la IA. Conviene vigilarlas.
Síntesis de 53 publicaciones de 7 fuentes institucionales.
En una frase: Los mercados suben con VIX en mínimos y Bitcoin disparado, pero bajo la superficie se acumulan tres grietas —una guerra que no termina de apagarse en Oriente Medio, unos tipos largos que ya no dependen de la Fed sino del propio mercado, y una montaña de deuda ligada a la IA que empieza a mover los spreads de crédito— que conviene vigilar antes de que el "todo sube" se convierta en "todo corrige a la vez".
1 · Dashboard de mercado (análisis de embudo: largo / medio / corto)
| Activo | Último | 6 meses | 1 mes | 1 semana |
|---|---|---|---|---|
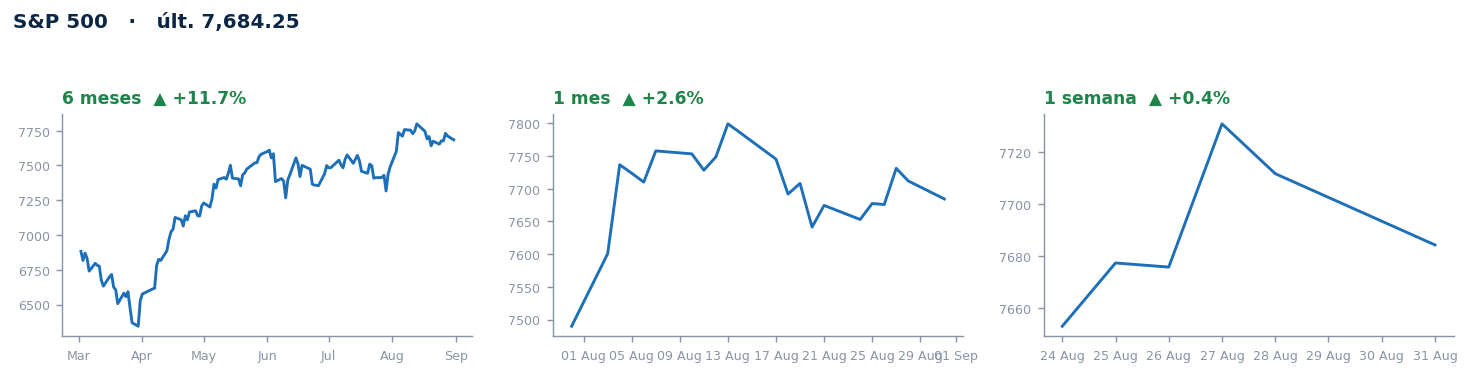
| S&P 500 | 7,684.25 | +11.7% | +2.6% | +0.4% |
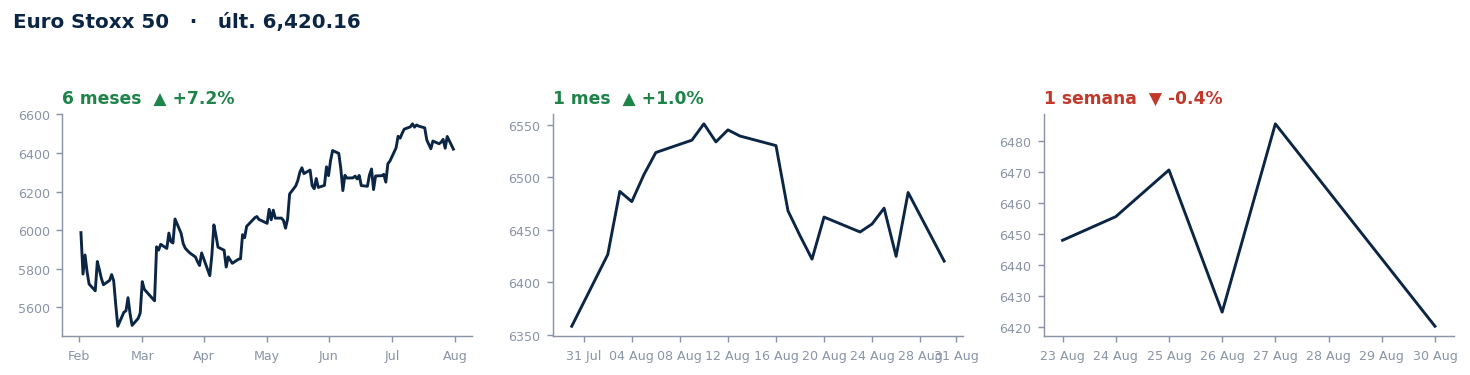
| Euro Stoxx 50 | 6,420.16 | +7.2% | +1.0% | -0.4% |
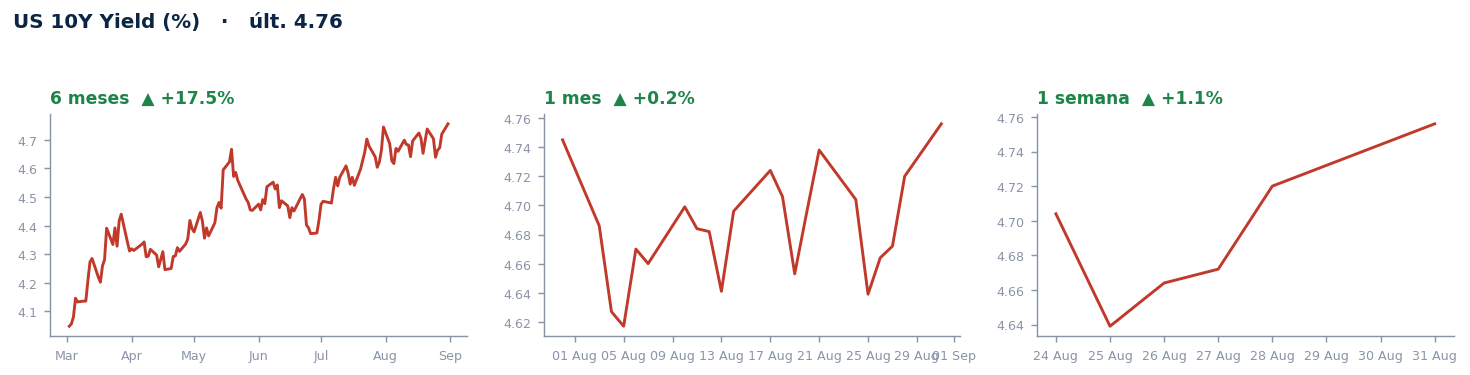
| US 10Y Yield (%) | 4.76 | +17.5% | +0.2% | +1.1% |
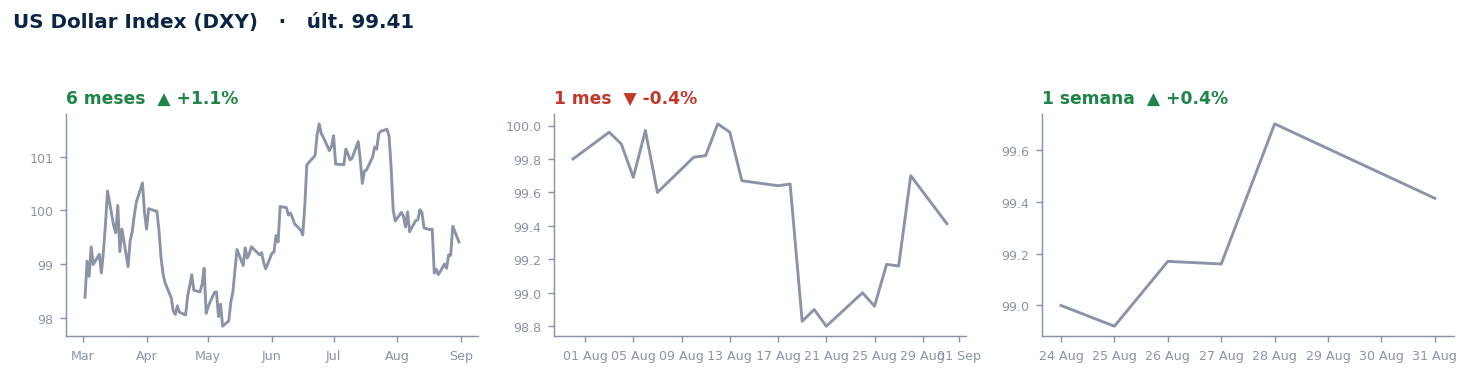
| US Dollar Index (DXY) | 99.41 | +1.1% | -0.4% | +0.4% |
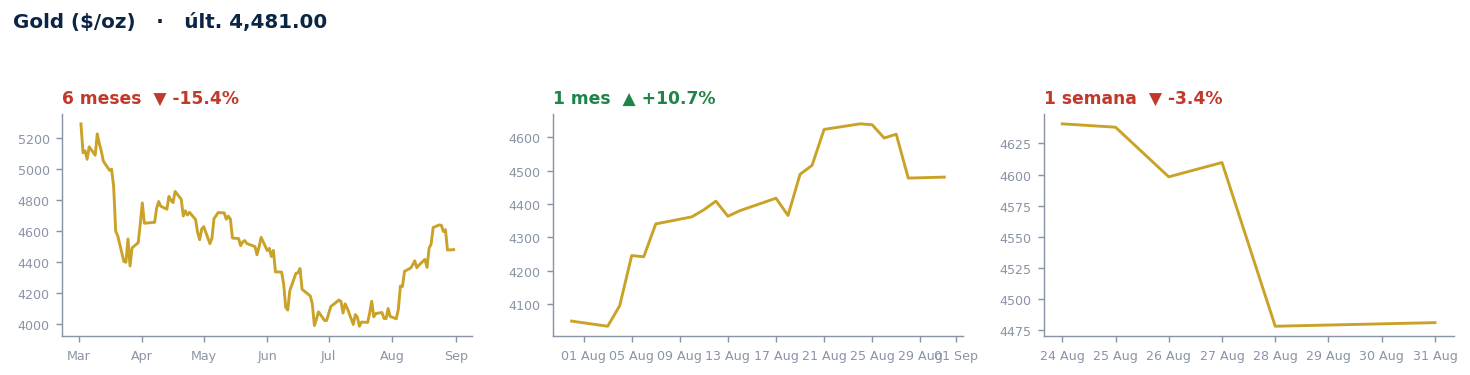
| Gold ($/oz) | 4,481.00 | -15.4% | +10.7% | -3.4% |
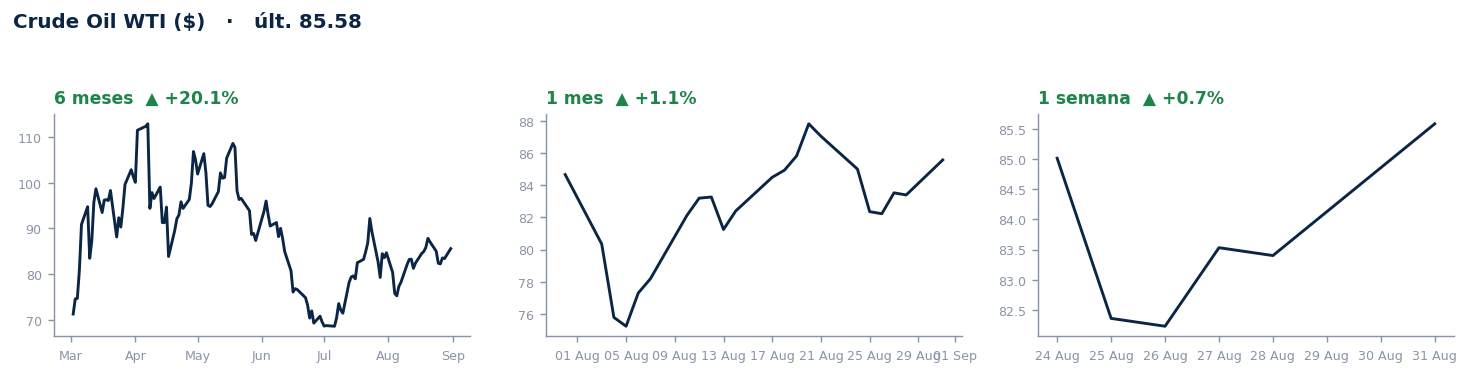
| Crude Oil WTI ($) | 85.58 | +20.1% | +1.1% | +0.7% |
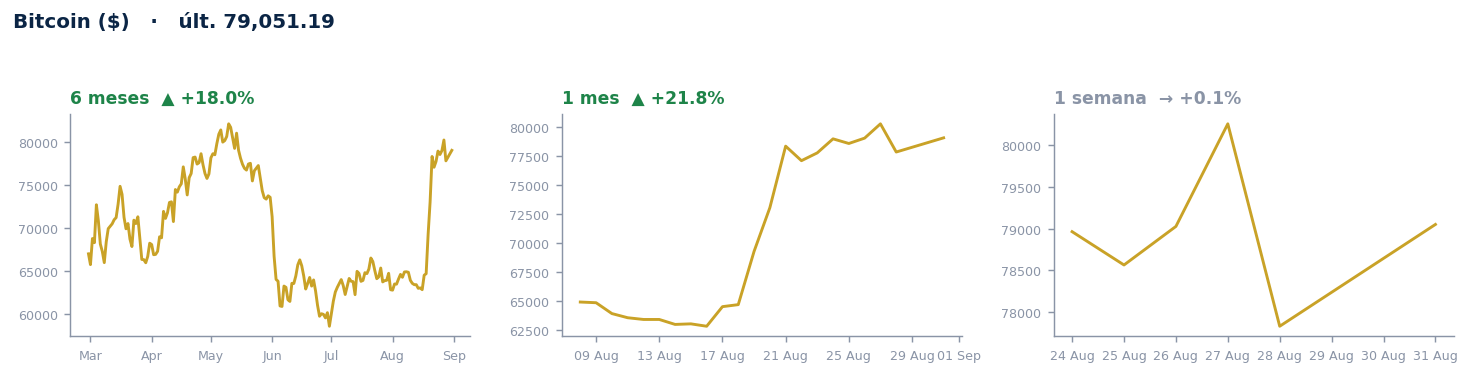
| Bitcoin ($) | 79,051.19 | +18.0% | +21.8% | +0.1% |
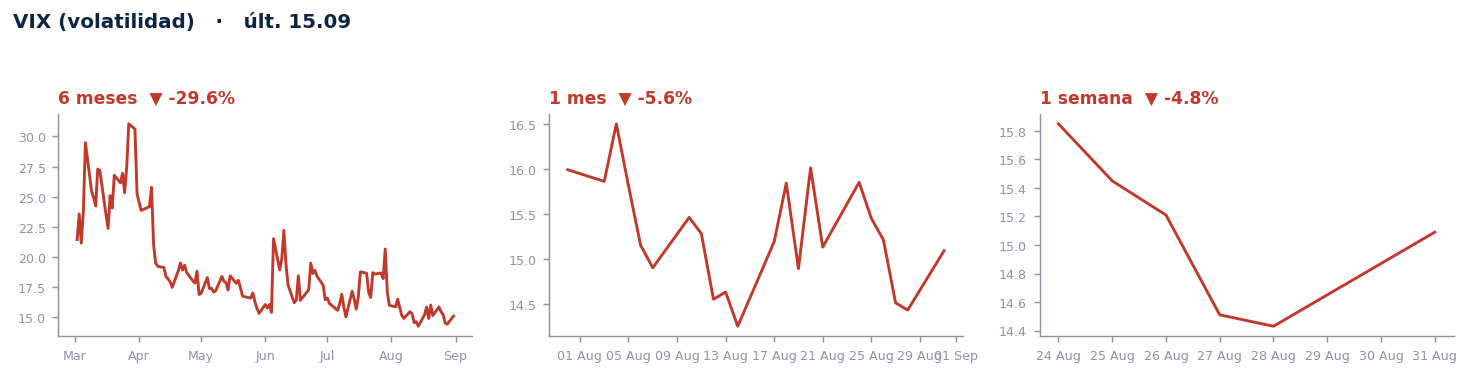
| VIX (volatilidad) | 15.09 | -29.6% | -5.6% | -4.8% |
Cada gráfica muestra el mismo activo a 3 plazos (6 meses / 1 mes / 1 semana) para leer la tendencia de fondo, la intermedia y el momento actual.
2 · La carta (léela en 5 min)
Oriente Medio vuelve a poner precio al riesgo
Esta semana Estados Unidos ejecutó ataques dirigidos contra Irán en el Golfo Pérsico, que fueron respondidos con represalias, alimentando el temor a un "estancamiento prolongado" en la región. La transmisión a mercados es directa y bien conocida: cuando sube el riesgo de que se corte —o se dificulte— el tráfico de petróleo por el Estrecho de Ormuz (por donde pasa una parte muy relevante del crudo mundial), el precio del petróleo sube como prima de seguro. El WTI cotiza en 85,58$, con una tendencia de fondo muy fuerte (+20,1% en 6 meses) que se ha mantenido intacta tanto en el último mes (+1,1%) como en la última semana (+0,7%). Es una subida "sostenida", no un pico aislado: el embudo (fondo→medio→corto) no muestra ningún giro, solo continuidad.
El oro, en cambio, cuenta una historia más matizada. Muchos dan por hecho que "oro sube siempre con la guerra", pero el dashboard muestra lo contrario en el margen: tras un mes de subida brutal (+10,7%), la última semana el oro ha corregido con fuerza (-3,4%). Esto es importante porque indica que parte del rally de agosto no era solo "miedo geopolítico" sino también cobertura frente a la inflación y a la incertidumbre sobre la Fed (lo veremos en el punto siguiente), y que en cuanto el apetito por riesgo vuelve (bolsas subiendo, VIX cayendo), se toman beneficios en el oro. La tendencia de fondo a 6 meses sigue siendo negativa (-15,4%), lo que recuerda que el oro venía de niveles muy altos antes de esta racha reciente. Conviene vigilar si esta corrección semanal es solo un respiro dentro de la tendencia alcista de corto plazo, o el inicio de un giro más profundo.
Quién manda de verdad en los tipos largos: ya no es (solo) la Fed
El hecho más relevante de fondo de la semana, aunque menos "titular", es que el rendimiento del bono del Tesoro a 10 años (US 10Y) ha vuelto a acelerar (+1,1% en la última semana, tras meses de subida acumulada del +17,5%). ¿Por qué sube el tipo a 10 años si la Fed no ha movido (todavía) su tipo de referencia a corto plazo? Aquí entra un concepto clave: la prima de plazo (term premium). Explicado sencillo: cuando prestas dinero al Estado durante 10 años en vez de a 3 meses, exiges una compensación extra por la incertidumbre de tanto tiempo —igual que cobrarías más por alquilar tu coche 10 años a un desconocido que por un fin de semana—. Esa compensación extra es la prima de plazo, y depende de factores como cuánta deuda va a emitir el Tesoro, si hay comprador suficiente, y qué expectativas de inflación hay a largo plazo.
Apollo lo resume con un título muy directo: "The Market, Not The Fed, Now Sets Long Rates". La idea es que, aunque la Fed controle el tipo a corto plazo, el tipo a 10 años —el que realmente mueve las hipotecas, el coste de financiación de las empresas y la valoración de las acciones vía descuento de flujos futuros— lo está fijando cada vez más el propio mercado de bonos, en función de cuánta deuda pública tiene que absorber (déficit fiscal) y de si los inversores confían en que la inflación esté controlada. A esto se suma el nuevo tono del presidente de la Fed, Warsh, que en sus primeras comparecencias evitó dar "forward guidance" explícita (es decir, no quiso comprometerse a un calendario de bajadas de tipos) pero cuyo lenguaje resultó "netamente hawkish" —duro, poco proclive a bajar tipos pronto—, lo que "pivotó la curva hacia una forma más plana". Una curva de tipos más plana significa que la diferencia entre los tipos a corto y a largo plazo se reduce; cuando se aplana o invierte suele ser una señal de que el mercado duda del crecimiento futuro o de que la Fed va a tardar en relajar la política monetaria. BBVA Research, por su parte, describe unos rendimientos del Tesoro que "se estabilizan mientras el mercado espera los datos de agosto" tras el fuerte repunte de julio —el mercado está "a la espera", no relajado.
Por qué importa para carteras: unos tipos largos más altos y más volátiles encarecen la financiación de todo (empresas, hipotecas, apalancamiento en cripto), presionan a la baja las valoraciones de crecimiento (las que dependen de flujos de caja lejanos) y suelen apoyar al dólar en el margen, aunque esta semana el Dollar Index (DXY) solo ha rebotado moderadamente (+0,4% semanal) dentro de una tendencia de fondo suave (+1,1% en 6 meses) y un mes de debilidad (-0,4%): el embudo del dólar está mixto, sin dirección clara.
La otra cara del boom de IA: crédito privado bajo tensión
Mientras la bolsa celebra la inteligencia artificial, el mercado de crédito empieza a mostrar fisuras que merecen atención. Goldman Sachs estima que ya se han emitido casi 500.000 millones de dólares en deuda relacionada con IA solo en 2026, en un episodio que están analizando en detalle en "How AI Debt Is Reshaping Credit Markets". Vanguard confirma el mismo fenómeno desde otro ángulo: "el despliegue de infraestructura de IA ha llegado al mercado de bonos" —los centros de datos y chips que hacen posible la IA se están financiando en gran parte con deuda corporativa, no solo con caja de las tecnológicas.
En paralelo, Apollo documenta señales de estrés en el crédito privado (el que prestan fondos de inversión directamente a empresas, no bancos ni bolsa): en "Software Headwinds Drive BDC PIK Yields Higher" explican que los BDC (vehículos que canalizan crédito privado a empresas medianas) están viendo subir los "PIK yields" —una forma sencilla de explicarlo: en vez de pagar los intereses en efectivo, cada vez más prestatarios "pagan con más deuda" (Payment-In-Kind), algo así como si tu inquilino, en lugar de pagarte el alquiler, te firmara un pagaré prometiendo pagarte más adelante con intereses. Cuantos más préstamos usan este mecanismo, más señal de que el prestatario tiene problemas de caja reales. A esto se suma otra pieza de Apollo, "Recoveries Are Falling as Distressed Exchanges and Software Borrowers Leave Less Behind", que documenta que cuando estos préstamos finalmente entran en impago, los acreedores recuperan menos que antes. Es lo que en la jerga se llamaría el inicio de una parálisis del crédito privado: en un mercado sano, el crédito fluye con normalidad de prestamista a prestatario; cuando empiezan a acumularse impagos y refinanciaciones "de mentira" (pagar deuda con más deuda), el sistema se congela poco a poco, como una autopista donde los coches empiezan a circular cada vez más despacio hasta el atasco.
Este fenómeno está concentrado, según Apollo, precisamente donde más está golpeando la IA: "Software Lending Is Concentrated Where AI Hits Hardest" —empresas de software que compiten directamente con herramientas de IA generativa están teniendo más dificultades para repagar su deuda. Es la paradoja del ciclo actual: la IA genera un boom de inversión y financiación (deuda "buena", ligada a infraestructura) al mismo tiempo que destruye negocios de software tradicional financiados con deuda "vieja". Goldman Sachs, en su podcast "The AI Investment Boom: When Will It Pay Off?", recoge la visión más escéptica de su propio estratega Jim Covello, quien avisa de que "la economía de la IA es hoy más cuestionable que hace dos años" porque compradores corporativos, empresas de modelos e hiperescaladores todavía no muestran retorno claro sobre la inversión.
A esto se añade el boom de salidas a bolsa: la emisión de OPVs en EEUU ha alcanzado un máximo histórico en 2026, lo que Goldman Sachs analiza en "What the Surge in IPOs Means for Investors" planteando abiertamente si es "una señal de alerta de final de ciclo" y si el mercado podrá digerir tanta emisión nueva sin indigestión. Históricamente, un aluvión de salidas a bolsa suele coincidir con la fase final —no inicial— de los ciclos alcistas: las empresas (y sus dueños) salen a vender cuando el apetito del comprador es máximo.
Inflación que no termina de morir en Europa, y China que no arranca
En el frente de precios, Alemania sorprendió con una inflación que "sube al 2,9% interanual en agosto", la más alta desde enero de 2024, empujada por los precios de los combustibles —justo el canal por el que el conflicto en Oriente Medio se transmite a la economía real. Polonia fue todavía más contundente: la inflación "sorprendió al alza acelerando al 3,4% desde el 3,0% de julio", también por combustibles. La lectura es sencilla: la escalada bélica no solo es un riesgo geopolítico abstracto, ya está filtrándose a las cifras de inflación europeas, lo que complica la vida a un Banco Central Europeo que llevaba meses hablando de moderación de precios.
Mientras tanto, China sigue sin arrancar: los PMI de agosto (los índices que miden si la actividad manufacturera e industrial se expande o contrae mes a mes, con 50 como frontera) "se mantuvieron en zona de contracción", con el manufacturero repuntando levemente pero el no-manufacturero estancado. Es un recordatorio de que el segundo motor económico global sigue renqueante, lo que limita el crecimiento de la demanda mundial de materias primas justo cuando la geopolítica está empujando los precios del petróleo por el lado de la oferta.
Lectura del embudo: complacencia en la superficie, tensión debajo
El ejercicio de leer cada activo a tres plazos (6 meses → 1 mes → 1 semana) sirve precisamente para detectar giros antes de que sean evidentes en el titular del día. Esta semana el embudo cuenta una historia coherente: la tendencia de fondo sigue siendo alcista para renta variable y Bitcoin, y bajista para volatilidad, pero en el plazo corto empiezan a aparecer matices. El S&P 500 mantiene una tendencia de fondo sólida (+11,7% a 6 meses) que se ha ido desacelerando progresivamente hasta un modesto +0,4% semanal —no es un giro, pero sí una pérdida de momentum. El Euro Stoxx 50 va un paso más allá: de +7,2% a 6 meses ha pasado a caer -0,4% en la última semana, el primer síntoma real de fatiga entre los índices analizados. El VIX, el índice que mide el "miedo" implícito en las opciones del S&P 500 (cuanto más bajo, más complacencia hay en el mercado), sigue cayendo en los tres plazos (-29,6% / -5,6% / -4,8%), lo que confirma que el mercado, en conjunto, no está descontando ningún susto — algo llamativo dado que hay bombardeos activos en Oriente Medio. Esa combinación de "geopolítica caliente + VIX en mínimos" es precisamente el tipo de contraste que conviene vigilar, porque el mercado suele estar más tranquilo justo antes de sorprenderse.
Bitcoin es el activo con el embudo más limpio y alcista: +18,0% a 6 meses, acelerando a +21,8% en el último mes, y consolidando esa subida con un +0,1% plano en la semana — es decir, ha subido con fuerza y ahora "digiere" la subida sin devolver terreno, un patrón técnicamente sano. El oro, en cambio, muestra el embudo más contradictorio de la tabla: fondo bajista (-15,4%), mes fuertemente alcista (+10,7%) y semana claramente bajista (-3,4%) — es el activo cuya tendencia está menos definida ahora mismo y el que más vigilancia requiere.
3 · Artículo de la semana (lectura obligada)
"How AI Debt Is Reshaping Credit Markets" — podcast Goldman Sachs Exchanges, con Amanda Lynam.
Es la pieza que mejor conecta todos los hilos de esta carta: casi 500.000 millones de dólares de deuda emitida en 2026 para financiar la construcción de infraestructura de IA (centros de datos, chips, capacidad de cómputo) están cambiando la naturaleza del mercado de crédito, justo cuando —según Apollo— otra parte del mercado de crédito (préstamos a empresas de software tradicionales) empieza a mostrar señales de tensión precisamente por la disrupción que esa misma IA está causando. Entender este doble movimiento —financiación masiva "hacia" la IA y estrés creciente "por causa de" la IA en otros sectores— es clave para calibrar cuánto riesgo de crédito, directo o indirecto (vía DeFi, BDCs o renta fija corporativa), se quiere asumir en los próximos trimestres.
Información importante
Documento elaborado por Juan Torres-Molina (Torres Molina Capital) con fines exclusivamente informativos y divulgativos, a partir de fuentes públicas que se consideran fiables pero cuya exactitud e integridad no se garantizan. Refleja opiniones personales a la fecha de publicación, que pueden cambiar sin previo aviso y no se actualizarán necesariamente.
No constituye asesoramiento en materia de inversión, ni una recomendación personalizada, ni una oferta o solicitud de compra o venta de ningún instrumento financiero o criptoactivo, y no tiene en cuenta los objetivos, la situación financiera ni el perfil de riesgo de ningún lector. Cualquier decisión de inversión es responsabilidad exclusiva de quien la toma.
Conflictos de interés. El autor invierte por cuenta propia y puede mantener, adquirir o vender posiciones en los activos mencionados, antes o después de la publicación. Las opiniones son personales y no representan a ninguna entidad para la que el autor trabaje o haya trabajado.
Riesgos. Los criptoactivos y los derivados son productos de riesgo muy elevado, con volatilidad extrema, y no están cubiertos por sistemas de garantía de inversores; se puede perder la totalidad del capital. Las rentabilidades pasadas no garantizan rentabilidades futuras.
Metodología. La recopilación de fuentes y parte de la redacción se apoyan en herramientas de inteligencia artificial; el autor define el método y asume la responsabilidad editorial del contenido.
La lectura del mercado, cada mañana en tu bandeja.
Qué ha pasado, qué está descontando el mercado y qué vigilar en la sesión. Breve, con datos y explicado para todos. Gratuita: solo necesitas tu correo.