Research › Macro semanal
Macro semanalLas bolsas siguen subiendo, pero el oro se dispara: tres grietas bajo la superficie
En síntesis
Las bolsas suben en todos los plazos, pero debajo hay tres grietas: una Fed que cambia su forma de comunicar, mucha deuda financiando el boom de la IA y unos bonos que ya no protegen como antes. Esta semana el oro se disparó y el petróleo giró a la baja.
Síntesis de 60 publicaciones de 7 fuentes institucionales.
En una frase: Las bolsas siguen subiendo en todos los plazos como si nada pudiera detenerlas, pero debajo de esa superficie hay tres grietas —una Fed que cambia las reglas de comunicación, una montaña de deuda financiando el boom de la IA, y unos bonos que ya no protegen como antes— que esta semana empujaron al oro a un rally violento y al petróleo a un giro brusco a la baja.
1 · Dashboard de mercado (análisis de embudo: largo / medio / corto)
| Activo | Último | 6 meses | 1 mes | 1 semana |
|---|---|---|---|---|
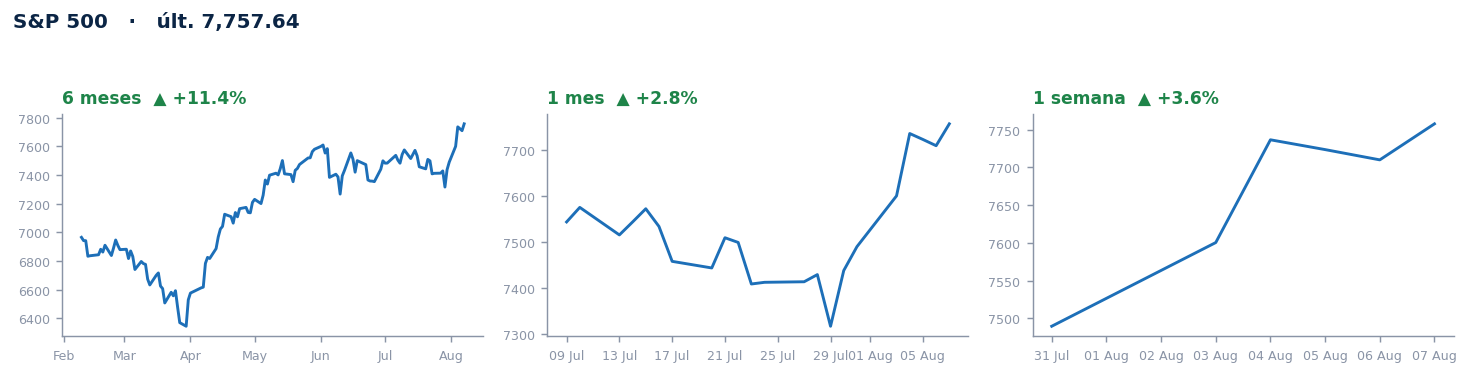
| S&P 500 | 7,757.64 | +11.4% | +2.8% | +3.6% |
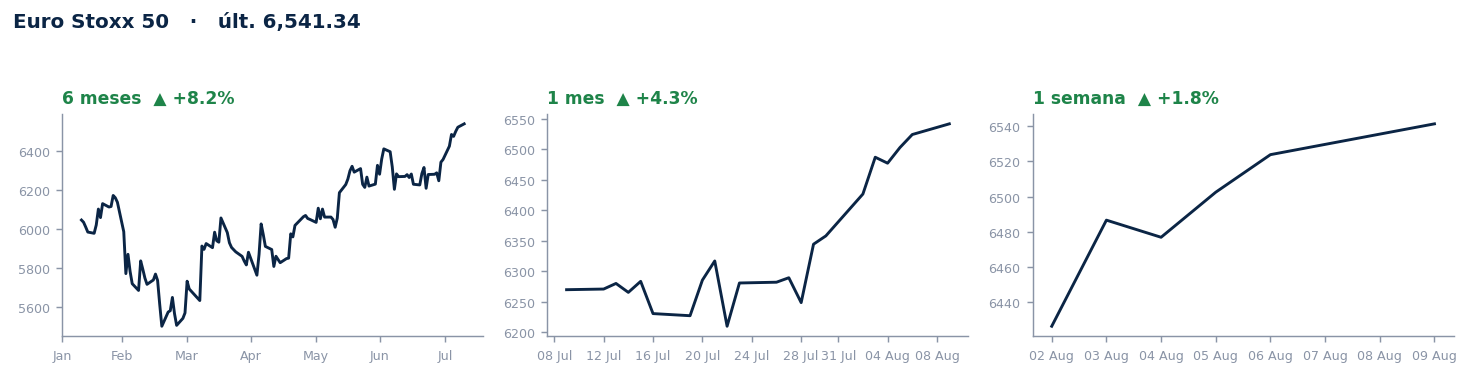
| Euro Stoxx 50 | 6,541.34 | +8.2% | +4.3% | +1.8% |
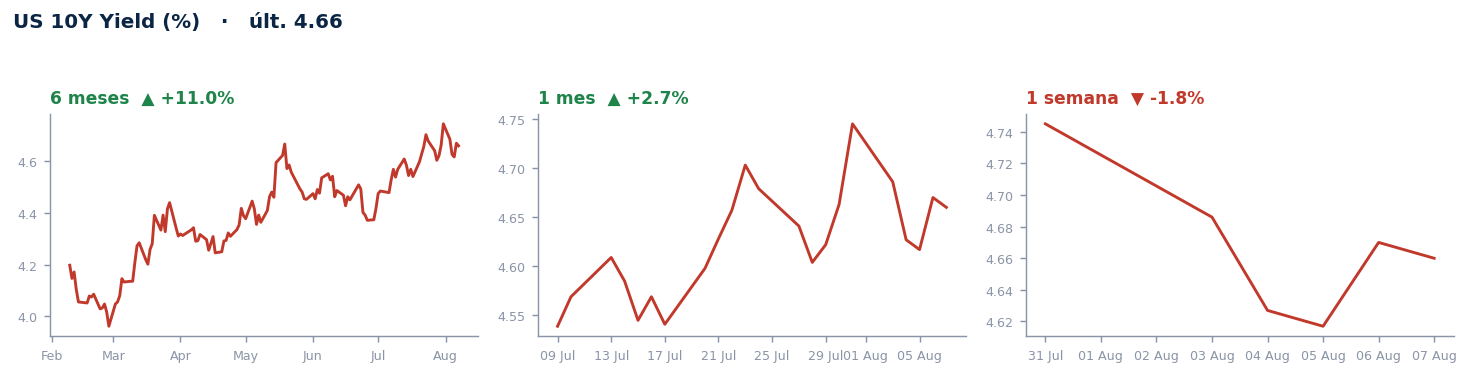
| US 10Y Yield (%) | 4.66 | +11.0% | +2.7% | -1.8% |
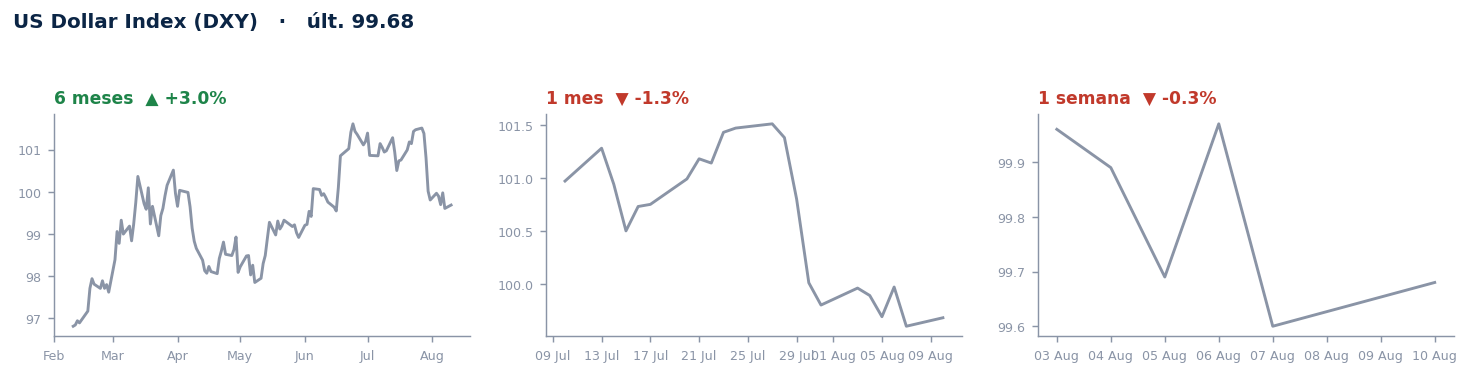
| US Dollar Index (DXY) | 99.68 | +3.0% | -1.3% | -0.3% |
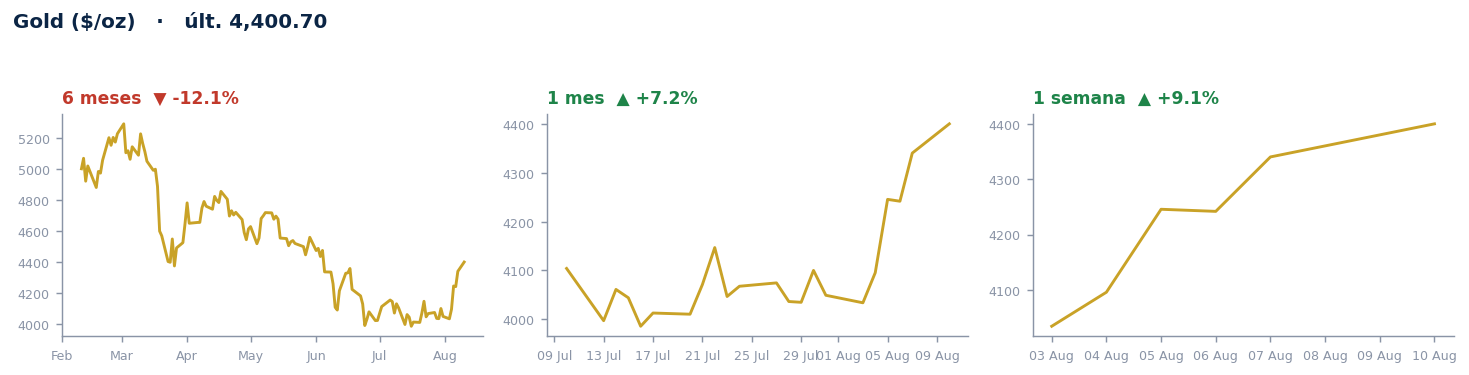
| Gold ($/oz) | 4,400.70 | -12.1% | +7.2% | +9.1% |
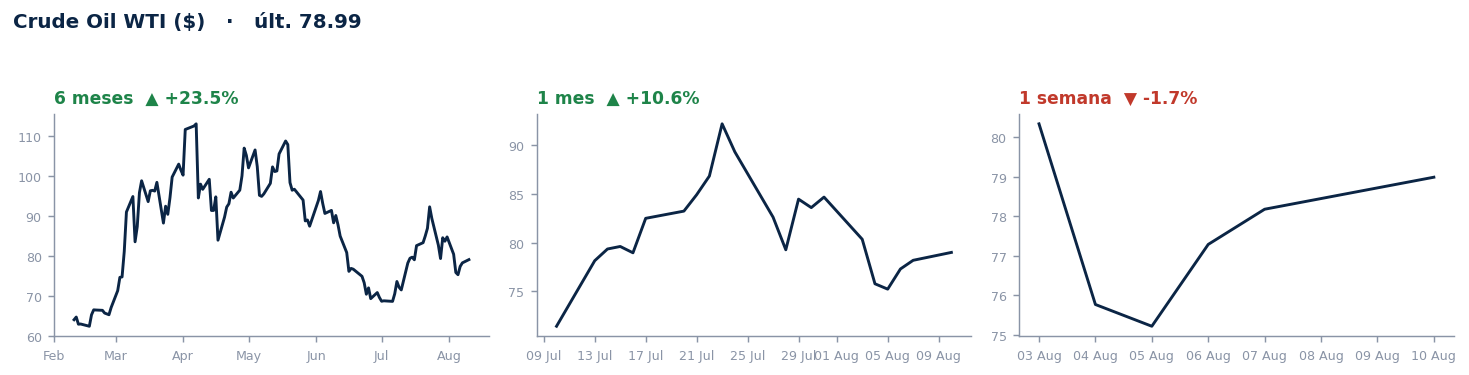
| Crude Oil WTI ($) | 78.99 | +23.5% | +10.6% | -1.7% |
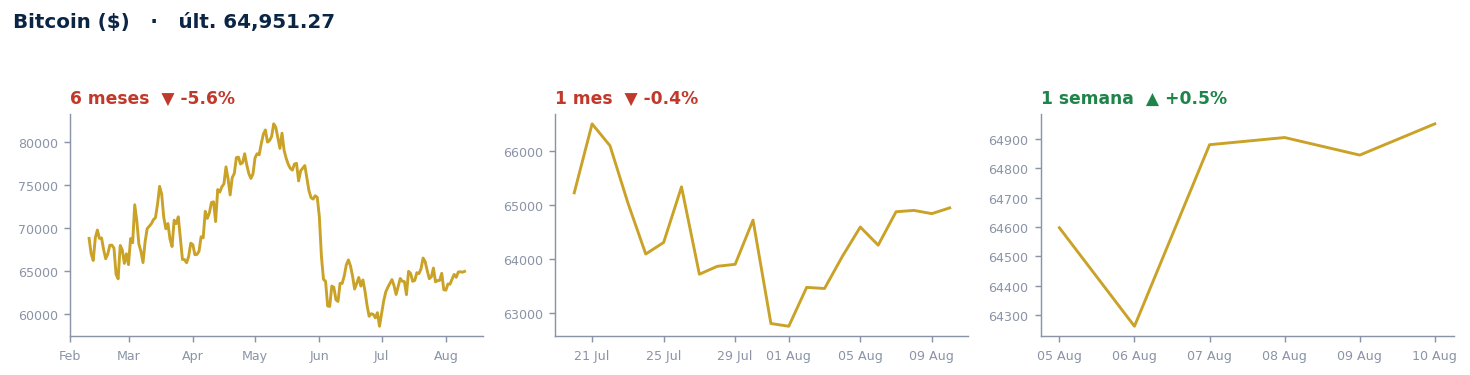
| Bitcoin ($) | 64,951.27 | -5.6% | -0.4% | +0.5% |
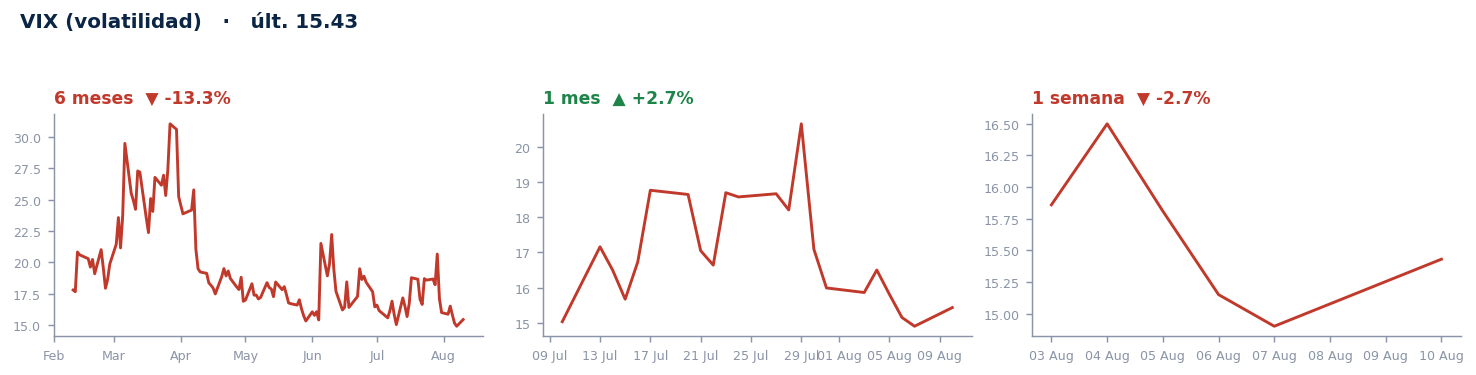
| VIX (volatilidad) | 15.43 | -13.3% | +2.7% | -2.7% |
Cada gráfica muestra el mismo activo a 3 plazos (6 meses / 1 mes / 1 semana) para leer la tendencia de fondo, la intermedia y el momento actual.
2 · La carta (léela en 5 min)
Por qué usamos el "embudo" de tres plazos
Antes de entrar en los temas de la semana, una nota metodológica que usamos siempre en esta carta. Mirar un activo a 6 meses, 1 mes y 1 semana es como mirar el tráfico de una ciudad con tres cámaras: una desde un satélite (la tendencia de fondo, qué dirección lleva la economía y el ciclo), otra desde un dron a media altura (la tendencia intermedia, cómo se está acomodando esa tendencia en las últimas semanas) y una tercera a pie de calle (el momento exacto de esta semana). Cuando las tres cámaras dicen lo mismo, la tendencia es sólida. Cuando la cámara de "a pie de calle" empieza a contradecir a las otras dos, ahí es donde suelen gestarse los giros de mercado antes de que se vean en los titulares. Esta semana el embudo nos ha dado varias señales de este tipo, y son el hilo conductor de la carta.
1) Un nuevo capitán en la Fed cambia el manual de comunicación
El acontecimiento de fondo más importante de las últimas semanas es el relevo en la presidencia de la Reserva Federal de EE.UU. bajo Kevin Warsh, y el giro que esto implica en la forma de comunicar la política monetaria. BBVA Research lo explica bien en US | Communication as a fundamental tool of monetary policy: la Fed está abandonando el llamado forward guidance —la práctica de anunciar de antemano hacia dónde va a mover los tipos de interés, algo así como un capitán de barco que avisa por megafonía "en tres días giraremos a estribor"— para pasar a un enfoque puramente descriptivo, es decir, contar lo que se observa en la economía sin comprometerse a un rumbo futuro.
¿Por qué importa esto para un inversor? Porque el forward guidance es una de las herramientas que más reduce la incertidumbre en los mercados: si sabes hacia dónde va el banco central, puedes poner precio a los bonos y a las acciones con más confianza. Quitarle esa "señal de giro" al mercado, en plena transición de liderazgo, añade una capa extra de incertidumbre justo quando conviven riesgos geopolíticos y un shock energético latente. Lo confirma también Goldman Sachs en su podcast US Midyear Outlook: Geopolitical Shocks, the New Fed Era, and Growth, que dedica buena parte del análisis a esta "nueva era de la Fed" combinada con tensiones en Oriente Medio.
Esta incertidumbre sobre el rumbo de los tipos ayuda a explicar una de las señales más interesantes del dashboard de esta semana: el rendimiento del bono del Tesoro americano a 10 años (US 10Y Yield) —el "precio" al que el gobierno de EE.UU. se financia a largo plazo, y referencia de todo el mercado de crédito e hipotecas— lleva seis meses y un mes subiendo (+11.0% y +2.7% respectivamente), pero en la última semana ha girado a la baja (-1.8%). Es la cámara "a pie de calle" empezando a discrepar de la tendencia de fondo: el mercado está empezando a descontar que, con menos certeza sobre el mensaje de la Fed, el escenario de tipos más bajos gana algo de terreno, o que el flujo hacia activos refugio (bonos, oro) se intensifica ante el ruido geopolítico.
2) Oriente Medio como termómetro: el vaivén que mueve energía y oro
Durante julio, el material de CaixaBank Research (su Financial Markets Daily Report) documenta un vaivén casi diario: pausas en los ataques de EE.UU. a Irán que hacían caer el precio del petróleo Brent por debajo de 90 dólares, seguidas de re-escaladas que lo devolvían por encima de 95 dólares, con el estrecho de Ormuz —por donde pasa una parte muy relevante del petróleo mundial— como epicentro del nerviosismo. BBVA Research confirma que el riesgo sigue vivo: en Europe | No respite for inflation señalan que el alto el fuego en la región ha fracasado, y que cuanto más se prolongue el conflicto, más se agotarán los "colchones" (reservas estratégicas, capacidad de sustitución energética) que hasta ahora habían evitado que el shock se extendiera a toda la economía europea.
Esto se transmite a los mercados por varias vías. La primera, directa: el petróleo (WTI) muestra en nuestro dashboard una tendencia de fondo muy alcista (+23.5% a 6 meses, +10.6% a 1 mes) que en la última semana se ha frenado y girado (-1.7%), coherente con los episodios de desescalada puntual que recoge CaixaBank. La segunda vía, más sutil, es el oro: activo que sirve como "seguro" cuando hay incertidumbre geopolítica o cuando se teme que la inflación se dispare (comprar oro es, en esencia, apostar a que el dinero de papel valdrá menos mañana). El oro lleva seis meses cayendo (-12.1%) —reflejo de un periodo donde el apetito por riesgo dominaba— pero en el último mes y, sobre todo, en la última semana, se ha disparado (+7.2% y +9.1%). Este es exactamente el tipo de giro que el embudo está diseñado para detectar: una tendencia de fondo bajista que se está revirtiendo con fuerza en el corto plazo, señal de que el mercado está empezando a cubrirse ante el riesgo de inflación importada por energía y ante la incertidumbre de la Fed que comentábamos antes.
El BIS también dedica su boletín de esta semana a este fenómeno en términos técnicos: Energy shocks and inflation: challenges for monetary policy señala que el shock energético actual es de los más significativos desde los años 90, y que factores estructurales determinan si ese shock se queda en un episodio puntual o contamina las expectativas de inflación a largo plazo —lo que en la jerga de mercado se llama el breakeven de inflación (la diferencia entre el rendimiento de un bono normal y uno indexado a la inflación, que nos dice cuánta inflación espera el mercado en el futuro). Cuando el breakeven sube de forma sostenida, es una señal de alarma para los bancos centrales.
3) La fiesta de la Inteligencia Artificial se financia... con deuda
El tercer hilo de la semana viene del lado de los mercados de crédito privado (la deuda que emiten empresas fuera de la bolsa de bonos públicos, negociada entre grandes gestoras en lugar de en mercados abiertos). Goldman Sachs, en su podcast How AI Debt Is Reshaping Credit Markets, estima que en 2026 ya se han emitido cerca de 500.000 millones de dólares en deuda relacionada con la construcción de infraestructura de IA (centros de datos, chips, energía para alimentarlos). Es una cifra enorme, y su relevancia está en el llamado spread de crédito: la prima extra de interés que exige un inversor por prestarle dinero a una empresa en vez de al gobierno, que refleja cuánto riesgo de impago se percibe. Cuando ese spread se mantiene bajo pese a una avalancha de emisión, suele significar que el mercado está siendo generoso —quizá demasiado— con el riesgo.
A esto se suma otra señal de manual de "fin de ciclo": el repunte histórico de salidas a bolsa (IPOs) en EE.UU. Goldman Sachs lo analiza en What the Surge in IPOs Means for Investors, advirtiendo de dos riesgos: que sea una señal de que estamos en la fase tardía del ciclo (cuando todo el mundo quiere salir a bolsa es, históricamente, cuando el mercado está más "caliente"), y que el propio mercado no sea capaz de digerir tanta oferta nueva de papel sin que eso presione a la baja las valoraciones existentes. Esta euforia financiera —deuda de IA + récord de IPOs— coincide, no por casualidad, con el rally de fondo de las bolsas: S&P 500 (+11.4% a 6 meses) y Euro Stoxx 50 (+8.2%) muestran en nuestro dashboard una tendencia positiva y consistente en los tres plazos (6m, 1m y 1 semana todos en verde), lo cual es una señal de fortaleza técnica real, pero que conviene vigilar de cerca por si la calidad de esa subida se apoya cada vez más en apalancamiento.
4) Cuando los bonos dejan de proteger a las acciones
Un cuarto tema, más estructural, viene de Allianz Research con When bonds stop hedging equities: rethinking portfolio diversification. Durante más de dos décadas, la regla de oro de cualquier cartera equilibrada (la clásica "60% acciones / 40% bonos") funcionaba porque cuando las acciones caían, los bonos solían subir de precio (y por tanto bajar su rendimiento), compensando las pérdidas. Esa relación —llamada correlación negativa— es la base de casi toda la gestión de riesgo tradicional. El problema es que esa correlación se rompe quando la inflación es la amenaza principal (en vez de una recesión), porque entonces tanto acciones como bonos caen a la vez: las acciones por menor crecimiento real, los bonos porque una inflación más alta exige más rendimiento (lo que en jerga se llama un aumento de la prima de plazo, la compensación extra que exige un inversor por prestar dinero a largo plazo en vez de a corto, ante la incertidumbre de qué pasará con los precios en el futuro).
Esta pieza de Allianz conecta directamente con lo que vemos en el dashboard: el rendimiento del 10 años lleva subiendo de fondo (prima de plazo al alza) mientras las bolsas también suben con fuerza —una combinación que, si el escenario inflacionario de Oriente Medio se agrava como advierte BBVA, podría dejar de ser tan cómoda. Es la razón por la que el oro, y no los bonos, está siendo el activo que reacciona como "seguro" esta semana.
5) Trade war 3.0: el arancel ya no es una amenaza, es una pared permanente
Cerramos el repaso temático con Trade war 3.0: A new, lasting tariff wall de Allianz, que documenta cómo la política arancelaria ha dejado de ser una herramienta de negociación puntual para convertirse en una estructura permanente del comercio mundial. Esto es relevante porque los aranceles son, en esencia, un impuesto que encarece los bienes importados: alimentan la inflación por el lado de la oferta justo cuando la energía ya la está alimentando por otro lado, complicando aún más el trabajo de una Fed que, como vimos, ya está comunicando con menos claridad hacia dónde se dirige.
Lectura del embudo, en conjunto
Poniendo las tres cámaras del embudo en fila: la tendencia de fondo (6 meses) sigue contando una historia de "todo sube" —bolsas, petróleo, tipos— propia de una economía todavía en expansión con apetito de riesgo. La tendencia intermedia (1 mes) empieza a mostrar matices: el oro se despierta con fuerza, el crudo mantiene el ímpetu pero ya menos. Y el corto plazo (1 semana) es donde aparecen los giros que hay que vigilar: los tipos a 10 años bajan, el petróleo cae, el dólar sigue perdiendo fuelle (DXY -1.3% a 1 mes, -0.3% en la semana) y el oro se dispara. Es la fotografía de un mercado que sigue de fiesta en el largo plazo, pero que en el "aquí y ahora" está empezando a comprar seguros. El Bitcoin, por su parte, muestra una tendencia de fondo débil (-5.6% a 6 meses) que se está estabilizando (-0.4% a 1 mes, +0.5% en la semana): ni confirma giro alcista todavía, ni sigue cayendo con fuerza. La VIX (el índice que mide cuánto miedo o calma hay en las opciones sobre el S&P 500, y que solemos llamar "el índice del miedo") se mantiene en niveles bajos y sin sobresaltos (15.43, cayendo -13.3% a 6 meses), lo que confirma que, de momento, todo esto se está digiriendo sin pánico.
3 · Artículo de la semana (lectura obligada)
When bonds stop hedging equities: rethinking portfolio diversification — Allianz Research.
Es la pieza más importante de la semana para cualquier inversor, no solo para un macro-especialista, porque cuestiona el supuesto sobre el que se ha construido casi toda la gestión de carteras de los últimos 25 años: que los bonos suben cuando las acciones bajan. El artículo explica de forma accesible por qué ese seguro automático deja de funcionar en entornos donde la inflación —y no la recesión— es la amenaza dominante, exactamente el contexto que describe el resto del material de esta semana (energía, aranceles, comunicación de la Fed). Leerlo entero ayuda a entender por qué el oro, y no solo los bonos, está actuando como pieza defensiva en este ciclo.
Información importante
Documento elaborado por Juan Torres-Molina (Torres Molina Capital) con fines exclusivamente informativos y divulgativos, a partir de fuentes públicas que se consideran fiables pero cuya exactitud e integridad no se garantizan. Refleja opiniones personales a la fecha de publicación, que pueden cambiar sin previo aviso y no se actualizarán necesariamente.
No constituye asesoramiento en materia de inversión, ni una recomendación personalizada, ni una oferta o solicitud de compra o venta de ningún instrumento financiero o criptoactivo, y no tiene en cuenta los objetivos, la situación financiera ni el perfil de riesgo de ningún lector. Cualquier decisión de inversión es responsabilidad exclusiva de quien la toma.
Conflictos de interés. El autor invierte por cuenta propia y puede mantener, adquirir o vender posiciones en los activos mencionados, antes o después de la publicación. Las opiniones son personales y no representan a ninguna entidad para la que el autor trabaje o haya trabajado.
Riesgos. Los criptoactivos y los derivados son productos de riesgo muy elevado, con volatilidad extrema, y no están cubiertos por sistemas de garantía de inversores; se puede perder la totalidad del capital. Las rentabilidades pasadas no garantizan rentabilidades futuras.
Metodología. La recopilación de fuentes y parte de la redacción se apoyan en herramientas de inteligencia artificial; el autor define el método y asume la responsabilidad editorial del contenido.
La lectura del mercado, cada mañana en tu bandeja.
Qué ha pasado, qué está descontando el mercado y qué vigilar en la sesión. Breve, con datos y explicado para todos. Gratuita: solo necesitas tu correo.