Research › Macro semanal
Macro semanalEl petróleo vuelve a mandar y la Fed de Warsh endurece el tono sin tocar tipos
En síntesis
La ruptura del acuerdo en Ormuz lleva el petróleo a máximos del año y presiona la inflación europea, mientras la Fed de Warsh endurece el discurso sin mover tipos. Los bonos suben de rentabilidad pese a datos blandos y la bolsa ligada a la IA pierde fuelle.
Síntesis de 107 publicaciones de 7 fuentes institucionales.
1 · Dashboard de mercado (análisis de embudo: largo / medio / corto)
| Activo | Último | 6 meses | 1 mes | 1 semana |
|---|---|---|---|---|
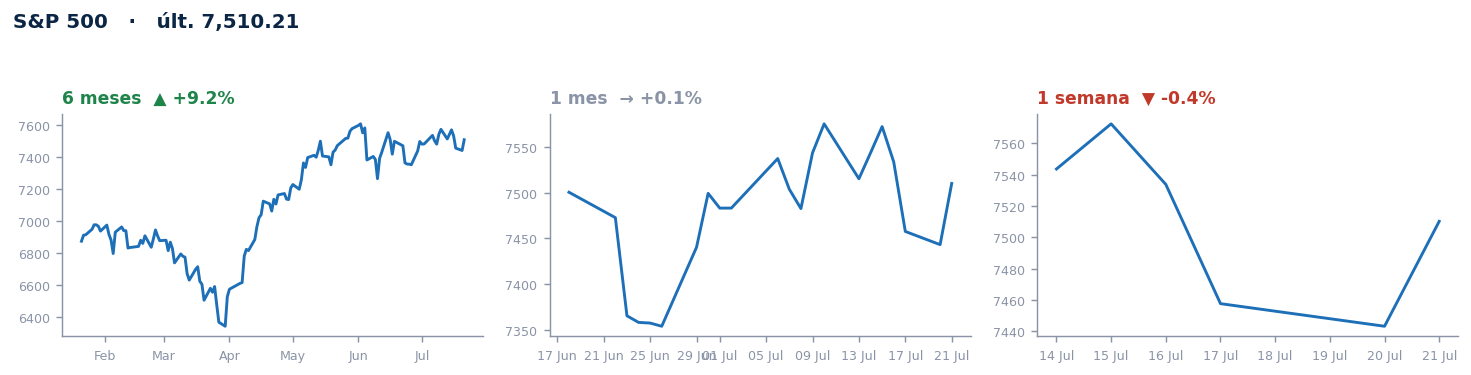
| S&P 500 | 7,510.21 | +9.2% | +0.1% | -0.4% |
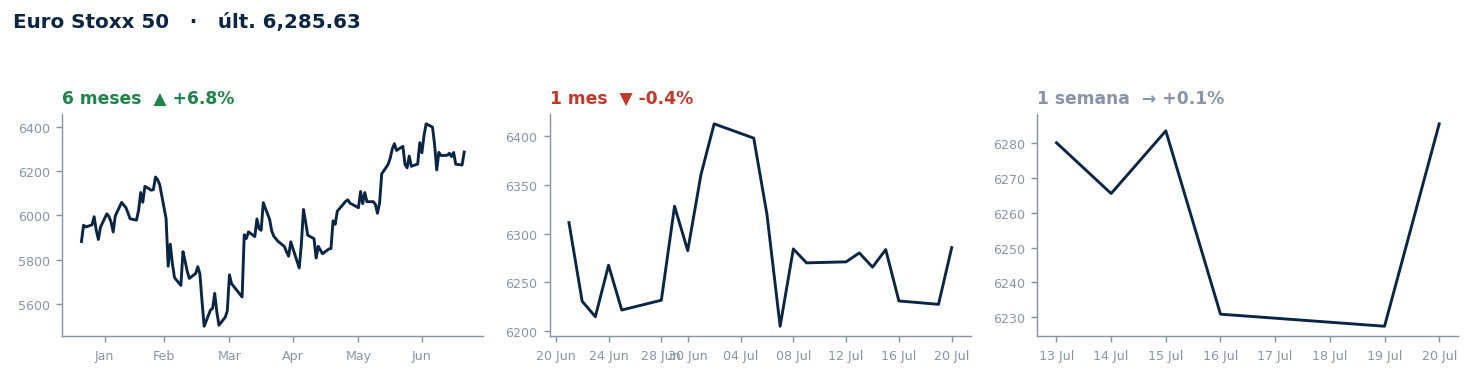
| Euro Stoxx 50 | 6,285.63 | +6.8% | -0.4% | +0.1% |
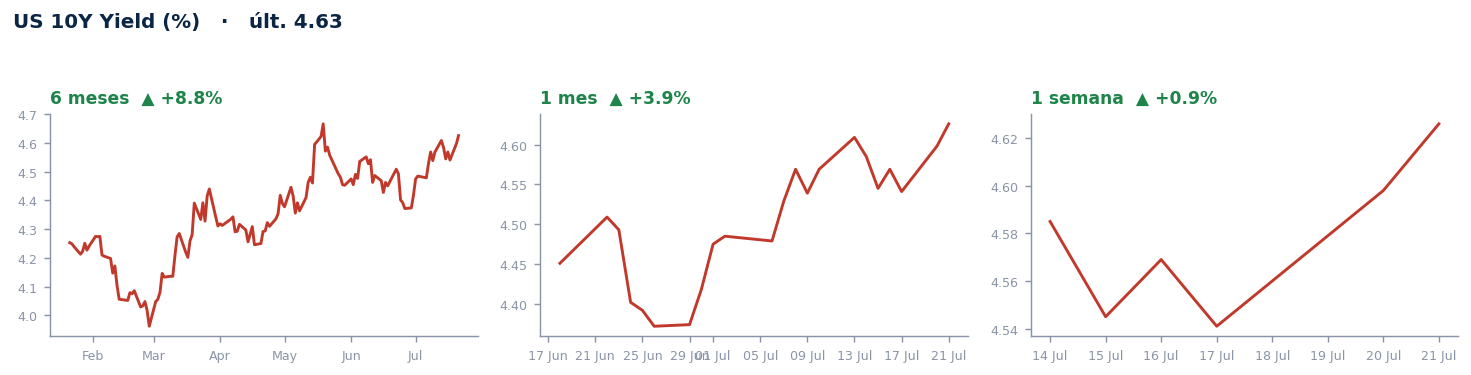
| US 10Y Yield (%) | 4.63 | +8.8% | +3.9% | +0.9% |
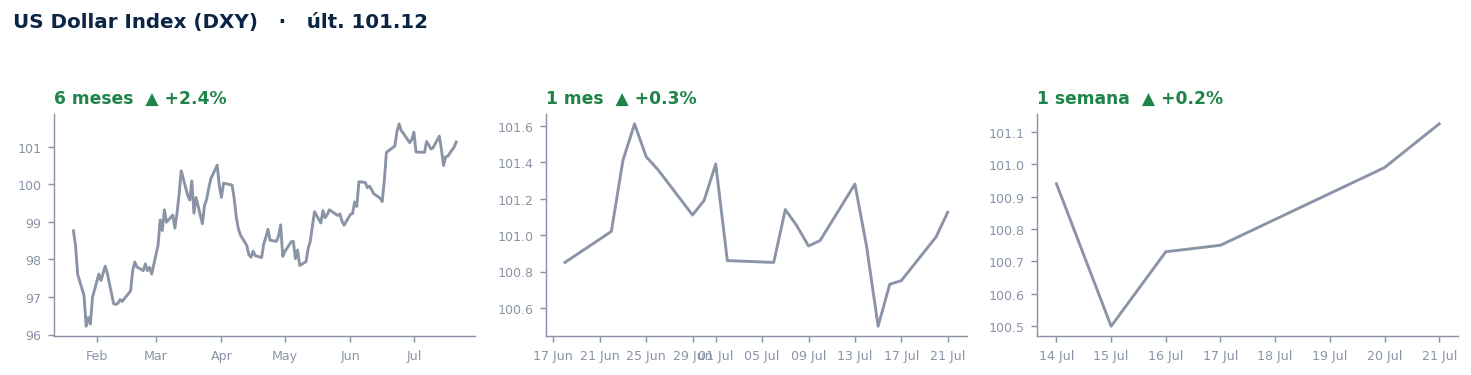
| US Dollar Index (DXY) | 101.12 | +2.4% | +0.3% | +0.2% |
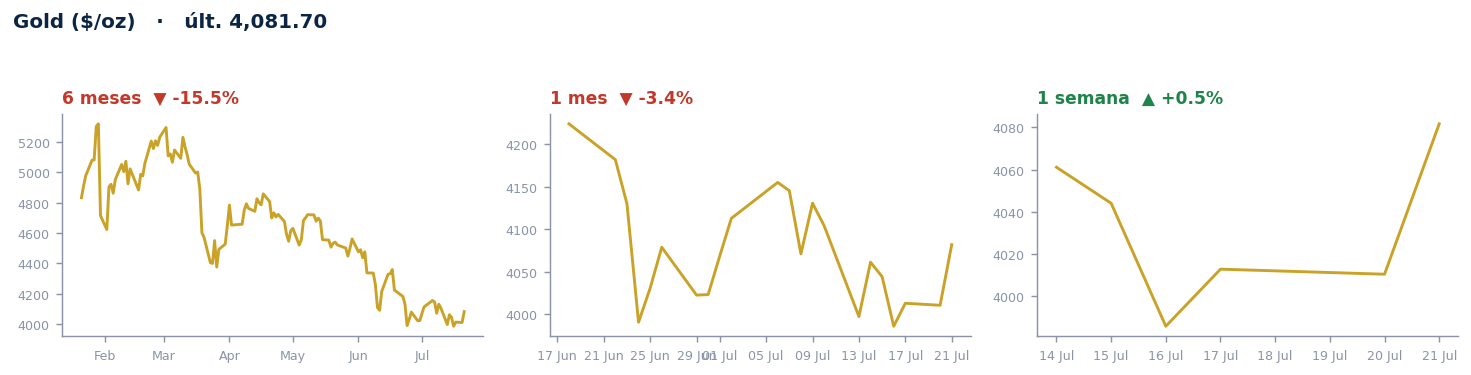
| Gold ($/oz) | 4,081.70 | -15.5% | -3.4% | +0.5% |
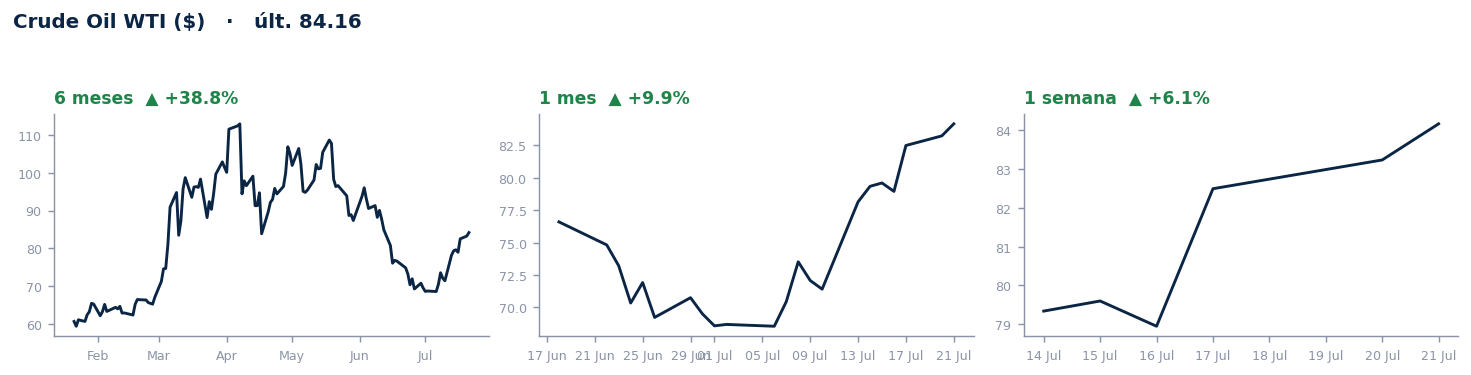
| Crude Oil WTI ($) | 84.16 | +38.8% | +9.9% | +6.1% |
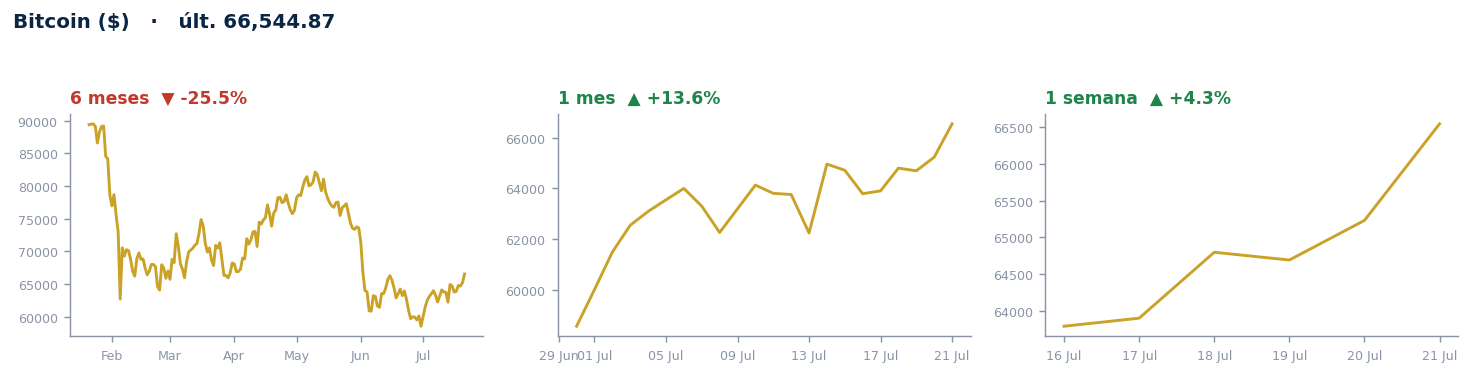
| Bitcoin ($) | 66,544.87 | -25.5% | +13.6% | +4.3% |
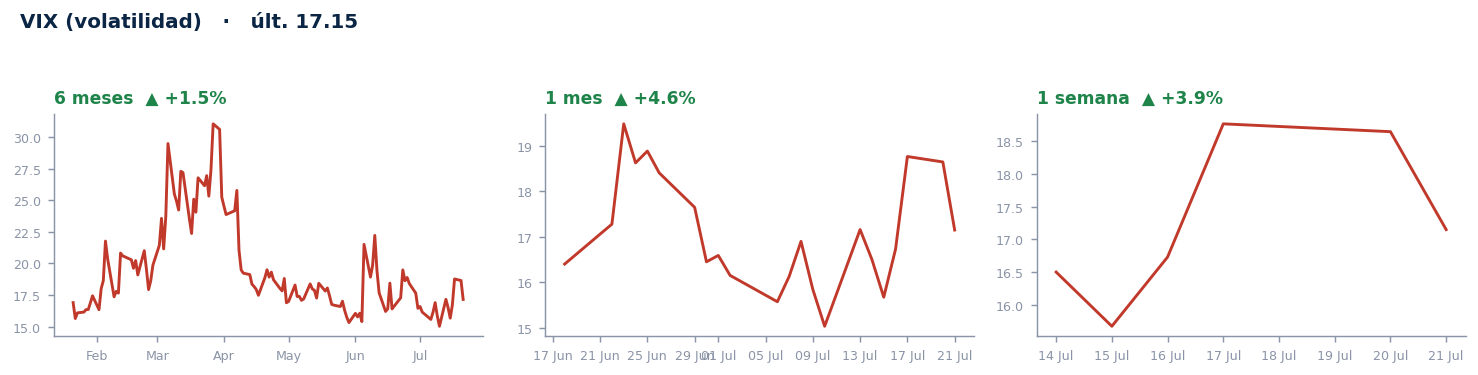
| VIX (volatilidad) | 17.15 | +1.5% | +4.6% | +3.9% |
Cada gráfica muestra el mismo activo a 3 plazos (6 meses / 1 mes / 1 semana) para leer la tendencia de fondo, la intermedia y el momento actual.
2 · La carta (léela en 5 min)
En una frase: El Golfo Pérsico vuelve a marcar el pulso de los mercados —petróleo en máximos del año y presión sobre la inflación europea—, mientras una Fed con nuevo presidente (Kevin Warsh) endurece el discurso sin tocar tipos, los bonos suben de rentabilidad a pesar de datos de inflación blandos en EE. UU., la renta variable de IA pierde fuelle justo en máximos y bitcoin protagoniza un rally a contracorriente de su tendencia de fondo.
El Golfo vuelve a mandar: el petróleo dicta la agenda macro
Si hay un solo gráfico que resume la semana es el del petróleo: WTI +38,8% en 6 meses, +9,9% en el último mes y +6,1% solo esta semana. Este patrón —subiendo cada vez más rápido en cada plazo más corto— es la firma de una escalada que se acelera, no de un shock puntual que se diluye. La causa es geopolítica: el acuerdo provisional entre EE. UU. e Irán que había permitido reabrir el estrecho de Ormuz —la arteria por la que transita una parte muy significativa del petróleo y gas mundial; pensad en ella como el único puente estrecho por el que tiene que pasar todo el tráfico de un país, si se corta, todo el sistema se atasca— se ha roto. Washington reinstauró el bloqueo a buques iraníes e impuso un gravamen de tránsito a la carga no iraní, lo que disparó de nuevo a Brent y TTF (el gas de referencia europeo). La semana ha cerrado con Brent superando los 88 dólares y con "hostilities in the Middle East" pesando sobre el ánimo inversor incluso mientras la tecnología intentaba estabilizarse.
¿Por qué importa esto más allá de la gasolinera? Porque el petróleo es un input de casi todo: transporte, plástico, fertilizantes, electricidad. Cuando sube deprisa, empuja al alza la inflación con rezago de semanas, y ese rezago es precisamente lo que estamos viendo en Europa: la inflación española se mantuvo estable en junio (3,2% general, 3,0% subyacente) pero las estimaciones de julio apuntan a un repunte hasta 3,5%-3,7%, y el diagnóstico de CaixaBank es que el shock de Oriente Próximo ha llevado la inflación europea "a la región del 3%", sacando al BCE de su zona de confort. Esto es relevante para la próxima reunión del BCE: ING ya avisa de que la institución "no está lista para las vacaciones" y de que no debería descartarse una subida sorpresa.
La Fed de Warsh: sin cambios en tipos, pero un mensaje que no es tan dovish
Kevin Warsh —el nuevo presidente de la Reserva Federal— celebró su primer FOMC sin mover tipos, pero con un giro de fondo en la forma de comunicar. La "guía de expectativas" (forward guidance) es la herramienta con la que un banco central intenta anclar lo que el mercado espera de los tipos futuros, sin necesidad de mover el tipo hoy; es como un entrenador que, sin cambiar la alineación, deja caer indicios sobre la táctica del próximo partido para que el rival (el mercado) se posicione con cautela. Según el análisis de CaixaBank, Warsh está pasando de "guiar expectativas" a "gestionarlas sin compromiso": deja señales, pero evita atarse las manos. El resultado práctico es una Fed más cauta de lo que el mercado esperaba, justo cuando los datos de inflación en EE. UU. venían sorprendiendo a la baja: el IPC de junio se benefició de la caída de la energía y de una componente de vivienda ("shelter") más suave, y el IPP también quedó por debajo de lo esperado.
Bonos: la paradoja de datos blandos y rentabilidades que suben
Aquí está la contradicción más interesante del embudo de esta semana. El 10 Y Treasury sube en los tres plazos: +8,8% en 6 meses, +3,9% en el último mes y +0,9% en la última semana, es decir, la tendencia no solo es alcista de fondo, sino que se acelera en el corto plazo. Esto ocurre a pesar de que la inflación de EE. UU. sorprendió a la baja en junio. La explicación más plausible combina dos fuerzas: (1) el mensaje más hawkish (duro, poco dado a bajar tipos) de la Fed de Warsh, que reduce las expectativas de recortes futuros, y (2) una prima de plazo (term premium) al alza. La prima de plazo es la compensación extra que exige un inversor por prestar dinero a largo plazo en lugar de corto —como pedir un plus por alquilar un piso con contrato de 10 años en vez de uno renovable cada mes, porque en una década puede pasar cualquier cosa—; con un shock petrolero en marcha y un banco central menos predecible, esa prima sube. La curva de tipos —el gráfico que compara la rentabilidad de bonos de distintos plazos, y que normalmente usamos para predecir recesiones o expansiones— se está moviendo con rentabilidades más altas en el tramo largo, lo cual encarece la financiación de empresas y gobiernos e introduce un viento en contra para las valoraciones de renta variable de larga duración (crecimiento/tecnología), porque un dólar de beneficio futuro vale menos cuando el tipo con el que lo descontamos sube.
Renta variable: el rally de IA pierde tracción justo en máximos
El S&P 500 muestra el patrón clásico de un embudo que empieza a girar: +9,2% en 6 meses, pero solo +0,1% en el mes y -0,4% en la semana. La tendencia de fondo sigue siendo alcista, pero el momentum de corto plazo se ha parado en secó, coincidiendo con lo que CaixaBank describe como "continued weakness in AI-related market segments" y un "sell-off in tech stocks" que llevó a las bolsas a cerrar la semana pasada con cautela, con el Brent subiendo casi un 5% y arrastrando el sentimiento. El Euro Stoxx 50 muestra un patrón parecido pero más apagado: +6,8% en 6 meses, -0,4% en el mes, apenas +0,1% en la semana — la bolsa europea, más expuesta a energía cara y a un BCE en alerta, no ha disfrutado del mismo impulso de IA que Wall Street. El VIX —el índice que mide cuánto miedo o incertidumbre está dispuesto a pagar el mercado por protegerse (cuanto más alto, más nerviosismo)— sube en el mes (+4,6%) y en la semana (+3,9%), confirmando que la calma de los últimos meses se está resquebrajando. Allianz resume bien el telón de fondo estructural: la inteligencia artificial sigue siendo el motor que sostiene el marcador del crecimiento global, pero el crecimiento general se desacelera hacia el +2,5% — así que el mercado empieza a preguntarse si ese único motor basta para justificar valoraciones exigentes cuando los tipos suben y la energía encarece los costes.
Dólar, oro y bitcoin: el embudo cuenta tres historias distintas
El DXY (el índice que mide la fuerza del dólar frente a una cesta de divisas) sube de forma modesta pero consistente en los tres plazos (+2,4% / +0,3% / +0,2%), lo cual es llamativo porque coexiste con una Fed que en teoría se beneficiaría de datos de inflación blandos para ser más dovish. La explicación es el carry y el refugio: el carry es la ganancia (o pérdida) de mantener una posición en una divisa o activo mientras esperamos que se revalorice o pague más interés que la alternativa —como cobrar el alquiler de un piso mientras esperamos a que suba de precio—; con tensiones bélicas activas en el Golfo y en el frente Rusia-Ucrania, donde ambos bandos intercambiaron esta semana ataques de largo alcance, el dólar sigue actuando como refugio incluso con matices dovish en los datos.
El oro muestra el embudo inverso al petróleo: fuerte caída de fondo (-15,5% en 6 meses), que continúa en el mes (-3,4%) pero se frena en la semana (+0,5%). El oro no paga cupón ni dividendo, así que su atractivo depende en gran medida de los tipos reales (tipos de interés menos inflación esperada): si los tipos reales suben —como sugiere la subida del 10Y mientras las expectativas de inflación de mercado (los llamados breakevens, que son la diferencia entre lo que paga un bono normal y uno protegido contra inflación, y que reflejan lo que el mercado realmente espera de precios) se mantienen contenidas—, el coste de oportunidad de tener oro sube y el metal lo sufre. El leve repunte semanal probablemente refleja demanda de cobertura geopolítica puntual, no un cambio de tendencia.
Bitcoin es el caso más interesante del dashboard: tendencia de fondo muy negativa (-25,5% en 6 meses) pero un giro brusco al alza en los plazos cortos (+13,6% en el mes, +4,3% en la semana). Esto es el patrón textbook de una posible inflexión de tendencia dentro de un embudo bajista: el largo plazo todavía manda, pero el medio y el corto plazo empiezan a "remar en contra" de esa tendencia de fondo, lo cual exige vigilancia (¿es un rebote técnico dentro de una tendencia bajista, o el inicio de un cambio real?) antes de sacar conclusiones definitivas. Con la renta variable de IA perdiendo fuelle y el apetito por riesgo rotando, no es descartable que estemos viendo los primeros síntomas de una descorrelación táctica entre cripto y las acciones "growth" tradicionales.
El Niño y riesgos de cola: cuando el clima se convierte en macro
Por último, un riesgo menos inmediato pero que merece estar en el radar: Allianz advierte de un riesgo de "Súper El Niño" que generaría más inflación en Asia y sobreoferta en Latinoamérica, con poca disrupción visible todavía en los mercados financieros. Es un recordatorio de que los shocks de oferta —ya sean geopolíticos (Ormuz) o climáticos (El Niño)— son hoy una fuente de inflación tan relevante como la demanda, y de que los bancos centrales tienen cada vez menos margen para "mirar a través" de ellos.
3 · Artículo de la semana (lectura obligada)
La Fed de Warsh: de guiar expectativas a gestionarlas sin compromiso (CaixaBank Research)
Por qué merece una lectura completa: es la pieza que mejor explica el cambio de régimen más importante para los mercados esta semana —no un movimiento de tipos, sino un cambio en la forma en que el banco central más influyente del mundo se comunica con los inversores—. Entender esta diferencia entre "guiar" y "gestionar sin compromiso" es la clave para interpretar por qué los bonos suben de rentabilidad pese a datos de inflación blandos, y por qué la renta variable de crecimiento (IA, tecnología) empieza a mostrar fatiga justo cuando más necesitaba una Fed predecible.
Información importante
Documento elaborado por Juan Torres-Molina (Torres Molina Capital) con fines exclusivamente informativos y divulgativos, a partir de fuentes públicas que se consideran fiables pero cuya exactitud e integridad no se garantizan. Refleja opiniones personales a la fecha de publicación, que pueden cambiar sin previo aviso y no se actualizarán necesariamente.
No constituye asesoramiento en materia de inversión, ni una recomendación personalizada, ni una oferta o solicitud de compra o venta de ningún instrumento financiero o criptoactivo, y no tiene en cuenta los objetivos, la situación financiera ni el perfil de riesgo de ningún lector. Cualquier decisión de inversión es responsabilidad exclusiva de quien la toma.
Conflictos de interés. El autor invierte por cuenta propia y puede mantener, adquirir o vender posiciones en los activos mencionados, antes o después de la publicación. Las opiniones son personales y no representan a ninguna entidad para la que el autor trabaje o haya trabajado.
Riesgos. Los criptoactivos y los derivados son productos de riesgo muy elevado, con volatilidad extrema, y no están cubiertos por sistemas de garantía de inversores; se puede perder la totalidad del capital. Las rentabilidades pasadas no garantizan rentabilidades futuras.
Metodología. La recopilación de fuentes y parte de la redacción se apoyan en herramientas de inteligencia artificial; el autor define el método y asume la responsabilidad editorial del contenido.
La lectura del mercado, cada mañana en tu bandeja.
Qué ha pasado, qué está descontando el mercado y qué vigilar en la sesión. Breve, con datos y explicado para todos. Gratuita: solo necesitas tu correo.