Research › Macro semanal
Macro semanalOrmuz reaviva el petróleo y la inflación mientras la bolsa empieza a temblar
En síntesis
La ruptura de la tregua en Ormuz ha vuelto a disparar el petróleo y amenaza con reavivar la inflación europea, mientras la Fed de Warsh evita comprometerse. Las bolsas siguen al alza a seis meses, pero en el último mes y la última semana retroceden y la volatilidad repunta.
Síntesis de 80 publicaciones de 7 fuentes institucionales.
En una frase: El resurgir del pulso entre EE.UU. e Irán en el estrecho de Ormuz ha vuelto a disparar el petróleo y reavivado la inflación europea justo cuando la Fed de Warsh evita comprometerse y las primeras grietas de crédito del boom de la IA empiezan a asomar, dejando un mercado de acciones que pasa de "sube con calma" a "empieza a temblar" según se estrecha el embudo de plazos.
1 · Dashboard de mercado (análisis de embudo: largo / medio / corto)
| Activo | Último | 6 meses | 1 mes | 1 semana |
|---|---|---|---|---|
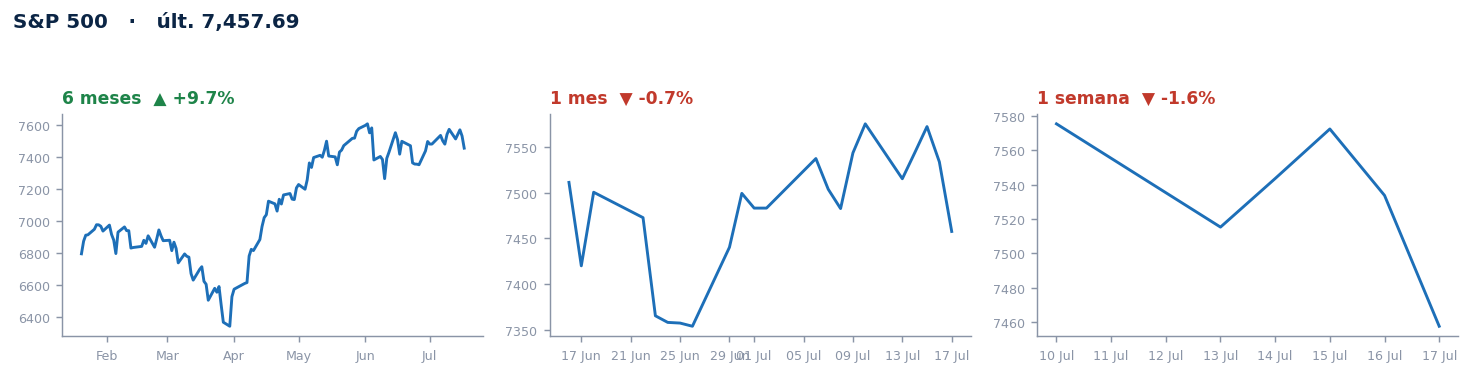
| S&P 500 | 7,457.69 | +9.7% | -0.7% | -1.6% |
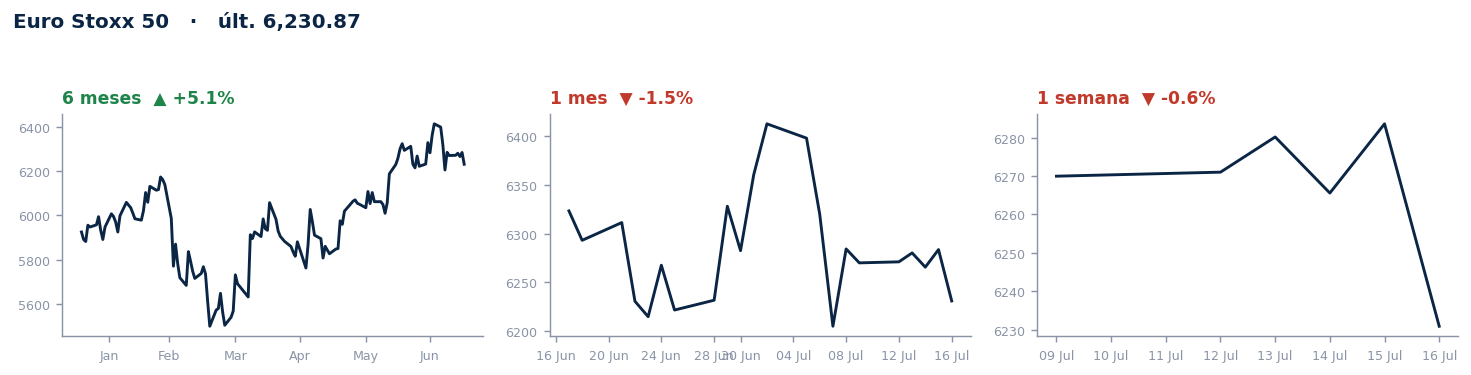
| Euro Stoxx 50 | 6,230.87 | +5.1% | -1.5% | -0.6% |
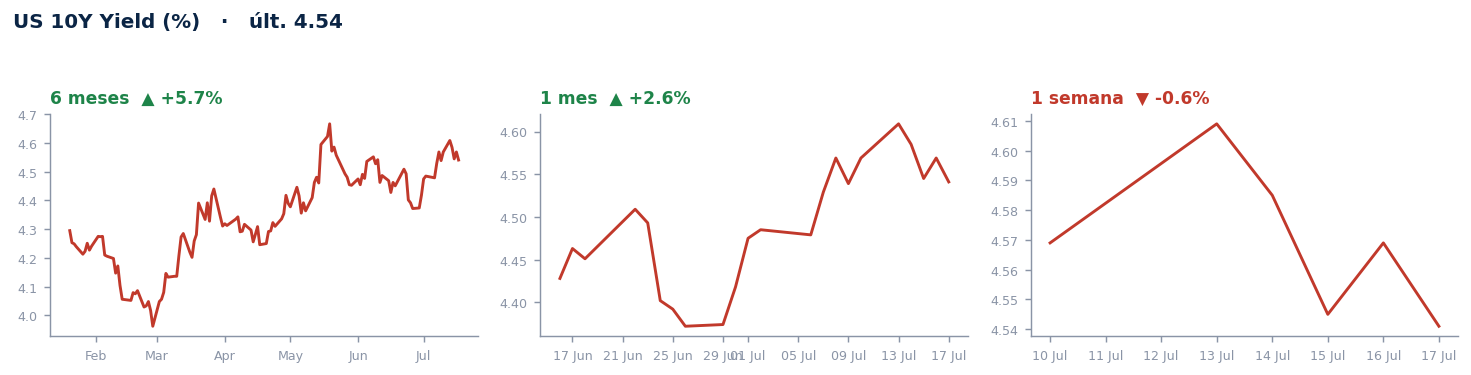
| US 10Y Yield (%) | 4.54 | +5.7% | +2.6% | -0.6% |
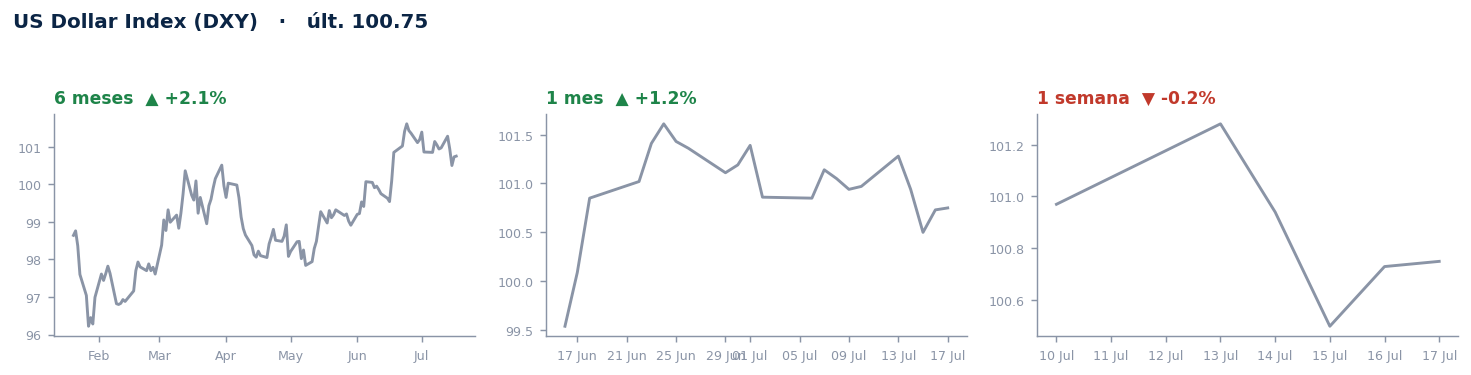
| US Dollar Index (DXY) | 100.75 | +2.1% | +1.2% | -0.2% |
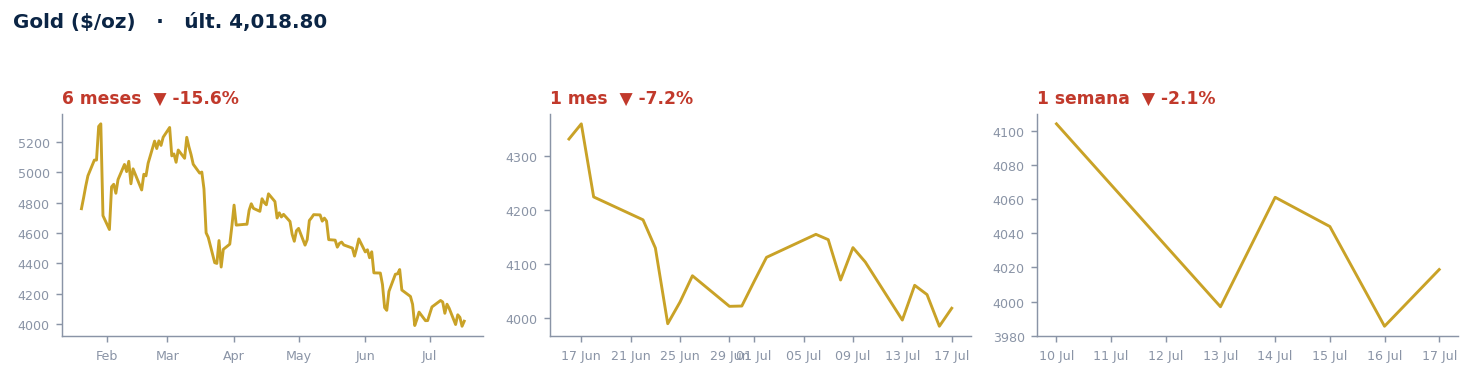
| Gold ($/oz) | 4,018.80 | -15.6% | -7.2% | -2.1% |
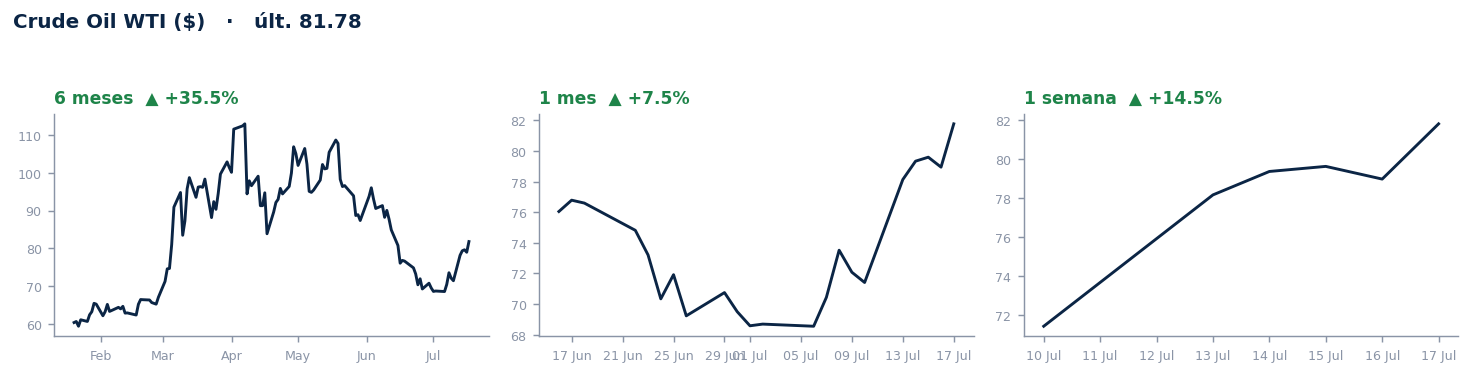
| Crude Oil WTI ($) | 81.78 | +35.5% | +7.5% | +14.5% |
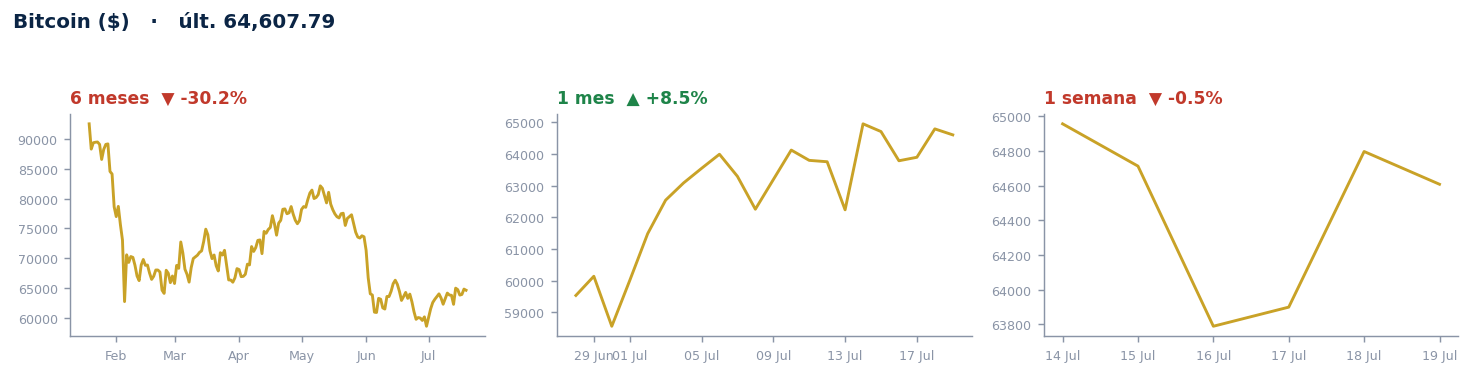
| Bitcoin ($) | 64,607.79 | -30.2% | +8.5% | -0.5% |
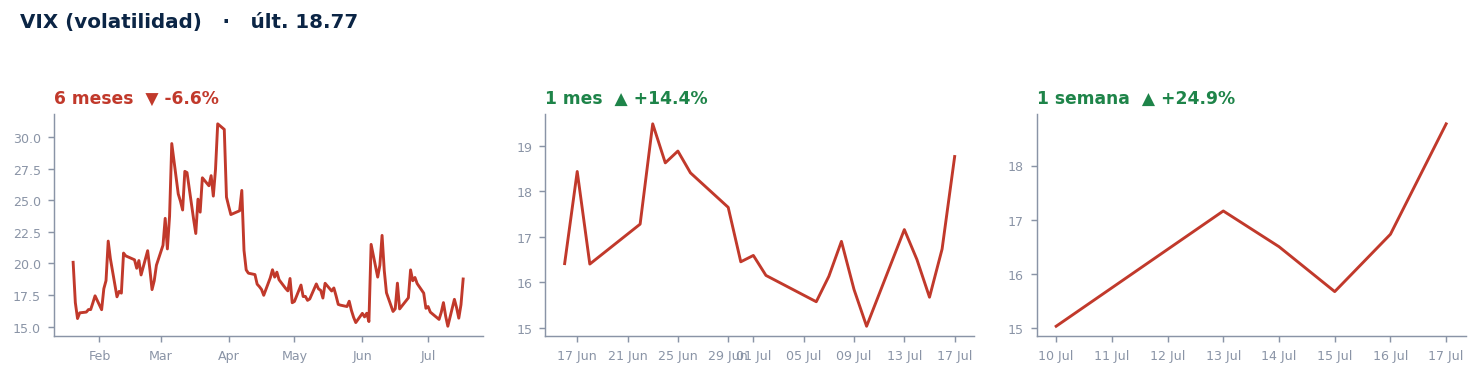
| VIX (volatilidad) | 18.77 | -6.6% | +14.4% | +24.9% |
Cada gráfica muestra el mismo activo a 3 plazos (6 meses / 1 mes / 1 semana) para leer la tendencia de fondo, la intermedia y el momento actual.
2 · La carta (léela en 5 min)
Cómo leer el embudo (por si es la primera vez)
Antes de entrar en los temas de la semana, una nota metodológica rápida porque la vamos a usar constantemente: el "embudo" consiste en mirar el mismo activo a tres horizontes —6 meses (la tendencia de fondo, como la temporada completa de un equipo de fútbol), 1 mes (la forma reciente, las últimas jornadas) y 1 semana (el partido de hoy)—. Cuando los tres plazos apuntan en la misma dirección, la tendencia está confirmada y es más fiable. Cuando el corto plazo empieza a moverse en sentido contrario al largo plazo, eso es una señal de posible giro: el equipo que llevaba toda la temporada ganando empieza a perder los últimos partidos. Eso es exactamente lo que vemos esta semana en la renta variable, y por eso merece la pena detenerse en ello.
1) Ormuz: la guerra que se cierra y se reabre, y lo que eso hace a la inflación
El hilo conductor de las últimas semanas ha sido el conflicto entre EE.UU. e Irán en el estrecho de Ormuz, el paso marítimo por el que circula una parte muy relevante del petróleo mundial. A mediados de mes se alcanzó un acuerdo provisional que permitió una reapertura parcial del estrecho, lo que hizo caer el precio del petróleo y alivió a los mercados. Pero la tregua ha resultado frágil: Trump reinstauró el bloqueo a buques iraníes y impuso un gravamen de tránsito a la carga no iraní, lo que ha vuelto a disparar la tensión y el crudo. El resultado en el dashboard es contundente: el WTI sube un 14,5% solo en la última semana, muy por encima del ya elevado +7,5% mensual y del +35,5% en 6 meses. Es la aceleración más brusca de las tres ventanas, la señal típica de un "shock" agudo más que de una tendencia gradual.
¿Por qué importa esto más allá de la gasolinera? El petróleo es un insumo de casi todo: transporte, plástico, fertilizantes, electricidad. Cuando sube de golpe, se traslada con relativa rapidez a los precios que paga el consumidor final. En España, la inflación general se mantuvo estable en el 3,2% interanual en junio y la subyacente (la que excluye energía y alimentos frescos, más "limpia" de ruido) incluso bajó una décima al 2,9%, pero las estimaciones para julio ya apuntan a un repunte hacia el 3,5%-3,7%, justo por el efecto del petróleo. A escala europea, el shock de Oriente Próximo ha empujado la inflación de la región hacia el entorno del 3% y ha sacado al BCE de su "zona de confort". Esto no es un matiz técnico: significa que el banco central europeo, que llevaba meses hablando de recortes, ahora se lo tiene que pensar dos veces.
2) Bancos centrales: el BCE aguanta el tipo, la Fed de Warsh ya no promete nada
El BCE llega a su reunión de la semana que viene con este dilema: los datos de crecimiento piden cautela, pero la inflación importada por la energía pide firmeza. El consenso apunta a que mantendrá los tipos sin cambios, aunque no se descarta una subida sorpresa —algo que hace tres meses hubiera parecido impensable—.
En EE.UU. el cambio de fondo es otro: la llegada de Kevin Warsh a la presidencia de la Reserva Federal. Su primera reunión al frente del FOMC no tocó los tipos, pero sí dejó un mensaje relevante: pasamos de una Fed que "guiaba" las expectativas del mercado con compromisos explícitos (lo que se conoce como forward guidance, básicamente decirle al mercado "esto es lo que vamos a hacer" para anclar expectativas) a una Fed que las gestiona sin comprometerse de antemano. Para el inversor esto se traduce en más incertidumbre sobre la trayectoria de tipos, es decir, más volatilidad potencial en la curva de tipos (la representación de cuánto paga la deuda pública a distintos plazos: 2 años, 10 años, 30 años). Precisamente esta semana el IPC y el PPI (precios al productor, un adelantado de la inflación que verá el consumidor) de EE.UU. sorprendieron a la baja, impulsados por energía más barata pero también por unos "servicios" más blandos (especialmente vivienda). Eso empujó a la baja el rendimiento del bono a 10 años en el margen (-0,6% en la semana), aunque sigue muy por encima de donde estaba hace 6 meses (+5,7%) y hace 1 mes (+2,6%). Lectura de embudo: la tendencia de fondo sigue siendo de tipos altos, pero el "partido de esta semana" ha sido de descanso.
3) Renta variable: de "sube tranquilo" a "empieza a temblar"
Aquí es donde el embudo habla más claro. El S&P 500 sube un 9,7% en 6 meses —tendencia de fondo alcista, innegable—, pero ya cae un 0,7% en el último mes y acelera la caída al 1,6% en la última semana. El Euro Stoxx 50 dibuja un patrón parecido: +5,1% / -1,5% / -0,6%. Es decir, en ambos casos el corto plazo se ha puesto a contrapelo del largo plazo. No es (todavía) un cambio de tendencia confirmado, pero es exactamente el tipo de señal de alerta temprana que el análisis de embudo está diseñado para detectar: cuando el "partido de hoy" empieza a desentonar con "la temporada", conviene prestar atención.
La confirmación de que el mercado se ha puesto nervioso viene del VIX, el índice que mide la volatilidad implícita que el mercado de opciones espera para el S&P 500 en los próximos 30 días (cuanto más alto, más miedo hay). El VIX cae un 6,6% en 6 meses (calma de fondo) pero se dispara un 14,4% en el mes y un 24,9% en la semana. Esto conecta con algo que ING señalaba hace apenas unos días: la volatilidad implícita del dólar llevaba semanas en niveles de 2021, "ignorando" la dinámica geopolítica y de tipos, un enigma de "baja volatilidad" que muchos consideraban insostenible. Esta semana ese enigma se ha roto: la combinación de Ormuz, la Fed sin brújula clara y las dudas sobre la IA (ver siguiente punto) ha despertado al mercado de opciones.
4) La otra grieta: el crédito que financia el boom de la IA empieza a crujir
Mientras la geopolítica acapara titulares, hay un segundo frente más silencioso pero igual de relevante: la sostenibilidad del boom de inversión en inteligencia artificial. El BIS publicó esta semana un estudio que sitúa la construcción de infraestructura de IA entre los mayores booms de inversión impulsados por tecnología en la historia de EE.UU., señalando su elevada dependencia de la deuda y de participaciones cruzadas entre empresas ("circular equity ties") como focos de riesgo para su sostenibilidad. En paralelo, otro informe del BIS detalla que las BDC (business development companies, vehículos de crédito privado —es decir, préstamos a empresas fuera de la banca tradicional, algo así como "banca en la sombra" para compañías que no acceden fácilmente al crédito bancario clásico— han prestado unos 115.000 millones de dólares a empresas de software, casi una quinta parte de toda su cartera y más del 80% de su crecimiento reciente. Apollo, por su parte, muestra que los cover ratios (una medida de cuántas veces los beneficios operativos de una empresa cubren el pago de intereses de su deuda; cuanto más bajo, menos colchón hay) de los bonos de las grandes "hyperscalers" (los gigantes que construyen los centros de datos de IA) están cayendo. Esto es lo más parecido a un "canario en la mina" del spread de crédito (la prima extra de interés que exige un inversor por prestar a una empresa en vez de al Tesoro, que sube cuando el mercado empieza a dudar de que le devuelvan el dinero): de momento no hay pánico, pero el colchón se adelgaza. CaixaBank ya recoge en su parte diario que el sentimiento de mercado sigue "downbeat" por la "continued weakness in AI-related market segments", y Allianz, en su informe de mitad de año, resume el momento con una frase muy gráfica: "AI holds the score, growth slows to +2.5%" —la IA sostiene el marcador del crecimiento global, pero el resto del partido se ralentiza—.
5) Oro, dólar y bitcoin: el trío que no encaja con el "manual" del miedo
En un contexto de más geopolítica y más volatilidad, lo habitual sería ver al oro brillar como refugio. Sin embargo, el oro cae en las tres ventanas del embudo (-15,6% / -7,2% / -2,1%): la tendencia de fondo sigue siendo bajista, aunque el ritmo de caída semanal se ha moderado ligeramente frente al mensual, sin que aparezca todavía una señal clara de suelo. La explicación más plausible combina dos fuerzas: un dólar que sigue fuerte (DXY +2,1% en 6 meses, +1,2% en el mes) —lo que encarece el oro para el resto del mundo y reduce su atractivo relativo— y unos tipos reales que, pese a la pausa de esta semana, siguen altos en el año, lo que penaliza a un activo que no paga carry (el rendimiento o "alquiler" que cobra un activo por el mero hecho de mantenerlo, como el cupón de un bono o el interés de un depósito; el oro no paga nada de esto, así que cuando los tipos suben, tenerlo "cuesta" más en términos de oportunidad).
Bitcoin, por su parte, sigue arrastrando una tendencia de fondo muy negativa (-30,2% en 6 meses) pero protagoniza un rebote intermedio notable (+8,5% en el mes) que, sin embargo, se ha frenado en la última semana (-0,5%). Es el patrón opuesto al de las acciones: aquí es el medio plazo el que desentona (al alza) con el largo plazo, y el corto plazo el que empieza a poner en duda que ese rebote tenga piernas. Vigilaremos si el bitcoin confirma el rebote mensual con una semana positiva, o si vuelve a alinearse con la tendencia bajista de fondo.
3 · Artículo de la semana (lectura obligada)
The Maradona Theory of Interest Rates — Alfonso Peccatiello, The Macro Compass.
Con el Mundial de fútbol como telón de fondo del verano (ING dedicaba su propio boletín a "llenar el hueco" que deja el fútbol en la agenda de mercados), este artículo usa una analogía brillante: así como Maradona no necesitaba que el balón le llegara para desequilibrar un partido —se adelantaba al juego—, los mercados de tipos de interés se mueven anticipando lo que hará el banco central, no reaccionando a lo que ya ha hecho. Es una lectura especialmente oportuna esta semana, con una Fed que deliberadamente evita dar pistas claras (ver punto 2 de la carta) y un mercado que, aun así, tiene que fijar precio a la curva de tipos con la información que tiene. Entender esta dinámica —y el concepto de prima de plazo (term premium, el extra de rentabilidad que exige un inversor por prestar a largo plazo en lugar de ir renovando préstamos a corto, para compensar la incertidumbre de mantener el bono muchos años)— ayuda a interpretar por qué el 10 años puede subir incluso cuando el banco central no ha movido un dedo: el mercado, como Maradona, ya se ha adelantado.
Información importante
Documento elaborado por Juan Torres-Molina (Torres Molina Capital) con fines exclusivamente informativos y divulgativos, a partir de fuentes públicas que se consideran fiables pero cuya exactitud e integridad no se garantizan. Refleja opiniones personales a la fecha de publicación, que pueden cambiar sin previo aviso y no se actualizarán necesariamente.
No constituye asesoramiento en materia de inversión, ni una recomendación personalizada, ni una oferta o solicitud de compra o venta de ningún instrumento financiero o criptoactivo, y no tiene en cuenta los objetivos, la situación financiera ni el perfil de riesgo de ningún lector. Cualquier decisión de inversión es responsabilidad exclusiva de quien la toma.
Conflictos de interés. El autor invierte por cuenta propia y puede mantener, adquirir o vender posiciones en los activos mencionados, antes o después de la publicación. Las opiniones son personales y no representan a ninguna entidad para la que el autor trabaje o haya trabajado.
Riesgos. Los criptoactivos y los derivados son productos de riesgo muy elevado, con volatilidad extrema, y no están cubiertos por sistemas de garantía de inversores; se puede perder la totalidad del capital. Las rentabilidades pasadas no garantizan rentabilidades futuras.
Metodología. La recopilación de fuentes y parte de la redacción se apoyan en herramientas de inteligencia artificial; el autor define el método y asume la responsabilidad editorial del contenido.
La lectura del mercado, cada mañana en tu bandeja.
Qué ha pasado, qué está descontando el mercado y qué vigilar en la sesión. Breve, con datos y explicado para todos. Gratuita: solo necesitas tu correo.